Știri

Știri din categoria Fuziuni și achiziții
Electro-Alfa International a închis achiziții de peste 9 mil. euro, accelerând integrarea post-IPO potrivit Ziarul Financiar. Compania listată la Bursa de Valori București (simbol EAI) a finalizat preluarea SPIACT Craiova și a Electro Alfa CM (Confecții Metalice), tranzacții cu o valoare totală de peste 9 milioane de euro (aprox. 47 milioane lei).
Achizițiile au fost asumate prin prospectul de listare, iar închiderea lor la doar trei luni de la oferta publică inițială (IPO) mută discuția de la promisiuni către execuție: integrarea unor capacități și competențe care extind atât zona feroviară, cât și lanțul de producție pentru echipamente electrice.
Electro-Alfa International a preluat:
CEO-ul Electro-Alfa International, Ștefan Petrea, leagă cele două achiziții de direcții concrete de dezvoltare: SPIACT Craiova pentru strategia în sectorul feroviar și Electro Alfa CM pentru eficientizarea producției și a termenelor de livrare, mai ales în proiecte complexe din energie.
„SPIACT Craiova este o verigă importantă din strategia noastră de dezvoltare în sectorul feroviar. Electro Alfa CM ne oferă posibilitatea de a optimiza procesul de producţie de echipamente electrice şi timpul de livrare, în special în cazul unor proiecte complexe din sectorul energetic.”
SPIACT Craiova este specializată în producția de echipamente și sisteme pentru infrastructura feroviară, inclusiv aparataj de centralizare și telecomandă pentru căile ferate. Compania are un istoric de peste 60 de ani și lucrează preponderent pentru sectorul feroviar, cu accent pe siguranță și eficiență în operarea și modernizarea infrastructurii.
Electro Alfa CM (Confecții Metalice) produce echipamente industriale metalice, cutii și dulapuri pentru echipamente electrice, în fabrica proprie din Botoșani. Are o tradiție de peste 30 de ani (din 1995), operează o unitate de producție de aproximativ 10.000 mp și are circa 230 de angajați. Peste 75% din producție este destinată exportului, către clienți din mai multe țări europene.
Electro-Alfa International este listată pe Piața Reglementată a BVB din 3 martie 2026 și a derulat IPO-ul în februarie 2026, atrăgând venituri nete de 544,3 milioane lei, conform aceleiași surse.
În primul trimestru din 2026, compania a raportat venituri consolidate de 135 milioane lei, în creștere cu 12% față de perioada similară, pe fondul livrărilor mai mari către clienți din SUA și al unui avans pe piața ucraineană peste previziunile interne.
Recomandate
Electro-Alfa International a înregistrat la Registrul Comerțului preluarea a 99,99% din Elcomex IEA , finalizând astfel tranzacția autorizată anterior de Consiliul Concurenței , potrivit Economedia . Achiziția a fost comunicată investitorilor printr-un anunț publicat la Bursa de Valori București. Tranzacția fusese autorizată în octombrie 2025 de Consiliul Concurenței, când Electro Alfa Servicii Inginerie, parte a grupului Electroalfa, urma să preia Elcomex IEA. Înregistrarea la Registrul Comerțului indică închiderea formală a procesului. Ce aduce achiziția în termeni operaționali Din perspectiva activităților, cele două companii operează pe segmente complementare. Grupul Electroalfa acoperă proiectare electrică și mecanică, ofertare, livrare, instalare, punere în funcțiune și service, și produce echipamente electrice de distribuție (inclusiv tablouri de joasă tensiune, celule de medie tensiune și posturi de transformare). Elcomex IEA este specializată în activități tehnico-industriale, în principal: lucrări de mentenanță/întreținere pentru echipamente industriale și electrice; subcontractare de lucrări de montaj pentru echipamente electrice. Context: de la autorizare la finalizarea juridică După autorizarea din 2025, pasul anunțat acum este finalizarea înregistrării achiziției la Registrul Comerțului. În lipsa altor detalii în materialul citat, nu sunt precizate valoarea tranzacției, condițiile financiare sau planuri concrete de integrare post-achiziție. [...]
Tranzacția prin care Clever Media preia 100% din Kanal D, Kanal D2 și Radio Impuls intră în etapa aprobărilor CNA și Consiliului Concurenței , un proces care poate dura „câteva luni”, potrivit Paginademedia . Până la finalizare, operațiunile și echipele Doğan Media International rămân în structura actuală, fără întreruperi. Doğan Holding (prin Doğan Media International) a semnat contractul de vânzare-cumpărare pentru transferul integral al acțiunilor către Grupul Clever Media. Cumpărătorul este Romanian Content Project SRL, societate deținută de Clever Media Network SRL și EAD.RO Interactive SRL, iar vânzătorii sunt Doğan Media Invest BV și DHI Investment. Ce se cumpără și ce urmează procedural Portofoliul vizat include: televiziunile generaliste Kanal D și Kanal D2; postul de radio Radio Impuls; divizia Digital. Finalizarea tranzacției este condiționată de aprobările autorităților competente (explicit: Consiliul Concurenței și Consiliul Național al Audiovizualului) și de îndeplinirea condițiilor din contract. Conducerea a transmis angajaților că estimează un orizont de „câteva luni” pentru acest proces. „În perioada următoare, procesul va continua în conformitate cu procedurile şi reglementările legale necesare, inclusiv obţinerea aprobărilor din partea autorităţilor competente, precum Consiliul Concurenţei şi Consiliul Naţional al Audiovizualului (CNA). Estimăm că acest proces va dura câteva luni.” Miza economică și poziționarea pe piață Paginademedia notează că Kanal D este a treia televiziune în clasamentul audiențelor, după Pro TV și Antena 1, iar grupul Doğan Media (Kanal D, Kanal D2 și rețeaua Radio Impuls) a avut în 2025 afaceri de peste 57 de milioane de euro (aprox. 284 milioane lei) și un profit de 11 milioane de euro (aprox. 55 milioane lei). Din perspectiva Clever, achiziția este prezentată ca o extindere a portofoliului în televiziune, radio și digital. Grupul are în prezent 18 canale TV (între care Prima TV, Prima News, Prima Sport, Cinemaraton, Agro TV și Medika TV) și deține platforme digitale precum Profit.ro, Cotidianul.ro, Life.ro, PrimaSport.ro și PrimaPlay.ro. De ce vinde Doğan Holding Conform comunicării citate, vânzarea este parte din strategia Doğan Holding de „optimizare a portofoliului” și „simplificare a activităților” la nivel de grup, în timp ce Doğan Media susține că tranzacția reflectă valoarea construită în România prin brandurile sale și experiența acumulată în industria audiovizuală. [...]
Grupul Clever Media își extinde masiv portofoliul TV și radio după ce a semnat acordul pentru preluarea integrală a Doğan Media International , compania care deține Kanal D, potrivit HotNews . Tranzacția mută un jucător cu 18 canale TV în zona unui post care, de circa un deceniu, este al treilea ca audiență din România, după Pro TV și Antena 1. Achiziția este realizată prin societatea Romanian Content Project, deținută de Clever Media Network și EAD.RO Interactive, și vizează întregul portofoliu Doğan Media International: Kanal D, Kanal D2, Radio Impuls și o divizie digitală. Orlando Nicoară, directorul Clever EAD și proprietarul site-ului „Cotidianul”, a făcut anunțul într-o postare pe Facebook. Ce se cumpără și cum este structurată tranzacția Conform anunțului citat, acordul este un contract de vânzare-cumpărare de acțiuni (Share Purchase Agreement – SPA), semnat cu Doğan Media Invest BV și DHI Investment, pentru transferul integral al participațiilor deținute de acestea în Doğan Media International. Pachetul vizat include: posturile TV Kanal D și Kanal D2; Radio Impuls; o divizie digitală. De ce contează: consolidare și condiții de aprobare Nicoară susține că achiziția se înscrie în strategia de dezvoltare și diversificare a Grupului Clever Media, construită în jurul unui „ecosistem media integrat” (televiziuni, radio, digital și proiecte editoriale). În același timp, finalizarea tranzacției nu este automată: aceasta este condiționată de obținerea aprobărilor necesare din partea autorităților competente și de îndeplinirea condițiilor din documentația contractuală. Până la închiderea tranzacției, Doğan Media International va funcționa în structura actuală, iar operațiunile, echipele și brandurile își vor continua activitatea „în mod obișnuit, fără întreruperi”, potrivit anunțului. Context: dimensiunea actuală a Grupului Clever Media HotNews notează că portofoliul actual al Grupului Clever Media include 18 canale de televiziune (între care Prima TV, Prima News, canalele Prima Sport, Prima 4K, Cinemaraton, Agro TV, Medika TV) și un „ecosistem digital extins”, cu platforme precum Profit.ro, Cotidianul.ro, Life.ro, PrimaSport.ro și PrimaPlay.ro. Într-o listă separată, grupul își detaliază și prezența digitală, menționând 12 site-uri, inclusiv profit.ro și cotidianul.ro. Orlando Nicoară a condus Mediafax Group în perioada 2011–2014, iar din 2015 a contribuit la lansarea unor publicații precum Profit.ro, News.ro și Life.ro, mai arată sursa. [...]
O posibilă fuziune Tesla–SpaceX ar putea crea una dintre cele mai mari tranzacții din istorie , după ce Elon Musk a spus că ideea este „luată în considerare activ”, potrivit Mediafax . Musk a precizat că o astfel de mișcare ar necesita sprijinul acționarilor și că nu există certitudinea că se va ajunge la o tranzacție. Într-o convorbire cu analiști financiari despre rezultatele trimestriale ale SpaceX, Musk a afirmat că îi place ideea unei fuziuni, dar a avertizat că nu trebuie presupusă automat realizarea ei. El a mai spus că în ambele companii au fost formate comitete speciale care analizează opțiunea. „Comitetele speciale nu au ajuns la un acord privind termenii niciunei tranzacții și nu există nicio garanție că o vor face.” Miza economică: evaluări de ordinul trilioanelor și un profil financiar mixt Mediafax notează că Tesla este evaluată la aproximativ 1,5 trilioane de dolari, iar SpaceX la 2 trilioane de dolari, ceea ce ar face ca o combinare a celor două să fie „una dintre cele mai mari fuziuni din istorie”. Din perspectiva performanței financiare, SpaceX are linii de business cu venituri consistente, dar compania, per ansamblu, nu este profitabilă, potrivit datelor citate în articol: SpaceX oferă capacitate de cloud computing pentru companii de tehnologie precum Anthropic și Google; această activitate este descrisă ca fiind cea mai profitabilă, cu 7,5 miliarde de dolari venituri în ultimele rezultate trimestriale; Starlink a înregistrat venituri de 5,2 miliarde de dolari; SpaceX a pierdut 1,1 miliarde de dolari până acum în acest an. Pe bursă, reacția inițială a fost pozitivă: acțiunile Tesla au crescut cu 2% după declarațiile lui Musk, în condițiile în care titlul fusese în ușoară scădere timp de săptămâni, iar compania urma să-și prezinte rezultatele trimestriale miercuri. Context: consolidarea companiilor lui Musk și proiecte comune În ultimul an, Musk a început să-și grupeze mai multe companii sub mai puține branduri, iar SpaceX a achiziționat xAI și X (fosta Twitter) înainte de a deveni publică la începutul acestui an, potrivit articolului. Un alt indiciu al apropierii operaționale este lansarea Terafab , descrisă ca un efort comun de fabricare a cipurilor între Tesla și SpaceX. Musk a argumentat că o fuziune completă ar putea avea sens având în vedere activitatea ambelor companii în cipuri, inteligență artificială, software și alte tehnologii. În acest stadiu, însă, discuțiile rămân la nivel de analiză internă: comitetele speciale nu au convenit termeni, iar realizarea tranzacției depinde de acordul acționarilor. [...]
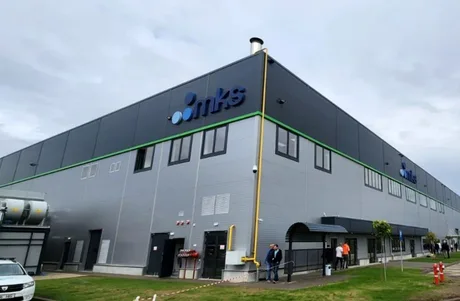
Tranzacția de circa 650 de milioane de euro pentru fabrica Ophir din București mută un activ cu rol în lanțul de aprovizionare pentru apărare către un grup american , într-un acord care ar urma să se închidă în trimestrul al doilea din 2027, potrivit Adevărul . TTM Technologies a ajuns la un acord pentru achiziția diviziei Ophir Optics de la MKS Instruments , divizie care include unități de producție în Israel și România, conform informațiilor publicate de Profit.ro (citat de Adevărul). Unitatea din București are peste 180 de angajați și produce componente optice de înaltă performanță, folosite inclusiv în industria de apărare. Ce se știe despre angajații din România până la finalizarea tranzacției Până la închiderea tranzacției, fabrica rămâne parte a diviziei Ophir Optics deținute de MKS, iar în material sunt menționate planuri anterioare ale MKS de extindere a echipei. Înainte de anunțarea acordului, MKS intenționa să crească cu aproximativ 50% numărul de ingineri și tehnicieni din București, până la circa 270 de angajați, pe fondul creșterii volumelor de producție și al cererii mai mari pentru componente optice destinate piețelor europene de apărare, securitate și supraveghere. Compania semnala și dificultăți de recrutare, căutând mecanici, operatori, tehnicieni și ingineri; la acel moment avea 27 de posturi vacante publicate pe pagina de cariere, potrivit sursei citate. Ce cumpără TTM și ce rămâne în afara acordului Tranzacția, evaluată la aproximativ 650 de milioane de euro, nu include divizia Ophir Instruments a MKS (specializată în caracterizarea sistemelor laser) și nici marca „Ophir”. Finalizarea este condiționată de îndeplinirea unor cerințe, iar termenul indicat este trimestrul al doilea din 2027. Fabrica din București: capacitate și profil de producție Unitatea Ophir din București a fost mutată într-o hală de aproximativ 6.500 de metri pătrați, închiriată în platforma logistică Logicor, în estul Capitalei, la intrarea pe Autostrada Soarelui. Spațiul este de peste două ori mai mare decât cel utilizat anterior în Sectorul 3. Fabrica produce componente optice și subansamble pentru aplicații în ultraviolet, vizibil și infraroșu, precum și pentru lasere de mare putere utilizate la tăiere. Produsele sunt destinate mai multor sectoare, inclusiv apărării, industriei de prelucrare a metalelor și industriei auto. Cine este cumpărătorul și dimensiunea grupului TTM Technologies, fondată în 1998 în California, este cel mai mare producător de plăci cu circuite imprimate din America de Nord și unul dintre primii cinci la nivel mondial, fiind menționată ca principal furnizor pentru Armata SUA. Grupul are peste 18.000 de angajați și 24 de unități de producție în SUA și Asia, inclusiv în China. La nivel de grup, TTM Technologies a raportat venituri de 2,9 miliarde de dolari în 2025 (aprox. 13,3 miliarde lei), în creștere cu 19% față de anul precedent, iar profitul net a fost de 177,4 milioane de dolari (aprox. 816 milioane lei), față de 56,3 milioane de dolari în 2024 (aprox. 259 milioane lei). [...]
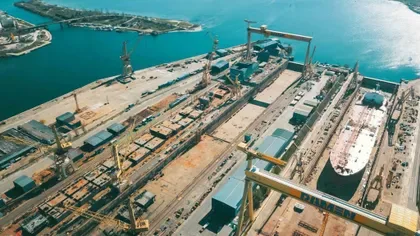
Preluarea Șantierului Naval Mangalia de către Rheinmetall și MSC intră în linie dreaptă doar după avizele CEID și Consiliului Concurenței , condiții obligatorii pentru închiderea tranzacției de 138 de milioane de euro (aprox. 690 milioane lei), potrivit Mediafax . Damen Shipyards Mangalia a fost adjudecat în licitația organizată pe 9 octombrie de lichidatorul judiciar CITR, către Rheinmetall Real Estate România SRL. Tranzacția urmează să fie finalizată în „următoarele săptămâni”, după obținerea avizelor din zona concurenței și a investițiilor străine, conform comunicatului companiei transmis ulterior solicitării Mediafax. Ce se cumpără și ce planuri sunt anunțate pentru șantier Rheinmetall afirmă că șantierul va fi organizat ca un centru „cu dublă utilizare”, pentru construcții navale civile și militare, cu sectoare și zone de securitate distincte. În comunicat, compania indică și rolul operațional pe care îl vede pentru Mangalia în portofoliul său regional. „Prin această preluare, planificăm o extindere amplă și modernizarea șantierului. Ne propunem să dezvoltăm infrastructura existentă, să îmbunătățim condițiile de producție și să adaptăm capacitățile la cerințele viitoare.” Pentru divizia Naval Systems, șantierul ar urma să aibă un rol esențial în construcția celor patru nave militare contractate de Guvernul României, potrivit companiei: două nave de patrulare maritimă de larg, cu lungimea de 96 de metri; două nave de sprijin pentru scafandri, cu lungimea de 43 de metri. Rheinmetall mai susține că amplasamentul va funcționa și ca hub pentru alte proiecte de construcții navale militare, în perspectiva unor proiecte viitoare în Europa de Sud-Est. Filtrul de reglementare: CEID, Consiliul Concurenței și, posibil, Comisia Europeană Finalizarea depinde de două avize obligatorii: de la Comisia de Examinare a Investițiilor Directe (CEID) și de la Consiliul Concurenței. Mediafax notează că, săptămâna trecută, cele două instituții nu fuseseră încă notificate oficial de câștigătorul licitației, potrivit surselor publicației. În cazul CEID, analiza se aplică investițiilor notificate de peste 5 milioane de euro (prag majorat de la 2 milioane de euro, în luna martie), iar comisia funcționează sub umbrela Cancelariei Premierului. În anumite situații, procesul poate implica și Consiliul Suprem de Apărare a Țării (CSAT), menționează articolul, cu exemplul acordului dintre E.On Energie România și grupul ungar MVM. Separat, Consiliul Concurenței verifică dacă tranzacția ar putea afecta mediul concurențial, în contextul în care grupul german deține deja active și are producție în România, potrivit informațiilor Mediafax. Teoretic, în funcție de cifra de afaceri a entităților implicate, analiza poate fi preluată de Comisia Europeană. Context: acționariat și prezența Rheinmetall în România Damen Shipyards Mangalia este deținut de Damen Holding (49%), în timp ce Ministerul Economiei deține pachetul de control (51%). Totodată, acționarii companiei Șantierul Naval 2 Mai (unde statul, prin Ministerul Economiei, deține 93,88%) au fost convocați la Adunarea Generală Ordinară din 16 noiembrie, pentru a fi informați privind vânzarea prin licitație publică, „în bloc”, a activului funcțional „Șantierul Naval Mangalia”. Rheinmetall este prezent în România din 2024, prin Rheinmetall Automecanica, cu sediul la Mediaș, mai arată sursa. [...]