Știri

Știri din categoria Fiscalitate
Costul total al unui salariu minim urcă la 4.418 lei de la 1 iulie 2026, cu un plus de 284 de lei pentru angajatori, în condițiile în care salariul minim brut crește la 4.325 lei, iar componenta netaxabilă din acest venit se reduce. Datele sunt prezentate de Economedia.
Salariul minim brut a fost majorat de la 4.050 lei la 4.325 lei (aprox. +6,8%). În termeni de venit „în mână”, salariul minim net ajunge la 2.699 lei, de la 2.574 lei anterior, însă creșterea netului este influențată de reducerea sumei scutite de taxe de la 300 lei la 200 lei, aplicabilă din aceeași dată.
Înainte de 1 iulie 2026, costul total suportat de angajator pentru un salariu minim era de 4.134 lei. De la 1 iulie, acest cost urcă la 4.418 lei, ceea ce înseamnă:
Majorarea salariului minim de la 1 iulie 2026 este prevăzută în Hotărârea de Guvern nr. 146/2026, care stabilește nivelul de 4.325 lei lunar pentru un program normal de lucru în medie de 166,667 ore pe lună (25,949 lei/oră).
Reducerea sumei netaxabile de la 300 lei la 200 lei este prevăzută în „ordonanța trenuleț” din decembrie 2025, respectiv OUG nr. 89/2025.
Aplicarea sumei netaxate (200 lei/lună în perioada 1 iulie – 31 decembrie 2026) se face doar dacă sunt îndeplinite cumulativ condițiile din OUG 89/2025, inclusiv:
Suma netaxabilă se diminuează proporțional în funcție de situații precum fracția de lună lucrată, data angajării/încetării contractului sau perioada în care salariul este menținut la nivelul minim.
De la 1 iulie 2026, salariul minim din agricultură și industria alimentară este corelat cu salariul minim pe țară, după abrogarea nivelului distinct prevăzut anterior. Potrivit sursei, măsura este justificată de evitarea discrepanțelor între sectoare, în contextul în care minimul sectorial era 4.050 lei, iar minimul național urcă la 4.325 lei.
Recomandate
Angajații din Germania pot crește netul din decembrie dacă cer până la 30 noiembrie un „freibetrag” (deducere) la impozitul pe salariu , astfel încât reducerea să fie luată în calcul direct în statul de plată, potrivit Focus . Miza este una operațională: banii ajung mai devreme la angajat, fără să aștepte regularizarea prin declarația anuală. Ce se schimbă practic în fluturașul de salariu Mecanismul descris de publicație presupune depunerea unei cereri de „Lohnsteuer-Ermäßigung” (reducere a reținerii lunare de impozit), prin care administrația fiscală înscrie un „Freibetrag” ca element electronic folosit la calculul impozitului reținut la sursă. Angajatorul îl preia în calcul, iar rezultatul este o reținere mai mică de impozit pe salariu și, implicit, un net lunar mai mare. Termenul-limită pentru anul în curs este 30 noiembrie 2026 . Dacă înscrierea deducerii este procesată la timp și ajunge să fie aplicată în calculul salariului, efectul se poate vedea încă din plata din decembrie . Limitarea importantă: nu scade automat impozitul final pe an Focus subliniază că această facilitate nu reduce automat impozitul anual final . Ea funcționează în principal ca o „devansare” a beneficiului: angajatul primește banii mai repede, în cursul anului, în loc să îi recupereze ulterior prin declarația fiscală. Consecința practică este că, la regularizarea anuală, fiscul calculează impozitul pe baza veniturilor și cheltuielilor efective; dacă situația reală diferă de estimările folosite la acordarea deducerii, poate apărea obligația de plată suplimentară . De ce sunt avantajați navetiștii în 2026 Pentru 2026, Focus indică o schimbare relevantă pentru navetiști: indemnizația de distanță („ Entfernungspauschale ”) este de 38 de cenți/km încă de la primul kilometru , față de regula anterioară, când nivelul de 38 de cenți se aplica abia de la kilometrul 21. Publicația dă și un exemplu de calcul pentru o distanță dus de 22 km și 220 de zile lucrate, care duce la o indemnizație anuală de 1.839,20 euro . Totodată, este menționat pragul de la care are sens cererea de deducere în cursul anului: fiecărui angajat i se aplică automat o deducere forfetară pentru cheltuieli profesionale („Werbungskosten-Pauschale”) de 1.230 euro , iar pentru a cere înscrierea unui „Freibetrag” cheltuielile trebuie să depășească acest nivel cu cel puțin 600 euro (adică, în total, peste 1.830 euro cheltuieli profesionale). În exemplul de 22 km, indemnizația de distanță depășește la limită această bornă, iar alte cheltuieli profesionale pot completa suma. Ce tipuri de cheltuieli pot intra în calcul (exemple din sursă) Pe lângă costurile de deplasare, Focus enumeră cheltuieli care pot crește nivelul deducerii, în funcție de condițiile fiscale și de documentele justificative: formare profesională și echipamente necesare muncii; anumite cheltuieli speciale și poveri excepționale (categorii fiscale distincte); plăți de întreținere, în măsura în care sunt recunoscute fiscal; pierderi din închiriere și arendare; servicii de meșteri și servicii casnice. Publicația notează că pentru multe cheltuieli (cheltuieli profesionale, cheltuieli speciale, poveri excepționale) se aplică o limită de cerere de 600 euro , în timp ce pentru serviciile de meșteri și cele casnice există reguli speciale care pot permite luarea în calcul și fără această limită. Cum se depune cererea și ce obligații apar după Cererea se poate depune online prin portalul Mein ELSTER (platforma fiscală germană), folosind formularul principal și anexele necesare. Pentru depunere, angajatul trebuie să își centralizeze cheltuielile estimate ca fiind deductibile pentru anul respectiv; în funcție de tipul cheltuielilor, pot fi necesare informații suplimentare sau dovezi. Un efect secundar important: cei care își înscriu un „Lohnsteuerfreibetrag” trebuie, de regulă, să depună declarația de venit pentru anul respectiv, cu unele excepții pentru anumite sume forfetare, potrivit sursei. Ce urmează: cerere și pentru 2027 Pentru cei care vor să beneficieze și anul următor, Focus precizează că cererea pentru 2027 poate fi depusă începând cu 1 noiembrie 2026 . În mod obișnuit, deducerea se distribuie pe cele 12 luni, ceea ce poate ridica netul lunar dacă impozitul reținut scade corespunzător. În anumite condiții, se poate cere deducere pentru doi ani calendaristici, iar dacă se schimbă situația (de exemplu, schimbarea jobului sau scăderea semnificativă a costurilor de navetă), angajații trebuie să verifice dacă este necesară informarea fiscului. [...]
Șapte din zece companii nu și-au testat încă pregătirea pentru inspecții fiscale digitale , deși ANAF procesează deja volume masive de date care pot alimenta analize de risc și controale mai țintite, potrivit Economedia , care citează un sondaj EY România . Sondajul „Prețuri de transfer, TVA și inspecții fiscale digitale”, derulat în octombrie 2026, arată că 71% dintre respondenți nu au făcut un exercițiu de pregătire pentru o inspecție fiscală bazată pe datele SAF-T (fișierul standard de control fiscal, transmis către ANAF). În paralel, digitalizarea raportărilor mută „în fapt” începutul unei potențiale controverse fiscale înainte de avizul de inspecție, prin acumularea unei „amprente fiscale digitale” din declarații și documente transmise electronic, avertizează consultanții EY. De ce contează: controale mai puține, dar cu impuneri mai mari Datele citate din activitatea ANAF indică faptul că, în primul semestru din 2026, instituția a procesat peste 1,2 miliarde de facturi electronice, 4,7 milioane de declarații SAF-T și aproape două milioane de deconturi precompletate RO e-TVA. EY susține că acest volum creează premisele unor analize de risc mai sofisticate și ale unor controale mai bine fundamentate. În același timp, raportul de activitate al ANAF pentru S1 2026 consemnează 15.335 de verificări documentare, 3.499 de controale inopinate și 2.729 de notificări de conformare. Călin Stan (Băncilă, Diaconu și Asociații SPRL) afirmă că, deși numărul controalelor a fost mai mic față de aceeași perioadă a anului anterior, colectarea a rămas la un nivel comparabil, ceea ce ar sugera impuneri mai mari la nivelul contribuabililor. Vulnerabilități: prețuri de transfer și TVA Pe zona prețurilor de transfer (tranzacții intra-grup), sondajul indică probleme de administrare și de susținere a ajustărilor în audit: 59% dintre respondenți nu au un proces formal de testare a rezultatelor tranzacțiilor cu părți afiliate și de corectare din timp a abaterilor față de politica de prețuri de transfer (41% spun că au implementat un astfel de proces); 51% se consideră doar parțial pregătiți să susțină ajustările și rațiunea economică într-un audit fiscal; 29% se declară bine pregătiți și 2% foarte bine pregătiți. EY arată că vulnerabilitatea principală nu mai ține doar de existența documentației, ci de capacitatea de a demonstra că rezultatul economic respectă politica de prețuri de transfer și că ajustările au justificare economică. O altă zonă sensibilă este TVA: aproape două treimi dintre respondenți (63%) spun că nu au analizat sau reanalizat implicațiile de TVA ale ajustărilor de prețuri de transfer în contextul jurisprudenței Curții de Justiție a Uniunii Europene, menționându-se cauzele Arcomet Towercranes și Stellantis Portugal. Ce spun companiile: solicitări mai complexe și nevoia de transparență Aproape jumătate dintre respondenți (49%) percep controalele fiscale ca fiind mai solicitante, prin volum și complexitate mai ridicate ale cerințelor; 38% le consideră similare experiențelor anterioare, iar 13% spun că solicitările s-au redus. În relația cu autoritățile fiscale, respondenții indică drept priorități pentru îmbunătățirea interacțiunii cu inspectorii (întrebare cu răspunsuri multiple): 40%: mai multă transparență asupra constatărilor; 31%: termene de răspuns mai lungi, raportate la obiectul solicitărilor; 29%: comunicare mai bună. Sondajul mai arată că 39% dintre respondenți folosesc instrumente de inteligență artificială pentru pregătirea informațiilor și documentelor cerute în inspecții, în timp ce 61% nu le utilizează. Potrivit EY, peste jumătate dintre participanți sunt mari contribuabili, iar concluzia generală este că pregătirea pentru un control fiscal ar trebui tratată ca un proces permanent, cu revizuiri periodice ale zonelor de risc și reconcilierea datelor raportate, pentru a identifica din timp neconcordanțele. [...]
România riscă să ajungă la dobânzi de peste 70 mld. lei în 2027, iar presiunea pe buget poate împinge spre taxe noi , avertizează ministrul Finanțelor, Alexandru Nazare , într-un interviu la Digi24, citat de Economedia . Mesajul central: orice program nou de cheltuieli trebuie să vină cu o sursă de finanțare, altfel crește riscul de derapaj fiscal și de scumpire a finanțării statului. Nazare spune că nu își dorește introducerea de taxe și impozite noi, însă nu exclude scenariul pentru 2027 dacă apar cheltuieli nebugetate care trebuie acoperite. În viziunea sa, Ministerul Finanțelor trasează „linii de siguranță” pentru a evita depășirea țintelor, integrează propunerile ordonatorilor de credite (atât programe noi, cât și măsuri de reducere a risipei) și le prezintă Guvernului, în timp ce decizia politică finală aparține Guvernului și Parlamentului. Miza: buget „credibil” înaintea evaluărilor de rating Ministrul leagă direct politica fiscală de evaluările agențiilor internaționale de rating de la începutul anului viitor și avertizează că România nu își permite un buget necredibil, pentru că ar putea urma un downgrade (retrogradare) și pierderea calificativului de investiții. „În ianuarie avem prima evaluare a agențiilor de rating – în ianuarie vine Fitch, în februarie vine Moody’s, în martie vine S&P. Nu ne putem permite să nu avem un buget credibil, pentru că ar atrage după sine un downgrade, o pierdere a calificativului de investiții, care ar fi extrem de dureroasă pentru toți românii, în special românii vulnerabili”, a declarat Alexandru Nazare. Costul derapajelor: dobânzi mai mari la datoria publică Nazare afirmă că depășirea țintelor bugetare se vede rapid în costurile de finanțare ale statului. Potrivit acestuia, România ar putea plăti peste 70 de miliarde de lei dobânzi anul viitor, după ce în acest an dobânzile ar depăși 60 de miliarde de lei. „Deja avem peste 60 miliarde anul ăsta, probabil că anul viitor vom avea peste 70 miliarde dobânzi”, a spus ministrul. În acest context, ministrul insistă pe menținerea disciplinei fiscal-bugetare și pe identificarea de surse de finanțare, pentru a evita repetarea situațiilor în care execuția bugetară se îndepărtează de țintele anunțate. Ce spune premierul: fără promisiuni până la datele finale Declarațiile ministrului vin după ce premierul Luca Niculescu a transmis că viitorul Guvern își dorește să nu crească taxele și impozitele în 2027, dar evită o promisiune fermă până când sunt disponibile toate datele fiscal-bugetare, inclusiv cele legate de fondurile din PNRR. Niculescu a mai spus că o eventuală decizie privind taxe noi va depinde de situația bugetară de la finalul anului și de încadrarea în ținta de deficit. [...]
Șeful BCR spune că eliminarea impozitului pe cifra de afaceri ar putea reduce presiunea fiscală și susține stabilitatea necesară creditării , într-un context în care banca vede o creștere a creditului de 4–5% în 2027, potrivit Economica . Sergiu Manea leagă însă această perspectivă de „stabilitate” – în special de un buget care să creeze spațiu pentru un model economic bazat pe valoare, nu pe „absorbție brută”. În opinia sa, creșterea creditării ar urma să rămână „foarte segmentată”, iar diferența față de anii anteriori ar veni din felul în care sunt construite condițiile de stabilitate fiscală și legislativă. Miza fiscală: „impozitul pe cifra de afaceri și-a trăit viața” Manea susține că impozitul pe cifra de afaceri (inclusiv cel aplicat sectorului bancar) ar putea fi eliminat și îl descrie drept o soluție temporară („patch”) introdusă într-un moment dificil, care nu ar mai trebui menținută. „Cred că impozitul pe cifră de afaceri și-a trăit viața, a fost un patch într-un moment destul de dificil, putem renunța la el liniștiți.” El afirmă că discuția nu ar trebui limitată la taxa aplicată băncilor, ci extinsă la impozitul pe cifra de afaceri „pe toată economia românească”, argumentând că nu este momentul pentru presiune suplimentară. Bugetul și rigiditatea cheltuielilor: 91 de lei din venituri, cheltuieli „rigide” Un alt punct ridicat de șeful BCR este structura bugetului: el spune că, în prezent, „91 de lei” din veniturile fiscale și din contribuții sociale sunt, practic, cheltuieli rigide, față de o medie europeană „pe la 70”. În același context, Manea compară România cu „competitorii strategici” (menționând că, în afară de Polonia, aceștia sunt între 65 și 71), pe fondul unei reașezări economice în Europa către modele bazate pe creare de valoare. Din această perspectivă, el insistă pe: stabilitate legislativă; stabilitate fiscală; folosirea bugetului ca instrument de creștere economică, nu doar de funcționare a statului. Dosarul ROBOR: BCR anunță că va contesta deciziile Consiliului Concurenței Separat de discuția fiscală, Manea afirmă că BCR intenționează să conteste în instanță deciziile Consiliului Concurenței din dosarul ROBOR, susținând că banca a acționat în cadrul de reglementare și că va urma pașii legali pentru suspendarea și anularea măsurilor dispuse. „Cu foarte multă fermitate, contestăm și vom contesta aceste decizii.” În material nu sunt oferite termene pentru evoluția procesului sau detalii despre calendarul procedural, dincolo de intenția declarată de a parcurge demersurile legale. [...]
Ilie Bolojan spune că o revenire a TVA la 19% ar pune presiune pe ratingul României , argumentând că majorarea de la 19% la 21% a fost parte dintr-un plan de creștere a veniturilor bugetare cerut „în două săptămâni” pentru a evita suspendarea fondurilor europene și riscul de incapacitate de plată, potrivit news.ro . Premierul interimar a declarat, duminică seară, la B1 TV , că nu regretă creșterea TVA, susținând că, la momentul deciziei, România trebuia să prezinte rapid un plan credibil de consolidare fiscală. În lipsa acestuia, a spus Bolojan, ar fi existat riscul suspendării fondurilor europene și intrarea „sigură” într-o zonă de incapacitate de plată, după ce timp de doi ani au fost făcute promisiuni fără a fi îndeplinite. „Nu regret creşterea TVA. La data respectivă, când România trebuia să se prezinte în două săptămâni cu un plan, pentru că altfel ne erau suspendate fondurile europene (...) singura formă pe care o puteam avea era să ne ducem cu un plan care să arate cât se poate de clar că trebuie să ne îmbunătăţim veniturile.” TVA și semnalul către agențiile de rating Bolojan a legat explicit discuția despre o eventuală reducere a TVA de evaluările de rating, afirmând că programul de guvernare al viitorului Executiv nu prevede revenirea la 19%. În opinia sa, dacă o astfel de reducere ar fi anunțată, „viitoarele evaluări de rating ar fi problematice”, cu excepția situației în care ar fi însoțită de reduceri de cheltuieli care să compenseze pierderea de venituri. „Dacă acea măsură a fost atât de proastă şi putea fi evitată, de ce nu aţi văzut în programul actualului guvern că va reduce TVA din nou la 19%? Nu există asemenea măsuri (...) pentru că, dacă ar anunţa aşa ceva, viitoarele evaluări de rating ar fi problematice.” Mesaj pentru politica fiscală pe termen scurt: fără noi creșteri de taxe Întrebat dacă va susține Guvernul Niculescu și dacă vor crește taxele, Bolojan a spus că orice guvern „are libertatea să își facă calcule”, dar a adăugat că, în contextul actual, „nu ar fi bine să mai crească taxe”. În schimb, a indicat ca direcție necesară restructurarea cheltuielilor publice. [...]
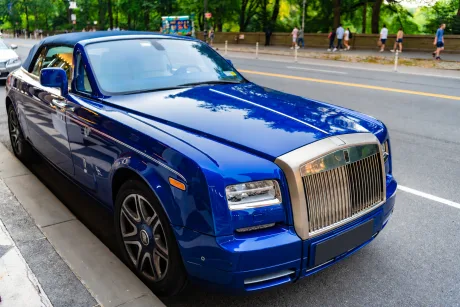
Confiscarea a 63.000 de euro arată riscul fiscal al transportului de numerar nedeclarat peste graniță , după ce agenți fiscali din Palmanova (Friuli-Venezia Giulia) au găsit peste 100.000 de euro într-un Rolls-Royce cu numere de România, potrivit HotNews . În mașina de lux se aflau doi cetățeni români care veneau din România, iar în timpul controlului au fost descoperite teancuri de bancnote de 50 și 100 de euro, cu o valoare totală de peste 100.000 de euro (aprox. peste 500.000 lei). Întrebați despre proveniența banilor, cei doi au spus că suma aparținea unui compatriot și urma să fie folosită pentru achiziția de opere de artă, însă nu au putut prezenta documentația cerută de legislația valutară. Ce obligație fiscală a fost invocată de autorități Conform regulilor menționate în articol, persoanele care trec frontierele naționale cu cel puțin 10.000 de euro în numerar trebuie să declare suma la Agenția Vamală și a Monopolurilor , fie prin procedura electronică, fie direct la birourile vamale. Consecința imediată: confiscare parțială Controlul s-a încheiat cu confiscarea a 63.000 de euro (aprox. 315.000 lei). HotNews notează că mașina nu era furată, însă lipsa documentelor și nedeclararea numerarului au dus la pierderea unei părți semnificative din sumă. [...]