Știri

Știri din categoria Educație financiară
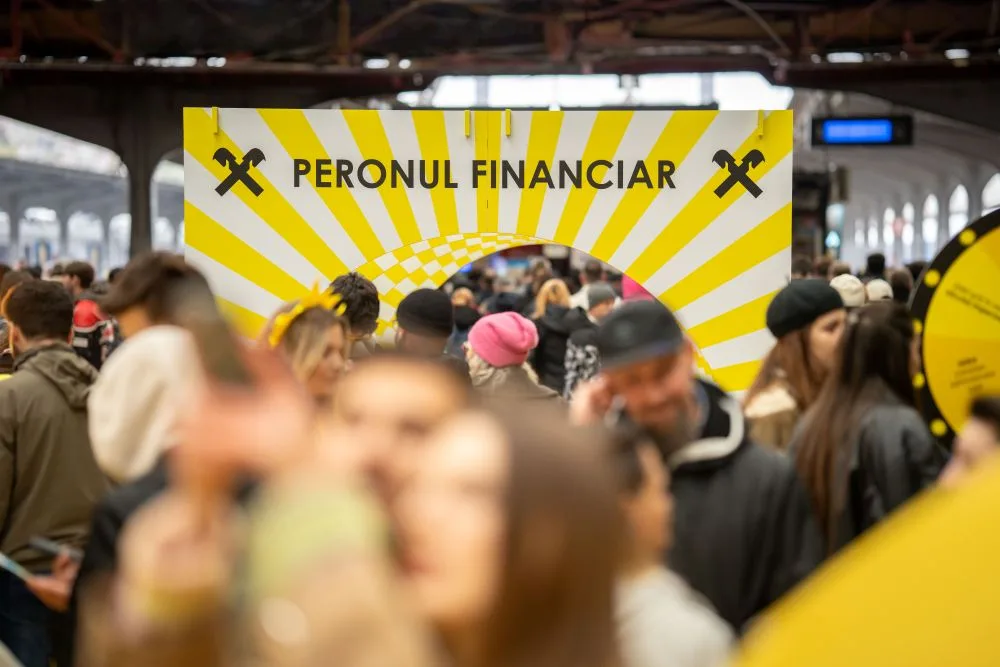
Raiffeisen Bank a testat educația financiară „la plecare”, în Gara de Nord, printr-o activare care a vizat decizii rapide de bugetare într-un moment tipic de cheltuieli impulsive, potrivit Economedia. Înainte de mini-vacanța de 1 Mai, mii de călători au trecut pe la „Peronul Financiar”, unde au primit recomandări despre cum să-și gestioneze banii în vacanță.
Inițiativa a fost construită ca o experiență interactivă de câteva minute, gândită să fie parcursă înainte de urcarea în tren. Mesajul central a fost că relaxarea și planificarea financiară pot coexista, într-un context în care, de regulă, atenția se mută de la buget pe consum.
„Ne-am dorit să fim prezenți cu un mesaj simplu: distracția și planificarea financiară pot merge mână în mână. Peronul Financiar a marcat, astfel, atât începutul mini-vacanței de 1 Mai, cât și un moment bun pentru decizii financiare mai conștiente. Prin această inițiativă, ne-am propus să aducem discuțiile despre bani într-un context în care, de obicei, ne gândim mai mult la relaxare și mai puțin la alegerile financiare.” – Laura Mihăilă, Director Marketing, Comunicare & CX, Raiffeisen Bank România.
Călătorii au completat un quiz financiar, pe un ecran interactiv, cu trei întrebări despre comportamentul de consum în vacanță, inclusiv:
Pe baza răspunsurilor, participanții au primit o încadrare într-un tipar de comportament (de exemplu, „Cheltuitorul Express” versus „Cheltuitorul de Ocazie”), plus un sfat personalizat și un „kit de relaxare financiară”, conform descrierii din material.
Contextul invocat este unul de presiune pe buget în escapadele scurte, când cheltuielile tind să fie mai puțin controlate. Economedia citează un studiu Raiffeisen Bank, potrivit căruia peste 4 din 10 români alocă bugetul de vacanță direct din venitul lunar disponibil, ceea ce crește importanța planificării cheltuielilor chiar și pe termen scurt (detalii în studiul băncii: Raiffeisen Bank).
Dincolo de componenta educativă, spațiul a funcționat și ca zonă de pauză în gară (șezlonguri, zone foto, suveniruri), iar organizatorii susțin că obiectivul a fost ca oamenii să plece la drum cu „un plan mai clar” pentru cheltuielile din vacanță.
Recomandate

Banca Transilvania mizează pe educația financiară ca răspuns la presiunea demografică asupra pensiilor , lansând o inițiativă online care explică pe înțelesul publicului cum funcționează pensiile private și de ce contează economisirea pe termen lung, potrivit Banca Transilvania . Inițiativa, numită „ Pensia ta, pe înțelesul tău ”, este construită ca un chestionar interactiv prin care participanții își pot testa cunoștințele despre pensiile private, pot parcurge informații explicative și se pot înscrie la o tragere la sorți pentru premii. Demersul este poziționat de bancă în contextul în care planificarea financiară pe termen lung devine tot mai importantă, iar pensiile private sunt prezentate ca un element de „siguranță financiară viitoare”. Ce presupune inițiativa și cine poate participa Participanții completează un quiz online cu zece întrebări. Cei care răspund corect la toate întrebările până la 30 septembrie 2026 se pot înscrie în tragerea la sorți organizată de bancă. Premiile menționate în comunicat sunt: 10 aparate foto Canon PowerShot SX740; 10 eBook readere Kindle. Pagina dedicată inițiativei este disponibilă pe site-ul băncii: „Pensia ta, pe înțelesul tău” . De ce pune BT accent pe pensiile private: date despre dezechilibrele din sistem Banca își argumentează inițiativa prin date atribuite Institutului Național de Statistică , pe fondul presiunilor demografice și al diferenței dintre veniturile din perioada activă și pensia publică. Conform datelor citate: pensia publică medie lunară este „de aproape 3.000 de lei”, aproximativ jumătate din salariul mediu net; populația României a ajuns la 19 milioane de persoane, pe fondul natalității scăzute, sporului natural negativ, migrației și schimbărilor demografice și familiale; raportul dintre numărul de persoane care lucrează și pensionarii de asigurări sociale de stat este „de 10:8”. În acest context, banca susține că evoluțiile demografice și sociale pot accentua deficitul de angajați și pot crește cheltuielile publice pentru pensii, sănătate și îngrijire socială, ceea ce face mai importantă informarea despre opțiunile de economisire pentru pensie. [...]

Creșterea la 325.000 de investitori individuali la BVB pune presiune pe educația financiară , pentru că sustenabilitatea acestui avans depinde de disciplina investițională și de evitarea deciziilor emoționale, potrivit unui interviu acordat de Daniela Secară , CEO BT Capital Partners , în proiectul editorial realizat împreună cu Banca Transilvania . În interviul publicat în cadrul seriei „Educația financiară – cea mai bună investiție în tine”, Secară leagă expansiunea bazei de investitori de câțiva factori concreți: digitalizarea (care a redus barierele de acces), listările mari de pe piața locală și emisiunile de titluri de stat Fidelis. În același timp, ea avertizează că „succesul” pe termen lung nu se măsoară doar în conturi deschise, ci în capacitatea oamenilor de a rămâne activi și consecvenți. De ce contează: riscul ca investitorii noi să transforme volatilitatea în pierderi Mesajul central al interviului este că cea mai scumpă eroare pentru investitorii aflați la început nu este ratarea unei oportunități, ci reacția impulsivă la mișcările pieței. Secară descrie un tipar frecvent în perioade de volatilitate: cumpărare când optimismul e ridicat și vânzare când „teama domină piața”, pe fondul concentrării pe știrile de zi cu zi, în locul unei strategii pe termen lung. În acest context, educația financiară devine o condiție pentru ca valul de investitori noi să nu se traducă într-o participare episodică, urmată de retrageri după corecții de piață. Ce recomandă pentru investitorii individuali: disciplină, diversificare, investiții recurente Secară indică trei direcții recurente pentru reducerea riscului și pentru construirea randamentelor în timp: Investiții pe termen lung , nu „câștiguri rapide”, cu decizii bazate pe analiză, nu pe emoții. Diversificare , ca protecție împotriva concentrării pe „o singură companie, un singur sector” sau o oportunitate „pe val”. Investiții recurente , ca alternativă la plasarea unei sume mari dintr-o singură tranșă, cu avantajul timpului și al capitalizării (reinvestirea câștigurilor). Pentru diversificare, ea menționează și fondurile de investiții și ETF-urile (fonduri tranzacționate la bursă), ca soluții care oferă expunere la mai multe companii și sectoare printr-un singur instrument. Tehnologia și inteligența artificială: acces mai ușor, dar nu „pilot automat” Interviul punctează că digitalizarea a schimbat relația investitor–broker: investitorii pot deschide conturi și tranzacționa rapid de pe telefon, iar brokerul tinde să devină mai mult partener de consultanță și educație, nu doar intermediar de ordine. În ceea ce privește inteligența artificială, Secară vede beneficii în procesarea rapidă a volumelor mari de informații și în democratizarea unor instrumente care erau mai accesibile investitorilor instituționali. Limita, în opinia ei, este riscul ca ușurința accesului la răspunsuri să creeze impresia că investițiile sunt „simple” și fără incertitudine, deși rezultatele depind în continuare de gestionarea riscului și consecvență. Interviul integral este disponibil în publicația Financial Intelligence, în cadrul proiectului editorial realizat împreună cu Banca Transilvania: Financial Intelligence . [...]
Interesul pentru investiții este în creștere, iar programul Start în Investiții lansat de Raiffeisen Bank vine într-un moment în care mulți români încă încearcă să înțeleagă acest domeniu. Un studiu realizat împreună cu Appinio arată că 57% dintre respondenți spun că sunt puțin sau deloc informați despre produse financiare de investiții, în timp ce aproximativ o treime consideră că au deja un nivel decent de cunoștințe. Datele arată și cum se informează românii. Internetul rămâne principala sursă (40%), urmat de banca la care au cont (32%) și cercul apropiat – prieteni sau familie (26%). Aplicațiile dedicate de investiții (20%) și social media (19%) completează lista, ceea ce indică un mix între surse digitale și recomandări personale. Practic, utilizatorii nu se bazează pe un singur canal, ci combină mai multe metode pentru a înțelege riscurile și oportunitățile. Pe de altă parte, nevoia de simplificare e evidentă. Mulți spun că ar investi mai ușor dacă ar avea: platforme digitale intuitive secțiuni dedicate de educație financiară în aplicațiile mobile simulări de investiții consultanță personalizată Aproximativ 1 din 3 români consideră că sprijinul direct din partea băncii ar face diferența în luarea deciziilor financiare. În același timp, conținutul video și explicațiile pas cu pas sunt percepute ca fiind mai ușor de urmărit decât materialele clasice. În acest context, Raiffeisen Bank a introdus modulul digital Start în Investiții , integrat în aplicația Smart Mobile. Programul include cinci cursuri interactive, disponibile în română și engleză, fiecare încheiat cu un chestionar de autoevaluare. Scopul este să ofere un punct de plecare pentru cei fără experiență, dar și să clarifice concepte pentru utilizatorii care deja au investiții în portofoliu. Studiul face parte din seria „ Despre Bani 1:1 ” și a fost realizat pe un eșantion de 1.000 de persoane, la nivel național, în martie 2026, confirmând o tendință: interesul există, dar nivelul de educație financiară încă ține ritmul mai lent. [...]

Așteptările de cheltuieli mai mari în august pun presiune pe bugetele curente , iar majoritatea românilor spun că vor acoperi diferența în primul rând din economii, potrivit Economedia , care citează un sondaj Raiffeisen Bank România realizat împreună cu Appinio. 7 din 10 români estimează că vor cheltui mai mult în august decât într-o lună obișnuită, iar pentru aproape jumătate dintre ei creșterea anticipată este de cel puțin 26%. Unde se duc banii în lunile de vară Deși vacanțele și timpul liber cresc bugetul total, cheltuielile curente rămân principala destinație a banilor: 61% spun că aici alocă cei mai mulți bani. Pe lângă acestea, respondenții indică suplimentar: 40%: ieșiri și activități recreative 39%: vacanțe în România 33%: renovări și amenajări ale locuinței 32%: excursii de weekend și city-break-uri Ce apasă cel mai mult: cheltuielile curente, apoi vacanțele Întrebați care este principala sursă de presiune financiară, 18% indică cheltuielile curente. Urmează vacanțele (în străinătate sau în România) cu 14% fiecare, iar renovările/amenajările locuinței sunt menționate de 13%. În același timp, românii nu spun că renunță complet la cheltuielile „cu sens” pentru ei: vacanțele sunt asociate cu cea mai mare satisfacție (34%), urmate de activități recreative (19%) și investiții în casă sau confort personal (13%). Cum își finanțează românii depășirea bugetului: economii înainte de credit Când planurile de vară depășesc bugetul obișnuit, cele mai frecvente soluții sunt ajustări interne, nu împrumuturi. Respondenții spun că ar apela la: 32%: economiile puse deoparte pentru această perioadă 29%: reducerea altor cheltuieli curente 28%: renunțarea la unele ieșiri sau activități 23%: amânarea altor achiziții importante 13%: card de credit sau plata în rate 7%: credit de nevoi personale Efectul vizitelor din diaspora și „vara prudenței” Dintre cei care au apropiați din diaspora care revin în România, 58% spun că vizitele le generează cheltuieli suplimentare în mare sau foarte mare măsură. Per ansamblu, descrierile verii din perspectiva finanțelor personale indică mai degrabă prudență: 21% spun că este o vară fără cheltuieli ieșite din comun, alți 21% o numesc „vara în care țin bugetul sub control”, iar 19% vorbesc despre „vara compromisurilor financiare”. Sondajul face parte din seria „Despre Bani 1:1” a Raiffeisen Bank România și a fost realizat în iulie 2026, pe un eșantion de 1.300 de persoane (18–65 de ani), reprezentativ la nivel național. [...]

Șapte din zece români anticipează cheltuieli mai mari în august, iar aproape jumătate se așteaptă la un plus de cel puțin 26% față de o lună obișnuită , potrivit unui sondaj publicat de Raiffeisen Bank . Datele indică o presiune sezonieră consistentă pe bugetele gospodăriilor, alimentată de combinația dintre costurile curente și cheltuielile discreționare specifice verii. În structură, 61% dintre respondenți spun că alocă cei mai mulți bani pentru cheltuielile curente, însă vara aduce creșteri vizibile și pe alte capitole: 40% indică ieșiri și activități recreative, 39% vacanțe în România, 33% renovări și amenajări ale locuinței, iar 32% excursii de weekend și city-break-uri. Unde se simte cel mai puternic presiunea pe buget Chiar și în sezonul concediilor, cheltuielile de zi cu zi rămân principala sursă de presiune financiară (18% dintre respondenți). Urmează vacanțele în străinătate și vacanțele în România (câte 14%), apoi renovările/amenajările locuinței (13%). În același timp, respondenții nu indică o retragere generalizată din cheltuielile „de experiență”: vacanțele sunt categoria care aduce cea mai mare satisfacție (34%). Alte surse de satisfacție menționate sunt investițiile în casă sau confort personal (13%) și activitățile recreative, inclusiv evenimente festive și festivaluri (19%). Cum își acoperă românii cheltuielile suplimentare Când planurile de vară depășesc bugetul obișnuit, principalele soluții rămân ajustările din resurse proprii și din consum: 32% folosesc economiile făcute pentru această perioadă; 29% reduc alte cheltuieli curente; 28% renunță la unele ieșiri sau activități; 23% amână alte achiziții importante; 13% iau în calcul cardul de credit sau plata în rate; 7% iau în calcul un credit de nevoi personale. Un factor suplimentar de cost este legat de vizitele apropiaților din diaspora: dintre cei care au rude sau prieteni reveniți în țară, 58% spun că aceste vizite le generează cheltuieli suplimentare în mare sau foarte mare măsură, în timp ce 42% resimt impactul în mică măsură sau deloc. O vară „sub control”, dar cu compromisuri Întrebați cum își descriu vara din perspectiva finanțelor personale, răspunsurile indică mai degrabă prudență: 21% spun că este o vară fără cheltuieli ieșite din comun, alți 21% o descriu drept „vara în care țin bugetul sub control”, iar 19% vorbesc despre „vara compromisurilor financiare”. Sondajul a fost realizat în iulie 2026, pe un eșantion de 1.300 de persoane cu vârste între 18 și 65 de ani, reprezentativ la nivel național, în colaborare cu Appinio , în cadrul seriei „Despre Bani 1:1” derulate de Raiffeisen Bank România. [...]
Plățile „invizibile” nu sunt, în sine, cauza cheltuielilor mai mari , iar miza reală este educația financiară, nu forma banilor, potrivit unei declarații a CEO-ului BCR, Sergiu Manea , într-un interviu pentru Wall-Street . Mesajul vine în contextul extinderii rapide a plăților cu cardul, telefonul sau ceasul, care pot face actul plății mai puțin „tangibil” pentru consumatori. În material este invocat și un argument din economia comportamentală: plățile fără numerar (cashless) pot reduce ceea ce economiștii numesc „durerea plății” – senzația concretă de pierdere a banilor în momentul tranzacției. Investopedia este citată cu ideea că plata digitală poate face cheltuiala mai abstractă, mai rapidă și mai ușor de ignorat. „Canalul” de plată versus decizia financiară Sergiu Manea susține că instrumentul de plată este doar un canal, iar controlul cheltuielilor ține de felul în care oamenii înțeleg banii și își construiesc deciziile pe termen lung. În interviul acordat publicației, el respinge ideea că numerarul ar ajuta automat la conștientizarea cheltuielilor. „Eu nu cred că forma fizică a banilor te ajută să conștientizezi cât cheltuiești, ci cunoștințele despre bani. (…) Decizia unui om despre propriii bani vine din cum îi face, cum îi cheltuiește, cum își vede viața în viitor și care sunt perspectivele pe termen lung asupra vieții financiare.” De ce contează: generațiile tinere pornesc direct în „contactless” Un alt punct al discuției este schimbarea de comportament la nivel generațional: pentru tineri, banii sunt tot mai puțin un obiect fizic și tot mai mult un sold într-o aplicație, o notificare sau un abonament recurent. În acest context, Manea spune că ideea „controlului” prin bancnote trebuie privită cu prudență, pentru că mulți tineri nici nu mai sunt obișnuiți cu interacțiunea fizică cu banii. Educația financiară, problema structurală În România, dezbaterea despre cash versus digital se suprapune peste un nivel redus de educație financiară, iar CEO-ul BCR argumentează că tema ar trebui urcată pe agenda publică, mai ales în perioade de tensiune economică și socială. În viziunea sa, educația financiară nu înseamnă doar buget lunar, ci și înțelegerea unor concepte și riscuri de bază: ce este inflația; ce presupune o investiție; cum recunoști o escrocherie financiară; cum evaluezi riscurile și iei decizii consecvente. Ce indică „ Școala de Bani ”, programul BCR Manea leagă nevoia de educație financiară și de rezultatele programului „Școala de Bani”, despre care spune că a ajuns la aproximativ un milion de oameni. Potrivit acestuia, după participare, „două treimi” și-ar fi schimbat comportamentul sau ar fi decis să se raporteze diferit la propria viață financiară. În același context, el afirmă că România este „constant și continuu pe ultimul loc la cunoștințe financiare” și că, deși accesul la servicii bancare este „ok”, produsele și deciziile asociate unei vieți financiare trebuie înțelese mai bine pentru a progresa. [...]