Știri

Știri din categoria Credite
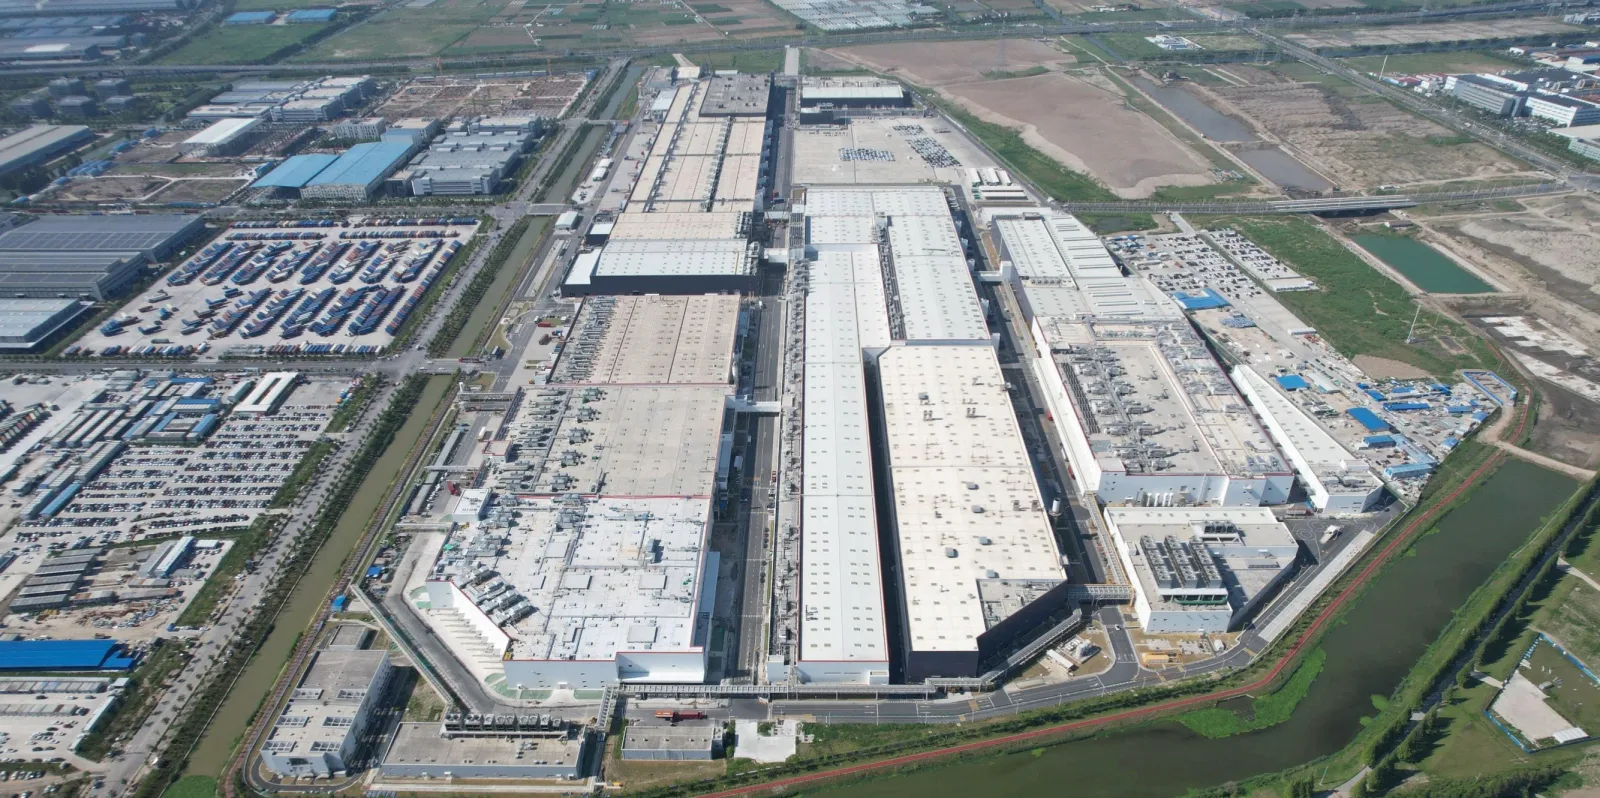
Tesla și-a epuizat integral o facilitate de credit de 5,8 miliarde dolari (aprox. 26,7 miliarde lei) de la bănci chinezești, ceea ce îi concentrează o parte importantă din finanțarea locală într-o datorie cu scadențe apropiate, într-un moment în care vânzările din China scad, potrivit Electrek, care citează raportarea Tesla din formularul 10-Q pentru T1 2026.
Facilitatea „China Working Capital Facility” a ajuns să reprezinte 64% din întreaga datorie „non-recourse” a Tesla (datorie garantată doar cu activele subsidiarei, fără recurs la activele generale ale grupului). În T1 2026, compania a crescut utilizarea liniei cu 35% într-un singur trimestru, până la 5,794 miliarde dolari (aprox. 26,6 miliarde lei), eliminând complet suma neutilizată.
Electrek arată că facilitatea a fost creată în aprilie 2024 de subsidiara Tesla din China ca linie revolving (reînnoibilă) negarantată, în valoare de 20 miliarde yuani (aprox. 2,8 miliarde dolari). Ulterior:
Dobânda este legată de Loan Prime Rate (rata de referință a creditării în China) minus 0,89–0,99 puncte procentuale, ceea ce Electrek estimează la circa 2,01–2,11% — un cost preferențial, sub nivelul tipic pentru multe companii care se finanțează local.
Deși Tesla clasifică această datorie ca „pe termen lung” pe baza „intenției și capacității de a refinanța pe termen lung”, fiecare tragere are scadență de aproximativ un an de la momentul utilizării. La 31 martie 2026, împrumuturile restante urmau să ajungă la maturitate între septembrie 2026 și martie 2027, ceea ce înseamnă că Tesla trebuie fie să ramburseze, fie să refinanțeze practic întreaga sumă de 5,8 miliarde dolari în următoarele 12 luni.
Structura „non-recourse” limitează expunerea directă a grupului (în sensul că datoria este la nivelul subsidiarei), dar mută presiunea pe bilanțul operațiunilor din China, care ajung să poarte aproape 6 miliarde dolari datorie.
Electrek notează că Tesla avea la finalul T1 2026 numerar și investiții pe termen scurt de 44,7 miliarde dolari (aprox. 205,6 miliarde lei) în SUA, ceea ce ridică întrebarea de ce mai are nevoie de finanțare bancară în China.
Explicația avansată este una de optimizare financiară: la un cost al datoriei de aproximativ 2%, Tesla ar putea prefera să se împrumute ieftin în China și să păstreze lichiditățile din SUA în instrumente cu randament mai ridicat (de tip fonduri monetare sau titluri de stat pe termen scurt). Această strategie însă creează o dependență de refinanțarea periodică a datoriei de către băncile chineze.
În același timp, Electrek indică o deteriorare a cererii în China: vânzările retail au scăzut cu 16% de la an la an în T1 2026, iar în martie declinul a fost de 24%. Tesla a confirmat și primul an complet de scădere a vânzărilor în China în 2025.
Ca răspuns, compania a redirecționat producția din Shanghai către export: 100.600 de vehicule au fost livrate peste hotare în T1 2026, în creștere cu 164% față de 38.147 cu un an înainte, ceea ce întărește rolul uzinei ca hub de export. În acest context, finanțarea în yuani, de la bănci chineze și sub reglementări financiare chineze, devine un element operațional sensibil, nu doar unul de cost.
Miza imediată este capacitatea Tesla de a „rula” (refinanța) această datorie pe măsură ce ajunge la scadență, într-un mediu de piață mai dificil în China. Electrek mai notează că, dacă Tesla ar avea nevoie de capital de lucru suplimentar în China, ar putea fi nevoită să negocieze o extindere a facilității cu creditorii locali.
Recomandate
BNR pregătește un cadru care ar permite creditarea garantată cu titluri Fidelis, cu finanțare de până la 80% din valoarea de piață , ceea ce ar putea debloca lichiditate pentru investitori fără vânzarea deținerilor și ar putea reduce costul împrumutului față de un credit negarantat, potrivit Banking News . Măsura este inclusă într-un proiect de regulament pus în consultare de Banca Națională a României pe 20 august, care modifică Regulamentul nr. 17/2012 privind unele condiții de creditare. Dacă va fi adoptat și publicat în Monitorul Oficial, cadrul legal ar permite băncilor să lanseze credite garantate cu titluri de stat tranzacționate la bursă, însă fiecare instituție va decide dacă introduce produsul și în ce condiții. Ce titluri intră și ce rămâne pe dinafară Proiectul se referă la titlurile emise de administrațiile centrale și băncile centrale din Uniunea Europeană, cu condiția să fie admise la tranzacționare pe o piață reglementată dintr-un stat membru. Pentru investitorii români, în această categorie intră titlurile de stat Fidelis , listate la Bursa de Valori București . Tezaur nu este tranzacționat pe o piață reglementată și, în forma actuală a proiectului, nu se încadrează. Contextul de piață este relevant: populația deținea, în mai 2026, titluri de stat românești de peste 75 miliarde lei , iar mai mult de jumătate din sumă era reprezentată de Fidelis. Plafonul de finanțare: 80% (dar nu obligatoriu pentru bănci) Creditul ar putea ajunge la cel mult 80% din valoarea de piață a titlurilor aduse în garanție, plafonul stabilit de creditor „neputând fi mai mare de 80%”, conform proiectului. Exemplul din material: pentru titluri evaluate la 100.000 lei, banca ar putea acorda maximum 80.000 lei. Totuși, 80% este limita maximă permisă de BNR, nu o obligație: băncile pot stabili un procent mai mic, în funcție de politica de risc și de situația financiară a clientului. Dobândă posibil mai mică și venituri din titluri luate în calcul Proiectul BNR nu fixează dobânda, dar faptul că împrumutul este garantat cu titluri de stat ar putea permite un cost mai mic decât la un credit de consum negarantat, potrivit economiștilor citați de publicație. Prețul final rămâne la latitudinea fiecărei bănci. În plus, proiectul prevede că băncile „pot lua în considerare și veniturile aferente titlurilor constituite drept garanție” la analiza capacității de rambursare — adică dobânda încasată din Fidelis ar putea fi inclusă în veniturile clientului. Excepție de la gradul de îndatorare și condiții care reduc plafonul BNR propune includerea acestor credite între excepțiile de la limita obișnuită a gradului de îndatorare (în mod uzual, ratele totale nu pot depăși 40% din venitul net, cu excepții punctuale). Pentru creditele garantate cu titluri de stat, banca ar putea depăși această limită, ceea ce, în anumite cazuri, poate însemna acces la o sumă mai mare decât printr-un credit negarantat. Băncile nu sunt însă obligate să accepte un grad mai mare de îndatorare și vor continua verificările standard (venituri, credite existente, istoric de plată). Plafonul maxim de 80% scade în anumite situații, conform proiectului: dacă titlurile puse garanție sunt cumpărate chiar din creditul garantat: plafonul se reduce cu cel puțin 10 puncte procentuale (de la 80% la 70%); dacă moneda creditului diferă de moneda titlurilor: reducere de minimum 10 puncte procentuale pentru titluri în euro sau dolari și de minimum 20 de puncte procentuale pentru titluri în alte valute; reducerile se pot cumula. Impact operațional: reevaluare zilnică și potrivirea scadențelor Pentru că Fidelis se tranzacționează la bursă, băncile vor trebui să facă „reevaluarea zilnică” a titlurilor și să urmărească „în timp real variațiile de preț”. Proiectul nu detaliază ce se întâmplă dacă valoarea garanției scade puternic, urmând ca aceste situații să fie acoperite în normele interne ale băncilor și în contractele cu clienții. O altă condiție: titlurile folosite drept garanție trebuie să aibă o scadență cel puțin egală cu perioada creditului (de exemplu, un titlu cu scadență peste un an nu ar putea garanta un împrumut pe trei ani). Băncile vor raporta trimestrial către BNR volumul și numărul creditelor acordate, numărul debitorilor și valoarea mediană a gradului de îndatorare. Ce urmează Creditele garantate cu Fidelis ar putea apărea în ofertele băncilor doar după adoptarea regulamentului, publicarea în Monitorul Oficial și actualizarea normelor interne ale instituțiilor interesate. Dacă va fi implementată, reglementarea ar transforma o parte importantă din economisirea populației în titluri de stat într-o garanție utilizabilă pentru finanțare, cu potențial de a stimula creditarea de consum fără vânzarea investiției. [...]
Creșterea ratei creditelor neperformante la 2,89% indică o deteriorare ușoară a calității portofoliilor bancare , într-un moment în care sistemul bancar își extinde bilanțurile: activele totale au ajuns la 981 miliarde lei, potrivit datelor BNR citate de Agerpres . Rata creditelor neperformante (împrumuturi cu întârzieri mari la plată sau cu șanse reduse de recuperare) era de 2,89% la finalul lunii iunie 2026, în creștere față de 2,81% în perioada similară din 2025. Comparativ cu sfârșitul anului trecut, când indicatorul era de 2,69%, avansul sugerează o presiune moderată pe disciplina de plată, fără a indica, pe baza datelor prezentate, o schimbare abruptă. Context: sistem bancar mai mare, structură dominată de capital privat În iunie 2026, în România funcționau 29 de instituții de credit, dintre care zece erau sucursale ale unor bănci străine. Activele totale ale sistemului bancar se ridicau la 981 miliarde lei, cu 87 miliarde lei peste nivelul din iunie 2025. Din perspectiva structurii de proprietate, activele instituțiilor cu capital privat reprezentau 86% din total, iar cele ale instituțiilor cu capital străin 63,2%, conform datelor centralizate de BNR. De ce contează pentru piața de credit O rată mai mare a creditelor neperformante poate însemna, în timp, costuri mai ridicate pentru bănci (prin provizioane – rezerve contabile pentru pierderi așteptate) și o prudență sporită la acordarea de împrumuturi. Materialul citat nu oferă detalii despre distribuția neperformanței pe segmente (populație/companii) sau despre cauze, astfel că amploarea și sursa creșterii nu pot fi evaluate din aceste date. [...]
IMM-urile pot obține credite de până la 300.000 lei cu garanție de stat de până la 80% , printr-un mecanism care promite scurtarea timpului de aprobare, după ce UniCredit Bank și FNGCIMM au semnat o nouă convenție de garantare, potrivit Ziarul Financiar . Programul este construit în jurul produsului „Garanții Preaprobate INSTANT”, prin care companiile eligibile pot accesa finanțări pentru capital de lucru și investiții, în limita a 300.000 lei, susținute de o garanție FNGCIMM de până la 80% din valoarea creditului. Miza operațională este reducerea barierelor de acces la finanțare, într-un context în care viteza și predictibilitatea aprobării contează direct pentru deciziile de investiții și pentru continuitatea activității curente. Ce finanțează și cui se adresează Produsul se adresează atât firmelor cu experiență, cât și start-up-urilor eligibile și poate acoperi o plajă largă de nevoi, de la rulajul zilnic până la proiecte de dezvoltare. În informațiile transmise de UniCredit, sunt menționate explicit: capital de lucru (susținerea activității curente); extinderea activității; investiții în echipamente; digitalizare și modernizare; investiții în active, tehnologie, spații de producție sau servicii. De ce contează pentru IMM-uri: garanția reduce riscul perceput de bancă Garanția FNGCIMM de până la 80% din valoarea creditului este elementul care poate face diferența pentru firmele care au dificultăți în a îndeplini cerințele de garantare sau pentru cele care vor să accelereze accesul la finanțare. În practică, o astfel de garanție transferă o parte importantă din risc către fondul de garantare, ceea ce poate facilita aprobarea creditului pentru companiile eligibile. Ce spun partenerii Antoaneta Curteanu, vicepreședinte executiv UniCredit Bank, a legat parteneriatul de nevoia de rapiditate și predictibilitate în finanțare: „Parteneriatul dintre UniCredit Bank şi FNGCIMM reprezintă un nou pas în direcţia sprijinirii mediului de afaceri local, într-un context în care viteza de acces la finanţare şi predictibilitatea procesului de aprobare sunt esenţiale pentru succesul companiilor.” UniCredit afirmă că, prin acest parteneriat, își reconfirmă angajamentul de a susține antreprenoriatul românesc și competitivitatea IMM-urilor, prin instrumente financiare dedicate. Ce urmează Din informațiile disponibile în articol nu reies detalii despre costuri (dobânzi, comisioane), criterii exacte de eligibilitate sau termene de implementare. Cert este că accesul la finanțare este condiționat de eligibilitatea companiei și de aplicarea în cadrul produsului „Garanții Preaprobate INSTANT”, pe baza convenției semnate între UniCredit Bank și FNGCIMM. [...]
MOOV Leasing își majorează cu peste 70% capacitatea de finanțare după ce a atras o finanțare sindicalizată de 187 milioane euro (aprox. 935 milioane lei), potrivit Banca Transilvania . Creditul este acordat împreună cu UniCredit Bank, Raiffeisen Bank, ING Bank și EximBank și vizează susținerea planurilor de creștere ale companiei și extinderea accesului la soluții moderne de mobilitate în România. Noua facilitate are și un rol de refinanțare: înlocuiește un credit sindicalizat anterior, de 110 milioane euro (aprox. 550 milioane lei). În același timp, o parte dintre condițiile împrumutului sunt corelate cu obiectivele de sustenabilitate ale MOOV Leasing, ceea ce înseamnă că anumite clauze ale finanțării sunt legate de ținte de mediu și dezvoltare durabilă asumate de companie. Cum este structurată finanțarea și cine coordonează Banca Transilvania precizează că se numără printre băncile care au coordonat acordarea și structurarea finanțării și are, totodată, rolul de coordonare a relației dintre bănci și companie după acordarea creditului. Asistența juridică a fost asigurată de Filip & Company pentru consorțiul de bănci și de Stoica, Popa & Asociații pentru MOOV Leasing. Ce urmărește MOOV Leasing cu banii MOOV Leasing, companie românească specializată în leasing operațional și soluții de mobilitate, își bazează modelul pe tehnologie, servicii integrate și procese digitale, cu flexibilitate contractuală. Compania se adresează atât firmelor, cât și persoanelor fizice, poziționându-se ca alternativă la deținerea tradițională a unui autoturism. În comunicat, Cosmin Călin, Director General Adjunct Large Corporate la Banca Transilvania, leagă tranzacția de susținerea unor modele de afaceri care combină „creșterea sustenabilă” cu „performanța operațională”: „Prin această finanțare susținem dezvoltarea unui jucător important din domeniul leasingului operațional și al soluțiilor de mobilitate, o companie care îmbină creșterea sustenabilă cu performanța operațională. Credem în modelele de afaceri care generează valoare pe termen lung, contribuie la reducerea impactului asupra mediului și sprijină tranziția către o economie mai verde. Această tranzacție reafirmă angajamentul Băncii Transilvania de a susține companiile inovatoare care integrează principiile sustenabilității în strategia de dezvoltare și contribuie la construirea unui viitor mai responsabil.” De ce contează Dimensiunea finanțării și creșterea declarată a capacității de finanțare (peste 70%) indică o accelerare a resurselor disponibile pentru MOOV Leasing într-o piață în care leasingul operațional și serviciile de mobilitate se dezvoltă pe fondul digitalizării și al cererii pentru soluții mai flexibile. În plus, includerea unor condiții corelate cu obiective de sustenabilitate arată că finanțările mari din zona corporate sunt tot mai des legate de criterii de mediu și guvernanță, nu doar de costul capitalului. [...]
Deteriorarea calității creditării companiilor împinge în sus riscul de credit în sistemul bancar , după ce rata creditelor neperformante (NPL) pe segmentul firmelor nefinanciare a urcat la 5,6% în martie 2026, cu 1,2 puncte procentuale peste nivelul din martie 2025, potrivit Economedia , care citează Raportul asupra stabilității financiare publicat de BNR. În același timp, pe segmentul populației, calitatea portofoliului s-a îmbunătățit: rata NPL a coborât la 2,9% în martie 2026, în scădere cu 0,1 puncte procentuale față de perioada similară din 2025. Unde se vede concentrarea riscului la companii BNR indică segmente ale portofoliului care rămân cu profil de risc mai ridicat, în special în zona IMM și în creditele cu garanții de stat . Concret, în martie 2026: creditele către sectorul IMM: NPL 7,2% la microîntreprinderi și 7,1% la întreprinderi mici, față de 4,7% la corporații; creditele cu garanții de stat acordate firmelor: NPL 11,3%; expunerile față de piața imobiliară comercială : NPL 6,2%. Creditele în valută: pondere mare la firme, dar NPL mai mic O altă zonă care „necesită monitorizare”, potrivit BNR, este creditarea în monedă străină. La companiile nefinanciare, creditele în valută au o pondere de 53% în portofoliu (martie 2026), însă rata NPL asociată este mai redusă decât la creditele în lei: 4,1% față de 7,3%. La populație, ponderea creditelor în valută continuă să scadă, ajungând la 7% în martie 2026 (minus 1,7 puncte procentuale față de anul anterior), pe fondul măsurilor macroprudențiale ale BNR, diferențiate în funcție de valută. Ce urmează: presiuni în creștere asupra capacității de plată Într-un context de incertitudini interne și internaționale, BNR avertizează că serviciul datoriei ar putea fi supus unor presiuni ascendente. Scenariul macroeconomic de bază din raport indică o creștere a probabilității de nerambursare pe 12 luni: la creditele imobiliare: de la 0,25% în martie 2026 la 0,32% în martie 2027; la creditele de consum: de la 3% în martie 2026 la 3,4% în martie 2027; la companiile nefinanciare: probabilitatea medie de nerambursare este estimată la 4,5% în martie 2027, de la 3,4% în martie 2026. Pentru bănci și pentru companii, mesajul central este că deteriorarea pe segmentul firmelor — mai ales în zonele cu NPL ridicat — poate amplifica nevoia de prudență la creditare și de monitorizare a portofoliilor în perioada următoare. [...]
Deteriorarea creditării firmelor apasă pe riscul bancar : rata creditelor neperformante (NPL) la companiile nefinanciare a urcat la 5,6% în martie 2026, cu 1,2 puncte procentuale peste nivelul din martie 2025, potrivit Agerpres , care citează Raportul asupra stabilității financiare publicat de BNR. În același timp, pe segmentul populației, calitatea portofoliului s-a îmbunătățit: rata NPL a coborât la 2,9% în martie 2026, în scădere cu 0,1 puncte procentuale față de perioada corespondentă din 2025. Unde se concentrează riscul în portofoliile băncilor BNR indică mai multe zone cu profil de risc mai ridicat în creditarea companiilor, în special în interiorul segmentului IMM și în împrumuturile cu anumite tipuri de garanții sau expuneri: credite către IMM, în special microîntreprinderi și întreprinderi mici: rata NPL 7,2%, respectiv 7,1% (martie 2026), față de 4,7% în cazul corporațiilor; credite cu garanții de stat acordate firmelor: rata NPL 11,3% (martie 2026); expuneri față de piața imobiliară comercială : rata NPL 6,2% (martie 2026). Creditele în valută rămân relevante la companii O altă categorie care „necesită monitorizare”, potrivit BNR, este cea a împrumuturilor denominate în monedă străină. La companiile nefinanciare, ponderea creditelor în valută se menține ridicată, la 53% din portofoliu (martie 2026), deși rata NPL asociată este mai redusă decât la creditele în lei: 4,1% față de 7,3% (martie 2026). La populație, ponderea creditelor în valută este în scădere, la 7% (minus 1,7 puncte procentuale anual, martie 2026), pe fondul măsurilor macroprudențiale (set de reguli pentru limitarea riscurilor sistemice) aplicate de BNR, diferențiate în funcție de valută. Ce anticipează BNR pentru următoarele 12 luni Într-un context de incertitudini interne și internaționale, BNR avertizează că presiunile asupra capacității de plată pot crește. Estimările pe un orizont de 12 luni indică: pentru creditele imobiliare: probabilitatea de nerambursare ar urca de la 0,25% (martie 2026) la 0,32% (martie 2027); pentru creditele de consum: de la 3% (martie 2026) la 3,4% (martie 2027); pentru companiile nefinanciare: probabilitatea medie de nerambursare este estimată la 4,5% în martie 2027, de la 3,4% în martie 2026. În termeni practici, mesajul raportului este că deteriorarea pe zona companiilor – mai ales în segmentele cu NPL ridicat – poate deveni un factor de presiune pentru bănci și pentru condițiile de finanțare, dacă scenariul de creștere a riscului de credit se materializează. [...]