Știri

Știri din categoria Bursă

Raliul post-IPO a dus SpaceX la o capitalizare de aproape 2.940 mld. dolari, suficient cât să depășească temporar Microsoft și să urce, pentru scurt timp, pe locul patru între cele mai valoroase companii listate din SUA, potrivit news.ro.
În timpul ședinței de marți, SpaceX a atins aproximativ 2.940 de miliarde de dolari capitalizare, peste Microsoft (circa 2.930 de miliarde de dolari). Ulterior, acțiunile au mai pierdut din avans, însă compania a rămas peste Amazon, evaluată la aproximativ 2.660 de miliarde de dolari.
Mișcarea vine la doar câteva zile după debutul bursier, descris ca cea mai mare ofertă publică inițială din istorie. Acțiunile SpaceX au urcat cu aproximativ 9% marți, după un plus de 20% luni, în prima zi completă de tranzacționare. Față de prețul de ofertă de 135 de dolari pe acțiune, titlurile s-au apreciat cu aproximativ 62%.
Un factor suplimentar a fost anunțul privind achiziția Anysphere, dezvoltatorul asistentului de programare bazat pe inteligență artificială Cursor, într-o tranzacție evaluată la 60 de miliarde de dolari. Acordul este așteptat să fie finalizat în trimestrul al treilea al acestui an.
Elon Musk a spus recent că SpaceX ar putea ajunge la venituri de aproximativ 1.000 de miliarde de dolari anual până în 2030. În 2025, compania a raportat venituri de 18,7 miliarde de dolari și o pierdere netă de 4,9 miliarde de dolari.
SpaceX a devenit pentru scurt timp a patra cea mai valoroasă companie listată din Statele Unite, fiind depășită doar de Apple, Nvidia și Alphabet. Datele de piață citate indică un clasament condus de Nvidia (aprox. 5.400 de miliarde de dolari), urmată de Alphabet (circa 4.800 de miliarde de dolari) și Apple (peste 4.300 de miliarde de dolari).
În paralel cu entuziasmul investitorilor, există și avertismente privind nivelul evaluării: firma de analiză CFRA a inițiat acoperirea acțiunii cu recomandarea „vinde” și un preț-țintă de 115 dolari pe acțiune, invocând așteptări foarte ambițioase de creștere și un necesar uriaș de investiții.
Recomandate
Simtel Team a semnat un contract EPC de 17 mil. euro (aprox. 91 mil. lei), echivalent cu circa 30% din capitalizarea sa bursieră , un ordin de mărime care poate conta direct în vizibilitatea veniturilor companiei listate la BVB, potrivit Ziarul Financiar . Simtel Team (simbol SMTL) a semnat prin Simtel Italia un contract de tip EPC (inginerie, achiziții și construcție) în valoare de 17 mil. euro, fără TVA, pentru construirea unei centrale fotovoltaice în provincia Foggia, regiunea Apulia (Italia). Beneficiarul este Reden Santino Srl, iar lucrările ar urma să dureze aproximativ 12 luni, conform graficului de execuție convenit de părți. Dimensiunea contractului este relevantă și prin raportare la evaluarea de piață: valoarea lui reprezintă circa 30% din capitalizarea bursieră a Simtel, de 301 mil. lei (56 mil. euro) la închiderea ședinței de luni, notează publicația. Raportul a fost publicat după închiderea pieței. Acțiunile SMTL au încheiat ședința nemodificate, la 37 lei, după ce în cursul zilei coborâseră până la 36,4 lei. Prețul este cu aproape 40% sub maximul ultimelor 52 de săptămâni (61,4 lei) și la circa 5% peste minimul perioadei. Contractul din Italia este al doilea anunț din zona fotovoltaică în mai puțin de o lună, după ce pe 15 octombrie compania a raportat semnarea unui contract pentru dezvoltarea unei centrale fotovoltaice. În acționariat, fondatorii Iulian Nedea, Sergiu-Eugen Bazarciuc și Radu-Laurențiu Vilău dețin împreună aproape 60% din acțiuni. Simtel urmează să publice rezultatele pe trimestrul al treilea pe 18 noiembrie, iar teleconferința cu investitorii este programată a doua zi. [...]
Alphabet a pierdut într-o singură zi peste 500 de miliarde de dolari din capitalizare , după ce investitorii au penalizat combinația dintre cheltuieli masive pentru infrastructura de inteligență artificială (IA) și un flux de numerar liber puternic negativ, potrivit WinFuture . Acțiunile au scăzut cu până la 13,5% joi, în ceea ce publicația descrie drept cel mai mare declin bursier din istoria companiei. Căderea a venit după publicarea miercuri seară a rezultatelor pentru trimestrul al treilea din 2026. Declinul ar depăși, ca amplitudine, episoadele de stres din martie 2020 (debutul pandemiei) și din septembrie 2008 (criza financiară), conform aceleiași surse. Cheltuielile pentru IA au împins cashflow-ul în teritoriu negativ Deși veniturile totale au crescut în ritm anual, iar divizia de cloud și-a dublat veniturile la 30,71 miliarde dolari (aprox. 141 miliarde lei), piața a reacționat la deteriorarea fluxului de numerar liber: -9,1 miliarde dolari (aprox. -42 miliarde lei), față de o așteptare a analiștilor de -2,7 miliarde dolari (aprox. -12 miliarde lei), notează WinFuture . Publicația citează Business Insider pentru explicația principală: investițiile foarte mari în infrastructura de IA. În trimestrul raportat, Alphabet ar fi investit 51,3 miliarde dolari (aprox. 236 miliarde lei) în active (cheltuieli de capital), finanțând parțial efortul prin: datorii noi de 29 miliarde dolari (aprox. 133 miliarde lei); vânzări nete de acțiuni de 12,4 miliarde dolari (aprox. 57 miliarde lei). În paralel, costurile cu dobânzile au crescut puternic: de la 143 milioane dolari (aprox. 658 milioane lei) în trimestrul similar al anului anterior la un nivel de aproape șapte ori mai mare, potrivit datelor prezentate. Presiune suplimentară: depreciere pe SpaceX și publicitate în căutare sub așteptări Rezultatul a fost afectat și de o depreciere a participației la SpaceX de 8,7 miliarde dolari (aprox. 40 miliarde lei), menționează WinFuture. Separat, segmentul de bază – publicitatea asociată motorului de căutare – a ratat estimările analiștilor: veniturile din „search ads” au fost de 63,35 miliarde dolari (aprox. 291 miliarde lei), aproape neschimbate față de trimestrul anterior. Philipp Schindler , Chief Business Officer la Google, a spus că monetizarea în „AI Mode” este, deocamdată, mai redusă; compania extinde internațional reclamele în rezumatele generate de IA („AI overviews”) pentru a compensa. Ce urmărește piața mai departe Miza pentru investitori rămâne dacă investițiile în IA se vor transforma suficient de repede în venituri și marje care să justifice efortul de capital. Potrivit WinFuture, managementul ar indica pentru 2027 cheltuieli de capital de încă aproximativ 300 miliarde dolari (aprox. 1.380 miliarde lei), ceea ce sugerează că presiunea pe cashflow și finanțare ar putea continua. [...]
Nvidia se apropie de o capitalizare de 6 trilioane de dolari (aprox. 27,6 trilioane lei) , pe fondul pariului investitorilor că boom-ul inteligenței artificiale (AI) nu și-a atins încă vârful, potrivit WinFuture . Pentru bursă, miza imediată este combinația dintre creșterea accelerată a așteptărilor de profit și un program masiv de răscumpărare de acțiuni, care poate susține câștigul pe acțiune. Nvidia a urcat la un nivel record al valorii de piață, de aproape 5,8 trilioane de dolari (aprox. 26,7 trilioane lei), după un „outlook” (estimare/ghidaj) puternic pentru următorul exercițiu financiar și după anunțarea unui nou program de buyback. De la începutul anului, acțiunea a avansat cu circa 28%, ceea ce ar fi adăugat aproximativ 1,2 trilioane de dolari (aprox. 5,5 trilioane lei) la capitalizarea companiei. Buyback de 150 mld. dolari și efectul asupra câștigului pe acțiune Un element central pentru investitori este decizia companiei de a aproba încă 150 miliarde de dolari (aprox. 690 miliarde lei) pentru răscumpărarea propriilor acțiuni. Astfel de programe reduc numărul de acțiuni în circulație și pot crește câștigul pe acțiune, chiar și în condițiile în care profitul total nu accelerează în același ritm. WinFuture notează că Nvidia își permite acest efort financiar în principal datorită fluxului de numerar ridicat, iar CEO-ul Jensen Huang a prezentat decizia ca pe un semnal de încredere în perspectivele pe termen lung. Așteptări foarte ridicate pentru 2027–2028, dar evaluare relativ temperată Pentru anul fiscal 2027, sunt anticipate o dublare a profitului net și o creștere a veniturilor de aproximativ 90%, după ce în anul anterior ambii indicatori ar fi crescut cu circa 65%. Pentru 2028, prognoza menționată în material indică în continuare un avans al veniturilor de aproximativ 70%. În același timp, publicația subliniază că, raportat la profitul așteptat, evaluarea nu este „deosebit de ridicată”: acțiunea ar fi tranzacționată la aproximativ de 17 ori profitul estimat pentru următoarele 12 luni, nivel apropiat de minimul ultimilor circa zece ani și sub multiplu de 19 ori atribuit indicelui S&P 500 . De ce contează pentru piață: „cel mai valoros din lume” ridică ștacheta Nvidia este prezentată ca fiind, în acest moment, cea mai valoroasă companie din lume. Consecința directă pentru bursă este că, pe măsură ce dimensiunea crește, devine mai dificil ca acțiunea să continue să urce „semnificativ” fără rate de creștere foarte mari, avertizează WinFuture. În context, materialul amintește și schimbarea de sentiment din piață: la final de martie, acțiunea era încă în scădere cu circa 11% de la începutul anului, pe fondul întrebărilor legate de justificarea investițiilor masive în infrastructura AI. Ulterior, interesul investitorilor pentru marile companii de tehnologie ar fi fost alimentat și de dobânzi ridicate și date economice mai slabe, pe lângă cererea în continuare puternică pentru cipuri AI. [...]
Alegerea dintre diversificare și concentrare ar fi făcut o diferență de aproape 30.000 de euro pentru un investitor care ar fi plasat 10.000 de euro în urmă cu zece ani într-un ETF pe piața americană, arată o analiză Economedia . În scenariile comparate, expunerea pe Nasdaq 100 ar fi adus un câștig net superior față de S&P 500, însă cu un profil de risc diferit, mai ales prin concentrarea pe tehnologie. Două randamente, două profiluri de risc În exemplul pentru S&P 500, Economedia folosește iShares Core S&P 500 UCITS ETF (calcul în euro, cu dividende reinvestite), cu o performanță anualizată de aproximativ 14,88% în cei zece ani încheiați la 30 iunie 2026. Aplicat unei investiții inițiale de 10.000 de euro, rezultatul ar fi fost o valoare de aproximativ 40.000 de euro după zece ani, adică o multiplicare de circa patru ori. Analiza subliniază însă că evoluția nu a fost liniară: în interval au existat pandemia, creșterea inflației, majorări rapide ale dobânzilor și corecții bursiere. Pentru ETF-ul folosit ca exemplu, datele indică un drawdown (scădere maximă față de un vârf anterior) de aproximativ 17,6% în cea mai dificilă perioadă din ultimul deceniu. În scenariul Nasdaq 100, exemplul iShares Nasdaq 100 UCITS ETF (tot în euro, cu dividende reinvestite) ar fi avut o performanță anualizată de aproximativ 21,43% pentru cei zece ani încheiați la 30 iunie 2026. În acest caz, 10.000 de euro ar fi ajuns la aproximativ 69.600 de euro, semnificativ peste rezultatul asociat S&P 500 în comparația prezentată. De ce contează: performanța mai mare vine cu o concentrare mai ridicată Diferența de rezultat este pusă de Economedia pe seama expunerii mai mari a Nasdaq 100 la sectorul tehnologic și a concentrării mai ridicate. Cu alte cuvinte, randamentul superior din ultimul deceniu nu înseamnă automat că Nasdaq 100 este „mai bun” pentru orice investitor: în perioade în care tehnologia este lovită puternic, fluctuațiile pot fi mai severe. Concluzia analizei este că lecția ultimilor zece ani nu este că Nasdaq 100 va domina și următorii zece, ci că alegerea între cei doi indici înseamnă, de fapt, o alegere între niveluri diferite de diversificare, volatilitate și risc. Accesul investitorilor români și costurile menționate în analiză Economedia notează că investitorii români au astăzi acces mai simplu la piețele internaționale și dă exemplul XTB, unde ar fi disponibile peste 2.200 de ETF-uri. Pentru investițiile în acțiuni și ETF-uri, analiza menționează un comision de tranzacționare de 0% sub un rulaj lunar de 100.000 de euro, iar peste acest prag un comision de 0,2% (minimum 10 euro). Dacă moneda instrumentului diferă de moneda contului, poate apărea un cost de conversie valutară de 0,5%. (Detalii: 0% comision .) La final, publicația precizează că exemplele sunt calcule ipotetice bazate pe performanțe istorice și nu reprezintă rezultatele unui investitor sau ale unui ETF concret, iar calculele nu includ dividende, taxe, comisioane, fiscalitate sau efectul cursului valutar; performanțele trecute nu garantează rezultate viitoare, iar investițiile pot genera pierderi. [...]
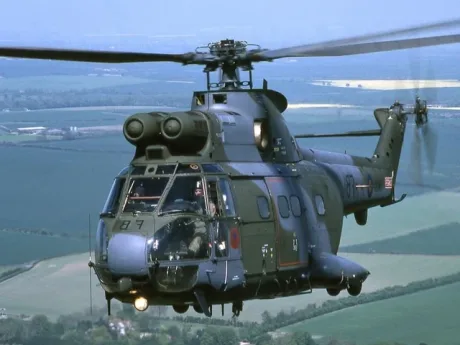
IAR Brașov și-a majorat profitul net de peste două ori la 9 luni , pe fondul unei creșteri accelerate a veniturilor din exploatare, în timp ce cheltuielile au urcat într-un ritm mai lent, potrivit Profit . Producătorul de elicoptere a raportat pentru primele 9 luni venituri totale din exploatare de 395,20 milioane lei, în creștere cu 35,10% față de 292,51 milioane lei în exercițiul financiar precedent. În același interval, cheltuielile totale de exploatare au crescut cu 25,81%, la 341,22 milioane lei, de la 271,20 milioane lei. Diferența de ritm dintre venituri și cheltuieli s-a reflectat în rezultatul final: profitul net a urcat la 48,30 milioane lei, de la 20,81 milioane lei în primele 9 luni din 2025. La jumătatea anului (S1), câștigul net era de 32,23 milioane lei, iar pe întreg anul trecut compania raportase un profit net de 47,68 milioane lei. Dinamica afacerilor: creștere marginală a cifrei de afaceri nete În primele trei trimestre, IAR Brașov a realizat o cifră de afaceri netă de 312,00 milioane lei, cu 0,35% peste nivelul de 301,90 milioane lei din perioada similară a anului trecut. Context: tensiuni interne pe tema salariilor și indemnizațiilor În același timp, angajații societății au protestat la jumătatea lunii trecute, acuzând o creștere de patru ori a indemnizațiilor șefilor, concomitent cu blocarea indexării salariilor, mai notează publicația. [...]
Investitorii au direcționat masiv subscrierile Fidelis către euro , iar după patru zile emisiunea din noiembrie se apropie de pragul de 1 mld. lei, semn că economisirea în valută rămâne preferată în fața tranșelor în lei, potrivit Ziarul Financiar . În primele patru zile, persoanele fizice au subscris echivalentul a 918 mil. lei (172 mil. euro), iar peste trei sferturi din sumă a mers în titluri denominate în euro. Emisiunea se încheie vineri, 13 noiembrie, conform datelor actualizate miercuri după-amiază. Unde s-au dus banii: euro, cu accent pe scadența de 10 ani Cea mai mare parte a subscrierilor în euro a fost atrasă de tranșa cu scadență la 10 ani, care oferă o dobândă de 6,6% pe an: investitorii au plasat aici 83 mil. euro. Tranșa în euro pe trei ani, cu dobândă de 4,5%, a atras 44 mil. euro. Tranșa destinată donatorilor de sânge, cu dobândă de 5,5%, a strâns 8 mil. euro. Per total, subscrierile în euro au ajuns la 134 mil. euro. Tranșele în lei: 201 mil. lei, cu interes mai mare pe 2 ani În lei, investitorii au subscris 201 mil. lei (38 mil. euro). Cea mai mare sumă a fost atrasă de titlurile pe doi ani, cu dobândă de 6,6%, unde s-au strâns 90 mil. lei (17 mil. euro). Pe următoarele locuri, ca volum, se află: tranșa pentru donatorii de sânge, cu dobândă de 7,6%: 41 mil. lei (8 mil. euro); titlurile pe patru ani, cu dobândă de 7,15%: 39 mil. lei (7 mil. euro); titlurile pe 10 ani, cu dobândă de 7,75%: 31 mil. lei (6 mil. euro). Ce urmează: listarea la BVB și regimul fiscal Veniturile din titlurile Fidelis nu se impozitează, iar dobânda se plătește o dată pe an. Titlurile urmează să intre la tranzacționare pe Bursa de Valori București din 19 noiembrie. [...]