Știri

Știri din categoria Bănci
Amenda de 700 milioane euro (aprox. 3,5 miliarde lei) redeschide problema arhitecturii ROBOR, într-un moment în care Consiliul Concurenței spune că nu a găsit „proba unui cartel”, dar a sancționat totuși 10 bănci pentru un „schimb de informații” care ar fi putut împinge cotațiile peste nivelul justificat de piață, potrivit HotNews. Miza pentru piață nu este doar litigiul, ci dacă un indice bazat pe cotații declarative mai poate fi apărat, ca model, în 2026.
Băncile amendate sunt BCR, BRD, Banca Transilvania, ING Bank, Raiffeisen, Exim Banca Românească, CEC Bank, UniCredit, Intesa Sanpaolo și Libra Bank.
În ziua inspecțiilor, inspectorii au cerut telefoanele mobile ale dealerilor care „cotau efectiv” la fixingul zilnic din care se formează ROBOR, iar verificările ar fi durat circa 8 ore, conform informațiilor din bănci citate de publicație. În acest interval, ar fi fost verificate aplicațiile prin care dealerii ar fi putut comunica între ei.
Întrebarea centrală rămasă în piață, așa cum o formulează articolul, este ce anume ar fi fost găsit în aceste telefoane: dacă dealerii au discutat în afara canalelor permise sau dacă schimbul de informații s-a produs în alt mod.
Potrivit materialului, orice comunicare între dealerii care participă la fixing poate avea loc doar pe canalele Reuters, iar discuțiile sunt înregistrate. În acest context, elementul care alimentează disputa este mecanismul prin care „fiecare participant a văzut cotațiile celorlalți” și cum s-a ajuns la concluzia de „schimb de informații” sancționabil.
Bogdan Chirițoiu, citat în articol, a spus că instituția nu a găsit proba unui cartel, dar a argumentat sancțiunile prin existența unui schimb de informații care ar fi permis participanților „să se ducă mai sus decât condițiile de piață ar impune”.
Băncile susțin că au urmat regulile în vigoare, invocând art. 5 din Norma 4/1995 a BNR, care prevede obligația instituțiilor participante pe piața monetară interbancară de a afișa permanent, prin sisteme de difuzare a informației (tip Reuters), niveluri orientative ale ratelor dobânzilor.
În normă sunt menționate și scadențele care trebuie cotate (de la O/N la 12M), precum și faptul că marja dintre dobânzile la atragere și plasare este „determinată liber pe piață”.
Articolul plasează cazul României în contextul scandalurilor LIBOR și EURIBOR din anii 2010, care au scos în evidență vulnerabilitatea indicilor construiți din cotații „forward looking” (bazate pe estimări), unde există stimulente de distorsionare.
Exemplele date:
Pentru România, articolul reamintește că IRCC (Indicele de Referință pentru Creditele Consumatorilor) există din 2019 ca alternativă la ROBOR pentru creditele ipotecare noi și este calculat pe baza tranzacțiilor efective din trimestrul anterior, nu pe cotații declarate.
Un element-cheie pentru piață este că raportul Consiliului Concurenței nu este disponibil presei și ar urma să poată fi consultat abia „undeva prin toamnă”, potrivit articolului. Până atunci, cazul se va juca în instanță, iar întrebarea de fond rămâne una de reglementare și design de piață: dacă România mai poate funcționa, pentru o parte relevantă a creditării, cu o referință construită din cotații declarative, în condițiile în care există alternative bazate pe tranzacții reale.
Recomandate
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
BCR își extinde aplicația George spre servicii de călătorie , adăugând un „Travel Hub” care combină instrumente financiare (convertor și curs valutar) cu conectivitate mobilă prin eSIM, într-o mișcare care poate crește utilizarea aplicației în momente-cheie pentru clienți și poate deschide spațiu pentru vânzarea de servicii conexe, potrivit Ziarul Financiar . Noua secțiune, numită Travel Hub, este dedicată clienților care călătoresc în străinătate și include un convertor valutar, informații despre cursul monedei locale și posibilitatea de a cumpăra și activa un eSIM pentru acces la date mobile în peste 200 de țări. Ce se schimbă concret în George Travel Hub este disponibil în secțiunea „Profil” din aplicația George, începând cu versiunea 26.26. După activarea funcționalității, utilizatorii pot primi o notificare la sosirea în țara de destinație, împreună cu informații despre cursul valutar pentru moneda locală. Din aceeași zonă, clienții au acces și la: informații despre destinație; convertor valutar; opțiuni eSIM; suport pentru utilizarea serviciilor financiare; PIN-ul cardului; acces către alte servicii din Magazinul George, inclusiv asigurări de călătorie. eSIM pentru peste 200 de țări și utilizare în paralel cu SIM-ul existent Una dintre funcționalitățile centrale este achiziția și activarea unui pachet eSIM direct din George, fără o cartelă fizică suplimentară. Serviciul acoperă peste 200 de țări și include pachete de date pentru o singură țară, regionale sau globale. eSIM-ul poate funcționa în paralel cu SIM-ul existent, astfel încât utilizatorul își poate păstra numărul de telefon pentru apeluri și SMS-uri, folosind separat pachetul eSIM pentru traficul de date pe rețeaua locală din țara în care călătorește. „Călătoriile în străinătate vin, în general, cu întrebări practice: cum plătesc, cum rămân conectat şi la ce să mă aştept în ţara în care ajung. Noua secţiune simplifică deplasările internaţionale prin acces la informaţii utile, instrumente de gestionare a banilor şi servicii de conectivitate, toate integrate într-o singură experienţă digitală.” Context operațional BCR este parte a grupului austriac Erste și operează pe piața locală o rețea de 289 de unități de retail. Banca mai are 20 de centre de afaceri și 18 birouri mobile dedicate companiilor. [...]
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]
BCR își consolidează poziția în finanțarea economiei reale, după ce a fost desemnată „Cea mai bună bancă din România” în 2026 , o recunoaștere care, potrivit Banking News , vine pe fondul creșterii creditării corporate, al extinderii finanțărilor sustenabile și al accelerării digitalizării unor produse-cheie, inclusiv creditul ipotecar. Premiul a fost acordat la Euromoney Awards for Excellence 2026 și anunțat la gala organizată la Londra. Distincția recompensează performanțele băncii în digitalizare, finanțare sustenabilă și susținerea economiei reale, conform aceleiași surse. „La BCR, avem convingerea că cea mai bună bancă este, în același timp, banca cea mai utilă, cu care lucrezi simplu și transparent”, a declarat Sergiu Manea , CEO Banca Comercială Română. Ce a contat în evaluarea Euromoney: creditare, digitalizare și finanțări verzi În evaluare au fost evidențiate mai multe elemente operaționale și comerciale, între care: dezvoltarea Programului de Beneficii George, descris drept primul program bancar de loialitate din România, cu oferte personalizate; faptul că BCR este singura bancă din România care a digitalizat complet creditul ipotecar, cu flux 100% digital în George atât pentru accesare, cât și pentru refinanțare, inclusiv de la alte bănci; integrarea educației și sănătății financiare în strategia de retail, prin Coaching Financiar, cu peste 900.000 de persoane care au beneficiat de un plan financiar personalizat în 2025; consolidarea portofoliului de finanțări sustenabile: Casa Mea Natura (credit ipotecar verde) a reprezentat 77% din creditele ipotecare noi acordate de bancă în 2025; în același an, 1 din 3 noi clienți cu credit ipotecar din România a ales BCR; finanțări sustenabile noi în corporate și retail de peste 6,4 miliarde de lei (1,26 miliarde de euro), cu aproximativ 87% peste nivelul din 2024; credite noi pentru companii de 16,1 miliarde de lei în 2025, în creștere cu 15,3% față de anul anterior; aproximativ un sfert din aceste credite au fost destinate investițiilor; activitate pe piața de capital și finanțare eligibilă MREL (cerință minimă de fonduri proprii și datorii eligibile): emisiune de euroobligațiuni de 500 de milioane de euro și o emisiune de obligațiuni senior non-preferred de 1,12 miliarde de lei. Context regional: Erste Group, din nou lider în Europa Centrală și de Est În același cadru, Erste Group a primit pentru al treilea an consecutiv titlul de „Cea mai bună bancă din Europa Centrală și de Est” și premiul pentru „Cea mai bună bancă pentru companii mari din regiune”. Grupul a mai obținut, cumulat, opt distincții naționale în România, Austria, Polonia, Cehia și Slovacia. Euromoney Awards for Excellence sunt acordate din 1992 și folosesc, potrivit descrierii din material, un cadru de evaluare cu indicatori comparabili, aplicații structurate și un proces de selecție transparent, între peste 700 de instituții participante la nivel global. [...]
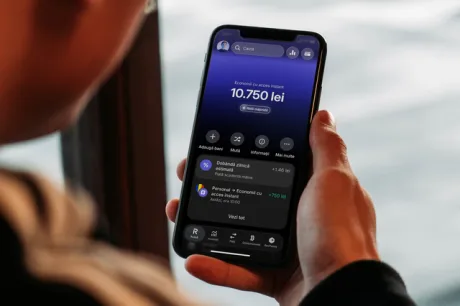
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]

