Știri

Știri din categoria Tehnologie

Unul din patru smartphone-uri active la nivel global este un iPhone, potrivit Mobilissimo, care citează date din raportul Counterpoint Research pentru 2025. Indicatorul se referă la „baza activă” (telefoane aflate efectiv în utilizare), nu la vânzările anuale, ceea ce întărește ideea de dominanță Apple dincolo de ciclurile de lansare și de sezonalitatea pieței.

Datele arată că Apple și Samsung sunt singurele companii care au depășit pragul de un miliard de dispozitive active la nivel mondial și, împreună, controlează 44% din baza globală de smartphone-uri aflate în uz. În cazul Apple, ponderea de 25% sugerează o capacitate rară de a menține utilizatorii în ecosistem pe termen lung, susținută de actualizări software pe durată mare și de o retenție ridicată. În plus, în 2025, Apple ar fi adăugat mai multe dispozitive noi în baza activă decât următorii șapte producători la un loc, un semnal că avansul nu este doar istoric, ci continuă.
În topul producătorilor după baza activă, pe lângă Apple și Samsung, apar mai multe branduri care concurează prin acoperirea segmentelor de preț și prin extinderea către servicii și produse complementare:
Concluzia raportului, așa cum este prezentată de publicație, este că piața smartphone-urilor a intrat într-o etapă matură, în care contează mai mult strategia pe termen lung decât vârfurile de vânzări pe termen scurt. Pentru Apple, această maturizare lucrează în favoarea sa: utilizatorii caută stabilitate, actualizări pe termen cât mai lung și un ecosistem coerent, iar aceste elemente se traduc direct în menținerea unei baze active foarte mari și într-o dominanță vizibilă la nivel global.
Recomandate

Piața panourilor pentru telefoane pliabile ar urma să revină puternic în a doua jumătate din 2026, cu Apple drept principal motor al creșterii , potrivit unei analize citate de IT Home , care preia un raport trimestrial Counterpoint Research despre livrările globale de ecrane (panouri) pentru smartphone-uri pliabile. În prima jumătate din 2026, livrările globale de panouri pentru telefoane pliabile au scăzut cu 13% față de aceeași perioadă din anul anterior. Scăderea a fost concentrată la modelele „flip” (tip clapetă), în timp ce segmentul „book” (pliabile tip carte, cu ecran mare) a continuat să crească, semn că piața se mută către dispozitivele pliabile mari. Migrarea cererii către pliabilele „tip carte” Raportul indică o schimbare accelerată a structurii pieței: Panouri pentru pliabile mari (tip carte): livrări în creștere cu 35% în S1 2026; cota a urcat de la 50% la 78% (aprox. +28 puncte procentuale). Panouri pentru pliabile „flip” (clapetă): livrări în scădere cu 62% ; cota a coborât la 21% (aprox. -27 puncte procentuale). În trimestrul al doilea, pliabilele mari au ajuns la aproape 80% din livrări, ceea ce susține ideea unei reorientări structurale, nu doar a unei fluctuații temporare. Prognoza pentru 2026: +23% pe tot anul, cu un vârf în S2 Counterpoint estimează că livrările de panouri pentru telefoane pliabile vor crește cu 23% în 2026 față de 2025. Revenirea ar urma să fie puternic concentrată în a doua jumătate a anului: S2 2026 ar urma să fie cu 53% peste S1 2026; și cu 71% peste S2 2025; S2 ar urma să reprezinte 61% din livrările întregului an. Apple, principalul contributor la creșterea din 2026 Cea mai mare creștere incrementală din prognoza pentru 2026 ar urma să vină de la Apple , care este estimată să contribuie cu 27% din livrările anuale de panouri pentru pliabile, integral în a doua jumătate a anului . În același timp, raportul indică următoarele evoluții pe branduri (ca pondere în livrări de panouri): Samsung: livrări estimate în creștere cu 8% , cu o cotă de 33% (lider); Huawei: livrări estimate în scădere cu 6% , cu o cotă de 25% ; Apple + Samsung + Huawei ar urma să cumuleze 86% din livrări. Recul pentru „flip”, accelerare pentru pliabilele mari Pentru întregul an 2026, raportul anticipează o polarizare și mai puternică: Pliabile mari: livrări estimate +107% , cotă în urcare cu aprox. 33 puncte procentuale , până la 81% ; „Flip”: livrări estimate -59% , cotă în scădere cu aprox. 33 puncte procentuale , până la 16% ; „Multi-fold” (pliabile cu mai multe plieri): livrări estimate +14% , dar cotă menținută la circa 3% . În concluzie, dacă prognoza se confirmă, „revenirea” din 2026 nu ar fi una generală, ci concentrată pe pliabilele tip carte, cu un impuls major așteptat în a doua parte a anului, pe fondul contribuției Apple. Pentru context suplimentar, IT Home trimite și la materialul publicat pe WeChat: „大折叠面板增长预示折叠屏智能手机面板将在 2026 年下半年复苏” . [...]
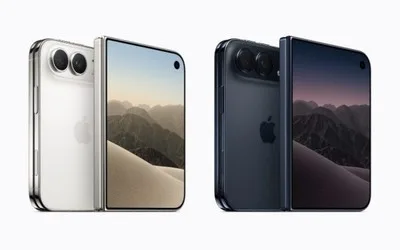
Costul ridicat al ecranelor ar putea împinge în sus prețul primului iPhone pliabil. Potrivit CNMO , Apple ar fi semnat cu Samsung un acord exclusiv pe trei ani pentru furnizarea panourilor de afișaj ale viitorului iPhone Duo, iar prețurile de achiziție vehiculate indică o structură de cost semnificativă încă din zona componentelor-cheie. Conform informațiilor citate, panoul interior pliabil ar avea un preț de achiziție de aproximativ 250 de dolari (aprox. 1.125 lei), iar ecranul exterior ar costa circa 80 de dolari (aprox. 360 lei). Împreună, cele două componente de afișaj ar ajunge la aproximativ 330 de dolari (aprox. 1.485 lei), o pondere mare în lista de materiale pentru un singur dispozitiv. Ce înseamnă acordul exclusiv cu Samsung pentru lanțul de aprovizionare În scenariul în care informația se confirmă, Samsung ar deveni furnizorul exclusiv de panouri pliabile pentru iPhone Duo pe durata acordului, ceea ce îi consolidează rolul într-o zonă critică a produsului. Alegerea este prezentată ca una previzibilă, pe fondul experienței Samsung în producția de masă a ecranelor pliabile, controlul randamentului (procentul de panouri conforme) și capacitatea de livrare pe termen lung. Exclusivitatea ar putea însemna, practic, o singură sursă pentru componenta definitorie a telefonului, cu implicații directe pentru: continuitatea producției (dependență de un singur furnizor); puterea de negociere pe preț în perioada contractului; ritmul de creștere a volumelor, în funcție de capacitatea de fabricație disponibilă. Costuri mari și la alte componente-cheie Aceeași sursă menționează și un cost estimat de aproximativ 280 de dolari (aprox. 1.260 lei) pentru cipul A20 Pro. Dacă aceste valori sunt apropiate de realitate, ele sugerează o investiție ridicată în componentele centrale ale dispozitivului, ceea ce poate limita spațiul pentru un preț final „agresiv” sau pentru marje confortabile fără optimizări în alte zone. Ce nu se știe încă Apple nu a anunțat oficial configurația completă, prețul sau data de lansare pentru iPhone Duo. Informațiile despre prețurile panourilor sunt prezentate ca „scurgeri” din lanțul de aprovizionare și trebuie tratate ca atare, însă ele indică faptul că telefoanele pliabile rămân, la nivel de componente, produse cu costuri structurale ridicate. [...]
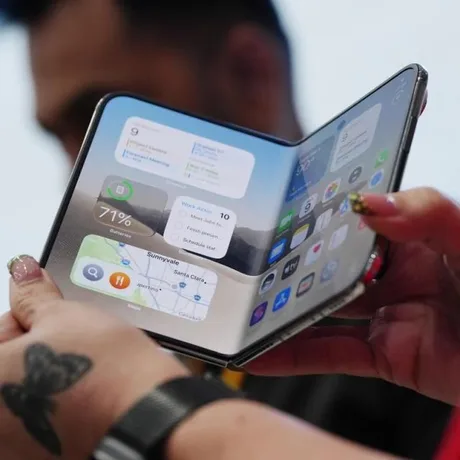
Intrarea Apple pe piața pliabilelor ar putea împinge rivalii Android să mărească investițiile în această categorie , pe fondul așteptărilor că un iPhone pliabil va muta atenția și bugetele de dezvoltare către hardware și aplicații optimizate pentru ecrane mari, potrivit Mobilissimo , care citează analiza lui Mark Gurman (newsletterul „Power On” de la Bloomberg). Miza, în lectura lui Gurman, nu este doar câte unități va vinde Apple cu iPhone Duo, ci efectul de antrenare asupra întregii industrii: dacă Apple intră în segment, producătorii Android ar primi un motiv în plus să accelereze dezvoltarea de pliabile și să răspundă unor idei pe care Apple le-ar introduce în zona de experiență software. De ce contează pentru piață: bugete și dezvoltare mutate spre pliabile Gurman estimează că Apple ar putea ajunge rapid unul dintre cei mai mari vânzători de telefoane pliabile după intrarea lui Duo pe piață, chiar dacă nu vede un avantaj permanent. Argumentul central este că apariția unui iPhone pliabil poate schimba prioritățile de produs din industrie, într-o categorie care până acum a rămas de nișă. Concret, presiunea competitivă s-ar putea vedea în investiții suplimentare în: aplicații și interfețe optimizate pentru ecrane mari; tranziții între display-uri (comportamentul aplicațiilor când treci de la un ecran la altul); îmbunătățiri de hardware, precum camere și balamale. Context: Apple intră târziu, dar pariază pe integrarea iOS 27 În material se arată că Apple intră „târziu la petrecere”, după ani în care Samsung și alți producători Android au rafinat balamale, proporții și software. Mobilissimo notează că, într-o comparație cu Galaxy Z Fold8, diferențele nu sunt toate în favoarea Apple: iPhone Duo ar fi mai greu și mai gros când este pliat, iar compania ar încerca să compenseze prin integrarea hardware–software și prin modul în care iOS 27 folosește cele două ecrane. Publicația mai menționează că primele sesiuni „hands-on” cu iPhone Duo au pus accent pe tranzițiile software și pe o cută „foarte discretă” a ecranului. Prețul rămâne frâna, dar concurența ar putea coborî costurile în timp Gurman avansează și o prognoză pe termen lung: într-un orizont de aproximativ un deceniu, pliabilele ar putea deveni forma dominantă a smartphone-ului, deși astăzi reprezintă doar o mică parte din piață. Obstacolul major rămâne prețul: în SUA, iPhone Duo ar porni de la 1.999 de dolari (aprox. 9.000 lei), iar Mobilissimo precizează că în România ar fi „considerabil mai scump”. Ideea este că, dacă intrarea Apple aduce volume mai mari, mai mulți furnizori și o concurență mai dură, reducerea treptată a prețurilor s-ar putea vedea mai ales în ecosistemul Android, unde pliabilele ar putea deveni mai accesibile în timp. [...]
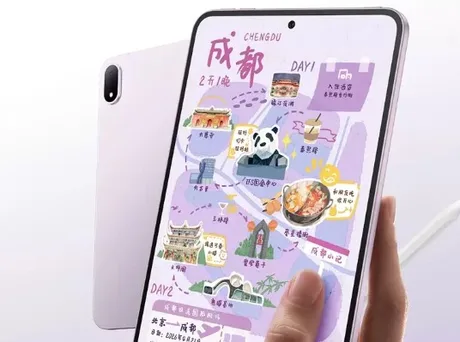
Xiaomi ar putea intra în segmentul tabletelor compacte premium cu OLED , o mișcare care ar pune presiune pe o nișă dominată până acum de ecrane LCD și care se pregătește pentru un nou val de produse, inclusiv un viitor iPad mini cu OLED, potrivit Notebookcheck . Piața tabletelor „compacte flagship” a crescut în ultimii ani, în special prin modele lansate de producători chinezi. Totuși, majoritatea dispozitivelor din această categorie au rămas la panouri LCD, iar oferta de tablete compacte cu OLED este încă limitată — Notebookcheck menționează explicit Oppo Pad Mini și RedMagic Astra ca excepții. În acest context, zvonurile indică faptul că Xiaomi ar lucra la o tabletă compactă „premium” cu ecran OLED, care ar urma să fie poziționată mai sus decât actuala linie Redmi K Pad. Seria Redmi K Pad există deja în format de 8,8 inci și folosește procesoare de top, dar mizează pe LCD și pe o abordare orientată spre performanță, asociată brandului Redmi. Ce se știe (și ce nu) despre viitoarea tabletă Xiaomi Informațiile rămân limitate, iar Notebookcheck tratează subiectul ca zvon. În esență, sunt conturate câteva direcții: tabletă compactă din zona „flagship”, cu ecran OLED ; ar putea fi un model „full-fledged Xiaomi” (nu Redmi), deci cu ambiții premium mai pronunțate; ar putea prelua elemente de design de la Xiaomi 18 Fold, inclusiv rame înguste , conform unor informații atribuite lui Digital Chat Station ; un alt leaker, Smart Pikachu, susține că dezvoltarea tabletei a început. Dincolo de tipul de ecran și poziționarea premium, publicația notează că nu sunt detalii ferme despre specificații, calendar sau denumire comercială. Miza: concurența directă cu un iPad mini OLED Notebookcheck leagă potențiala tabletă Xiaomi de viitorul iPad mini cu OLED, despre care se vehiculează că ar fi iPad mini 8. Acesta ar urma să vină cu un cip A19 Pro și un ecran OLED de 8,4 inci, dar cu rată de refresh de 60 Hz. Pentru Xiaomi, intrarea cu un model compact OLED ar însemna extinderea ofertei într-un segment unde diferențierea prin ecran și chipset contează mai mult decât în zona tabletelor mari, iar competiția se duce pe portabilitate și performanță „de vârf” într-un format mic. În lipsa unor date oficiale, rămâne de văzut dacă produsul va ajunge pe piață și cum va fi poziționat față de alternativele existente. [...]
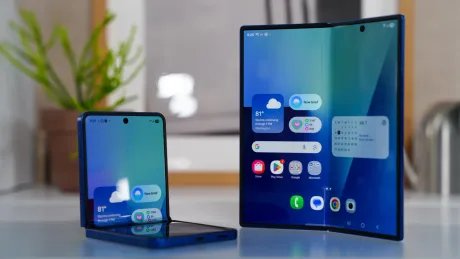
Pentru pasionații de audio, Galaxy Z Fold8 pierde la „stereo real” în modul peisaj , din cauza poziționării difuzoarelor, potrivit Notebookcheck . În testele publicației, diferența față de varianta Galaxy Z Fold8 Ultra nu ține atât de puterea sau calitatea brută a sunetului, cât de felul în care este „împărțit” sunetul stânga-dreapta atunci când telefonul este folosit în landscape (pe orizontală) pentru filme, jocuri sau muzică. Modelul Galaxy Z Fold8 Ultra este descris ca având un sunet stereo echilibrat și difuzoare „remarcabil de bune” pentru un telefon cu o grosime de doar 4,1 mm. Notebookcheck notează și că, în testul său cu „zgomot roz” (un semnal standard folosit pentru măsurători audio), Galaxy S26 Ultra ar performa „ușor mai slab” decât pliabilul premium. Publicația menționează și un volum maxim de peste 87 dB(A), suficient – în evaluarea sa – pentru a umple cu sunet o cameră mică. De ce contează: designul dictează experiența audio în utilizarea reală Concluzia-cheie a comparației este că ambele modele – Fold8 și Fold8 Ultra – au sisteme de difuzoare „foarte bune” ca performanță generală, iar varianta standard ar avea chiar o scădere („dip”) ceva mai mică în frecvențele ultraînalte. Totuși, avantajul Ultra apare în modul de utilizare cel mai frecvent pentru conținut video: telefonul rotit la 90 de grade, în landscape. În această poziție, Fold8 Ultra păstrează o configurație „clasică”, cu grile de difuzoare pe ambele laturi (stânga și dreapta). În schimb, Galaxy Z Fold8, din cauza noului format mai lat, ajunge să grupeze ambele difuzoare stereo pe partea stângă atunci când este desfăcut. Efectul practic, potrivit Notebookcheck: separarea spațială (stânga-dreapta) este mai slabă, iar scena sonoră devine audibil „înclinată” spre stânga, ceea ce face mai dificilă separarea canalelor. Cât de vizibilă e diferența și cui îi poate schimba decizia de cumpărare Publicația spune că efectul este „cu siguranță” sesizabil în utilizarea de zi cu zi, dar avertizează că acest minus este probabil un „dealbreaker” (factor decisiv negativ) mai ales pentru audiofili. În același timp, Notebookcheck adaugă o nuanță importantă: Ultra nu ar fi nici el ideal pentru filme, din cauza ramelor late asociate formatului mai pătrat. Pe scurt, pentru cumpărătorii care folosesc intens telefonul în landscape și pun accent pe stereo „corect” (cu sunet perceput din ambele părți), poziționarea difuzoarelor poate cântări mai mult decât diferențele de măsurători sau de volum maxim între modele. [...]
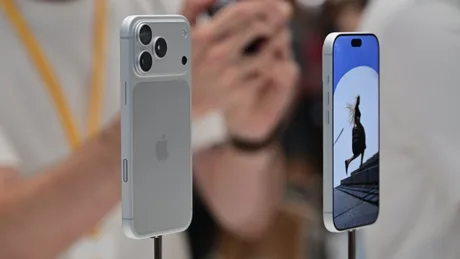
Precomenzile pentru iPhone 18 Pro au pornit mai lent decât de obicei, un semnal care poate indica fie o cerere mai prudentă, fie o ofertă inițială mai bine calibrată , potrivit AppleInsider . La o oră de la deschiderea precomenzilor în Apple Store din SUA , foarte puține configurații afișau întârzieri la livrare — un contrast față de lansările anterioare, când termenele se prelungeau rapid. Precomenzile pentru iPhone 18 Pro și iPhone 18 Pro Max au început după lansarea din 9 septembrie 2026, însă modelele nu s-au epuizat imediat. În SUA, la 08:30 (ora de pe Coasta de Est a SUA), adică 15:30 în România, nicio culoare sau configurație de iPhone 18 Pro nu indica întârzieri, livrarea rămânând setată pentru vineri, 18 septembrie. Unde au apărut primele întârzieri la livrare Întârzierile au apărut mai ales la anumite variante de iPhone 18 Pro Max, dar gradual și pe un număr limitat de configurații: prima variantă care a „alunecat” ca termen de livrare a fost iPhone 18 Pro Max 256GB, culoarea burgundy, de la 18 septembrie la intervalul 29 septembrie – 6 octombrie, iar după o oră ajunsese la 6–13 octombrie; iPhone 18 Pro Max 512GB burgundy a trecut inițial la 24–29 septembrie, apoi tot la 6–13 octombrie (la 09:00 ET, adică 16:00 în România); iPhone 18 Pro Max 256GB în culorile glacier și silver a ajuns, de asemenea, la 6–13 octombrie; iPhone 18 Pro Max 512GB black era indicat la 24–29 septembrie, în timp ce aceeași capacitate în silver rămânea la 18 septembrie; iPhone 18 Pro Max 256GB black a trecut la 24 septembrie ca cea mai devreme dată de livrare. Publicația notează că aceste date sunt pentru Apple Store din SUA și că există diferențe pe alte piețe. În Marea Britanie, de exemplu, toate variantele, cu excepția celei de 2TB pentru iPhone 18 Pro burgundy, au trecut la 24 septembrie. Ce ar putea explica startul lent AppleInsider enumeră mai multe posibile explicații, fără a indica una drept certă: deschiderea precomenzilor într-o zi de sâmbătă (decizie luată pentru a evita data de 11 septembrie), ceea ce poate afecta disponibilitatea cumpărătorilor; posibilitatea ca unii clienți să aștepte iPhone Duo, care încă nu poate fi precomandat; presiunea prețurilor, pe fondul penuriei globale de cipuri, și un context economic în care cheltuielile discreționare sunt mai reduse; alternativ, Apple ar fi putut estima mai bine cererea inițială și ar fi produs suficiente unități pentru a evita blocajele de livrare. Pentru piață, un start cu puține întârzieri la livrare este relevant deoarece termenele de expediere din primele ore sunt urmărite ca indicator indirect al raportului cerere–ofertă. Totuși, datele din primele ore nu sunt echivalente cu cifre de vânzări și pot fi influențate de stocuri, alocări regionale și mixul de configurații. [...]