Știri

Știri din categoria Rezultate financiare
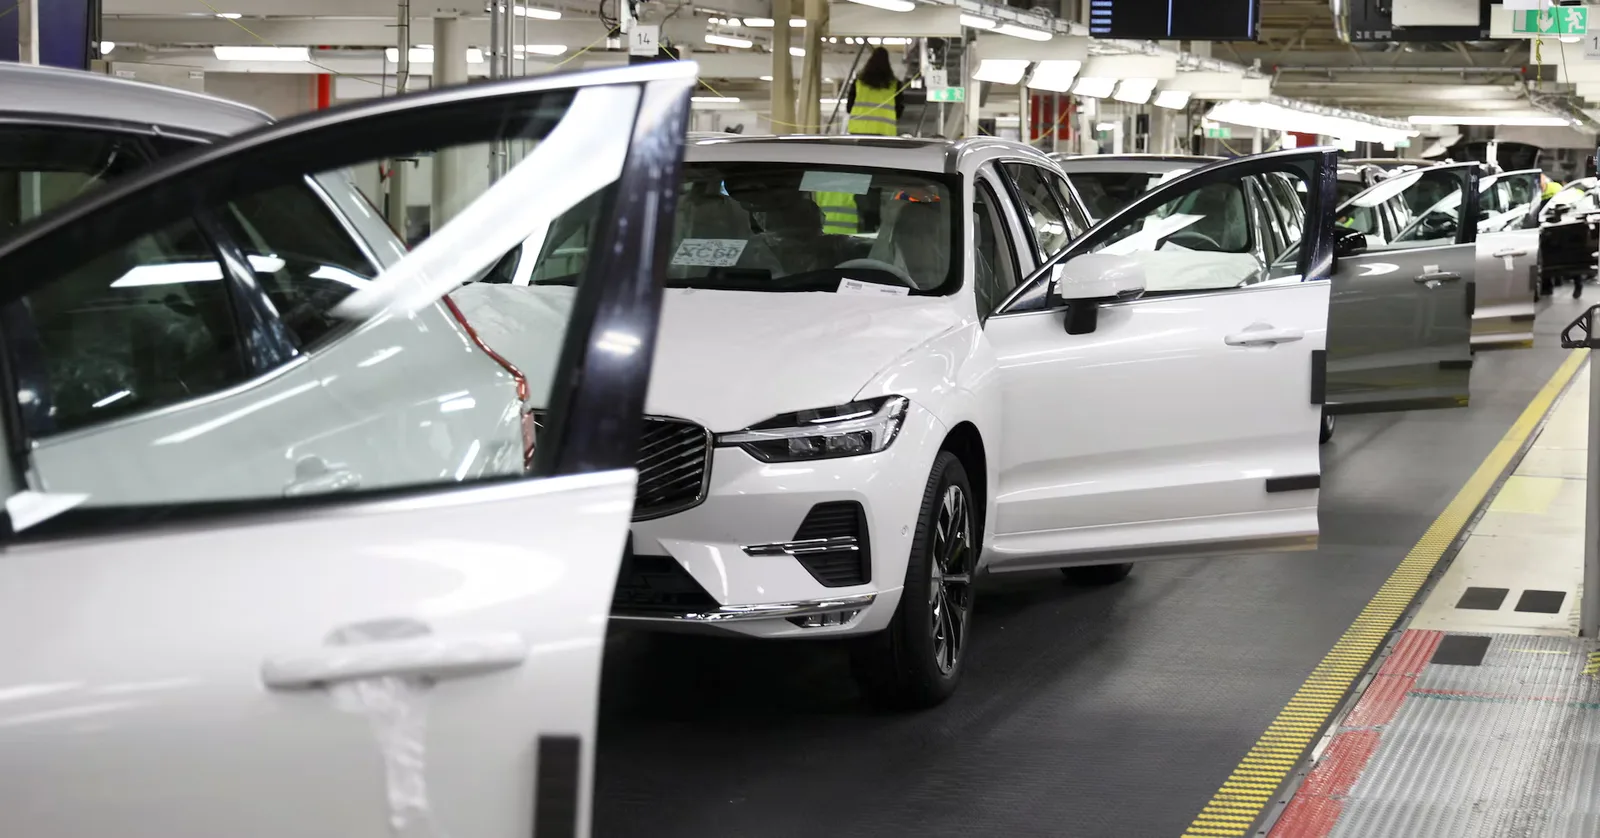
Volvo Cars a raportat un profit operațional în scădere, dar peste așteptări, însă deteriorarea condițiilor din SUA – inclusiv eliminarea unui credit fiscal de 7.500 de dolari pentru cumpărători – a lovit mai puternic decât anticipa compania, potrivit Reuters.
Producătorul suedez, controlat majoritar de grupul chinez Geely Holding, a indicat că economiile de cost au amortizat un trimestru marcat de scăderea vânzărilor și de un mediu de piață dificil. Acțiunile Volvo Cars erau în creștere cu 1% în tranzacțiile de dimineață, reducând declinul de la începutul anului la 25%.
În primul trimestru, profitul operațional a coborât la 1,6 miliarde coroane suedeze (172 milioane dolari), de la 1,9 miliarde coroane în perioada similară a anului trecut. Vânzările au scăzut cu 11%, iar marja brută a fost de 18,5%.
CEO-ul Hakan Samuelsson a spus că, deși compania nu este mulțumită de rezultate, profitabilitatea a rămas relativ stabilă în pofida scăderii volumelor, pe fondul factorilor externi.
Analiști de la Handelsbanken, Bernstein și JPM au apreciat că scăderea profitului a fost mai mică decât se așteptau, menționând un consens de 900–950 milioane coroane. Un element cheie a fost nivelul economiilor de cost: potrivit unui analist Handelsbanken citat de Reuters, compania ar fi avut economii de circa două miliarde de coroane în trimestru, care au contrabalansat scăderea vânzărilor și un mix de prețuri nefavorabil.
Volvo Cars a atribuit reziliența profitului și programului de reduceri de costuri lansat în urmă cu un an, precum și menținerii cotei de piață în segmentul premium din Europa.
Samuelsson a spus că impactul din SUA a fost „neașteptat de rău”, după eliminarea unui credit fiscal de 7.500 de dolari pentru cumpărători, măsură care a afectat nu doar vânzările de vehicule electrice, ci și gama de modele plug-in (hibride cu încărcare la priză).
Compania avertizase anterior că profitul va fi afectat de costuri legate de tarife, efecte valutare, competiție dură și tensiuni geopolitice.
Volvo Cars a transmis că profitabilitatea din trimestrul al doilea va continua să fie sub presiune, inclusiv din cauza creșterii treptate a producției noului SUV electric EX60, care a intrat în producție la uzina din Gothenburg săptămâna trecută.
În pofida contextului, compania și-a reiterat obiectivul de a crește volumele de vânzări la nivel de grup pentru întregul an.
Recomandate
Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]
Barclays taie 5.000 de posturi în 2026, deși profitul trimestrial a trecut de 3 mld. dolari , într-o mișcare care arată cum băncile folosesc restructurarea și automatizarea (inclusiv inteligența artificială) pentru a împinge productivitatea și costurile în jos, potrivit Ziarul Financiar . Banca britanică spune că reducerile de personal din 2026 echivalează cu aproximativ 5% din angajați și fac parte dintr-un program de reducere a costurilor și de extindere a utilizării inteligenței artificiale. Dezvoltatorii software sunt printre cei mai afectați, iar circa 60% dintre disponibilizări vor viza funcțiile de suport, potrivit Financial Times , citat de ZF. Costuri de restructurare: sute de milioane de lire, deja cheltuite Barclays a eliminat deja 1.000 de posturi în prima jumătate a anului. În primele nouă luni, banca a cheltuit 307 milioane de lire sterline pentru restructurare și estimează costuri suplimentare de 300 de milioane de lire până la finalul anului. În articol este menționată și echivalarea acestor sume în dolari: aproximativ 411 milioane de dolari cheltuite în primele nouă luni și costuri suplimentare estimate la circa 402 milioane de dolari până la sfârșitul anului. Rezultatele din T3: profit în creștere, dar sub așteptări Anunțul privind restructurarea a venit odată cu publicarea rezultatelor pentru trimestrul al treilea. Barclays a raportat un profit înainte de impozitare de 3,08 miliarde de dolari (aprox. 14,7 mld. lei), în creștere cu 12% față de aceeași perioadă a anului trecut, dar sub estimările analiștilor, de aproximativ 3,24 miliarde de dolari (aprox. 15,4 mld. lei). Veniturile au urcat cu 3%, la 9,92 miliarde de dolari (aprox. 47,3 mld. lei). Performanța a fost trasă în jos de scăderea cu 19% a veniturilor din tranzacțiile cu instrumente cu venit fix, în timp ce divizia de acțiuni a avut cel mai bun trimestru din ultimii peste zece ani, cu venituri de aproximativ 1,34 miliarde de dolari (aprox. 6,4 mld. lei). De ce contează: automatizarea începe să se vadă în organigrame Mesajul conducerii este că inteligența artificială va fi folosită „la scară largă”, dar nu ca substitut complet pentru activitatea de bază: „Vom utiliza inteligenţa artificială la scară largă, dar AI este glazura de pe tort, nu tortul în sine”, a declarat directorul general CS Venkatakrishnan. ZF notează că mișcarea Barclays se înscrie într-un trend mai larg: băncile accelerează automatizarea pentru a-și îmbunătăți productivitatea, iar HSBC pregătește, la rândul său, reduceri de personal în divizia britanică de administrare a averilor, într-un plan care implică utilizarea AI. [...]
Pachetul salarial al lui Satya Nadella scade la 90,6 milioane dolari în 2026, pe fondul slăbiciunii din gaming , deși cloudul Azure și o mare parte din afacerile de inteligență artificială au livrat la nivelul așteptărilor consiliului, potrivit IT之家 . Informația apare într-un document de tip „proxy filing” (material pentru acționari privind guvernanța și remunerațiile) pe care Microsoft îl va depune în octombrie 2026. Pentru anul fiscal 2026 (1 iulie 2025 – 30 iunie 2026), consiliul de administrație a solicitat un pachet total de 90,6 milioane dolari (aprox. 416,8 milioane lei), în scădere cu 6,11% față de anul fiscal 2025, când remunerația totală a fost de 96,5 milioane dolari (aprox. 443,9 milioane lei). De ce a scăzut remunerația, deși Azure și AI au performat Publicația notează că, în pofida faptului că veniturile anuale din cloudul Azure au depășit 100 miliarde dolari (aprox. 460 miliarde lei) și că majoritatea activităților din zona AI au atins sau depășit țintele consiliului, indicatorii folosiți pentru bonusul de performanță au fost afectați de scăderea veniturilor din business-ul de jocuri Xbox . Consecința directă: componenta de bonus legată de performanță a fost trasă în jos, ceea ce a redus pachetul total. Structura pachetului: salariu fix mic, restul dependent de performanță Salariul de bază al lui Nadella rămâne neschimbat la 2,5 milioane dolari pe an (aprox. 11,5 milioane lei). Peste 95% din remunerație este formată din instrumente legate de performanța pe termen lung a companiei, respectiv opțiuni pe acțiuni și bonusuri de performanță, ceea ce face ca evoluțiile pe linii de business (precum gamingul) să aibă impact direct asupra compensației totale. [...]
Tesla a revenit pe marje, dar profitul continuă să scadă , pe fondul creșterii accelerate a cheltuielilor cu AI și proiectul Optimus, potrivit Electrek , care trece în revistă rezultatele companiei pentru trimestrul 3 din 2026 . Tesla a raportat venituri de 28,05 miliarde dolari (aprox. 126,2 miliarde lei), practic neschimbate față de anul trecut și în linie cu așteptările Wall Street (28,06 miliarde dolari). Câștigul pe acțiune (non-GAAP, adică ajustat de companie pentru anumite elemente contabile) a fost de 0,48 dolari (aprox. 2,2 lei), peste consensul de 0,45 dolari, dar în scădere cu 4% față de 0,50 dolari din urmă cu un an. Marje în revenire, dar profitul operațional se comprimă Deși marjele s-au îmbunătățit, profitabilitatea a rămas sub presiune. Marja brută totală a urcat la 19,6% (de la 16,8% în trimestrul 2), iar marja operațională a ajuns la 2,6% (de la 1,4% în trimestrul anterior), însă venitul operațional a scăzut cu 56% față de anul trecut, la 718 milioane dolari (aprox. 3,2 miliarde lei). Cheltuielile operaționale au crescut cu 39% an la an, la 4,78 miliarde dolari (aprox. 21,5 miliarde lei). Cercetarea și dezvoltarea a urcat cu 69%, la 2,76 miliarde dolari (aprox. 12,4 miliarde lei), pe fondul investițiilor în ceea ce Tesla numește acum „Super Intelligence” (SI), în Optimus și în Cybercab. Compensațiile în acțiuni au ajuns la 1,17 miliarde dolari (aprox. 5,3 miliarde lei), în creștere de la 663 milioane dolari, incluzând pachetul de remunerare al CEO din 2025. Pe standardele GAAP (contabilitate standard), profitul net a scăzut cu 43% la 787 milioane dolari (aprox. 3,5 miliarde lei), respectiv 0,22 dolari pe acțiune (aprox. 1 leu). Rezultatul GAAP a inclus și un câștig nerealizat de 288 milioane dolari (aprox. 1,3 miliarde lei) din deținerile de bitcoin, parțial compensat de o pierdere nerealizată de 142 milioane dolari (aprox. 0,6 miliarde lei) din investiția în acțiuni SpaceX. Investiții mari, dar sub ținta anuală; fluxul de numerar liber revine pe plus Cheltuielile de capital (capex) au fost de 4,73 miliarde dolari (aprox. 21,3 miliarde lei), peste dublul nivelului de acum un an, iar fluxul de numerar liber (free cash flow) a fost pozitiv, la 1,53 miliarde dolari (aprox. 6,9 miliarde lei), după un trimestru 2 negativ. Electrek notează însă o discrepanță față de ghidajul managementului: după primele nouă luni din 2026, capex cumulat este de 13,01 miliarde dolari (aprox. 58,5 miliarde lei), adică aproximativ jumătate din ținta de „peste 25 miliarde dolari” pentru întregul an. Publicația subliniază că, pentru a atinge această țintă, Tesla ar trebui să cheltuiască în trimestrul 4 circa 12 miliarde dolari (aprox. 54 miliarde lei), peste dublul celui mai mare trimestru de până acum; scrisoarea către acționari pentru T3 nu actualizează ghidajul, iar capex a scăzut secvențial față de T2 (5,79 miliarde dolari). La final de trimestru, Tesla avea 45,4 miliarde dolari (aprox. 204 miliarde lei) în numerar și investiții. Marja auto fără credite urcă peste 18%, într-o piață cu credite în declin Un indicator urmărit îndeaproape este marja brută auto fără credite de reglementare. Aceasta a fost de 18,1% în T3, față de 16,3% în T2 și 15,4% cu un an în urmă. Tesla atribuie îmbunătățirea unui mix regional și de produse mai bun și veniturilor mai mari din abonamente FSD, parțial compensate de scăderea prețului mediu de vânzare. În același timp, veniturile din credite de reglementare au coborât la 113 milioane dolari (aprox. 0,5 miliarde lei), cu 73% sub nivelul de acum un an. Energie: venituri mai mici, marjă mai mare; „Services and other” accelerează Divizia de energie a fost punctul slab la venituri: energia (generare și stocare) a scăzut cu 16% la 2,88 miliarde dolari (aprox. 13 miliarde lei), pe care Tesla o pune parțial pe seama rambursărilor către clienți legate de tarife, deși livrările de stocare au crescut la 13,7 GWh (de la 12,5 GWh). Marja segmentului a urcat la 33% (de la 20% în T2), dar profitul brut din energie a scăzut la 954 milioane dolari (aprox. 4,3 miliarde lei), de la 1,07 miliarde dolari. În schimb, segmentul „Services and other” a crescut cu 33% la 4,61 miliarde dolari (aprox. 20,7 miliarde lei), iar Tesla spune că profitul brut a atins un record de 734 milioane dolari (aprox. 3,3 miliarde lei), susținut de încărcare, asigurări și vânzări de piese. Context operațional: livrări peste așteptări, dar compania invocă limitări la baterii Tesla livrase deja 486.532 de vehicule în T3 (în scădere cu 2,1% an la an), peste consensul de 461.974, și a produs 464.391. Compania afirmă că „disponibilitatea bateriilor a continuat să fie factorul limitativ” pentru creșterea volumelor și că a încheiat trimestrul cu „cel mai mare backlog” (comenzi în așteptare) pentru autoturisme din ultimii patru ani. Electrek mai notează că Tesla a livrat cu 22.141 de mașini mai mult decât a produs, reducând stocurile la 11 zile de aprovizionare, de la 15 zile în T2, însă prețurile medii de vânzare au continuat să scadă. Pe zona de autonomie, Tesla spune că abonamentele FSD active au ajuns la 1,74 milioane (în creștere cu 67%), iar serviciul Robotaxi a atins aproape 2 milioane de mile (aprox. 3,2 milioane km) cumulate de rulare nesupravegheată până la finalul trimestrului. Conferința cu investitorii era programată la 5:30 p.m. ET (00:30, ora României), iar compania a publicat materialele pentru acționari pe site-ul său de relații cu investitorii: https://ir.tesla.com/ . [...]
Digi va plăti dividende de 170 milioane lei, cu termen până la finalul lui 2026 , ceea ce ridică miza pentru randamentul oferit acționarilor și semnalează continuitatea politicii de distribuire a numerarului, potrivit Profit . Suma aprobată pentru dividende este în creștere față de distribuțiile anterioare ale operatorului telecom: 125 milioane lei pentru anul financiar 2022 și 150 milioane lei pentru anul financiar 2024. Plata dividendului ar urma să fie realizată până la finalul anului 2026. Diferența dintre profitul total și valoarea dividendului aprobat se constituie în rezultat financiar reportat, aflat la dispoziția adunării generale a acționarilor, conform datelor analizate de publicație. Structura acționariatului și contextul financiar DIGI România este controlată de DIGI Communications NV (Olanda), cu 93,58%, restul de 6,42% fiind deținut de mai multe persoane fizice, potrivit termene.ro . Acționarul indirect al DIGI Communications NV este omul de afaceri Zoltan Teszari . În plan operațional, anul trecut afacerile operatorului telecom au avansat cu 8,2%, până la 5,96 miliarde lei, conform informațiilor citate de Profit. [...]
Sphera Franchise Group își taie țintele pe 2026, iar profitul net ar putea ajunge cu până la 31% sub buget , pe fondul inflației peste așteptări și al majorării cotei standard de TVA la 21%, potrivit Ziarul Financiar . Ajustarea vine după un consum sub așteptări în prima parte a anului și o deteriorare a mediului macroeconomic, conform unui raport transmis la Bursa de Valori București . Compania (operatorul KFC, Pizza Hut și Taco Bell) a redus estimarea de venituri totale pentru 2026 la 1,58–1,6 miliarde lei, cu 5,7%–6,9% sub ținta inițială de circa 1,7 miliarde lei. EBITDA normalizată (profitul operațional înainte de dobânzi, taxe, depreciere și amortizare, ajustat pentru elemente nerecurente) este reestimată la 130–145 milioane lei, cu până la 18,7% sub nivelul din primăvară. Cea mai mare corecție este la profitul net normalizat, coborât la 50–65 milioane lei, ceea ce înseamnă o scădere de 10,6%–31,2% față de bugetul inițial de 72,7 milioane lei. De ce s-a schimbat bugetul: TVA 21% și inflație peste 10% Sphera arată că bugetul aprobat în aprilie pornea de la o inflație medie de aproximativ 6% și de la o redresare treptată a cererii în semestrul al doilea, însă „noile taxe” au modificat semnificativ ipotezele. „Inflaţia s-a menţinut peste 10% pe parcursul primei jumătăţi a anului, cu mult peste nivelul avut în vedere în bugetul iniţial, întrucât măsurile fiscale adoptate de Guvernul României, în special majorarea cotei standard de TVA la 21%, au continuat să se reflecte în preţurile de consum şi să erodeze venitul disponibil.” În paralel, compania indică prudența consumatorilor, cu efect direct în trafic mai redus în restaurante și o creștere mai lentă a vânzărilor generate de unitățile deschise în ultimele 12 luni, pe fondul presiunilor pe costuri (personal, utilități, materii prime). „În acest context, sentimentul consumatorilor a rămas prudent, iar cheltuielile au fost selective, ceea ce s-a reflectat într-un trafic mai redus în restaurante şi într-o creştere mai lentă a vânzărilor generate de unităţile deschise în ultimele 12 luni. Separat, din perspectiva costurilor, Grupul continuă să se confrunte cu presiuni inflaţioniste în principalele categorii de costuri.” Ce urmează: dividende suplimentare și credite noi pe agenda acționarilor În pofida revizuirii, conducerea spune că menținerea cotei de piață rămâne obiectivul principal și că vânzările totale din 2026 ar urma să fie totuși ușor peste nivelul din 2025, chiar și la limita inferioară a intervalului revizuit. Pe zona de decizii corporative, compania a convocat acționarii pe 28 octombrie pentru a vota distribuirea unor dividende suplimentare de 36 milioane lei; pe ordinea de zi figurează și contractarea unor credite noi de peste 50 milioane euro (aprox. 264 milioane lei). Indicatori recenți și reacția pieței În S1/2026, Sphera a raportat vânzări de 754,5 milioane lei, în creștere cu 1,2% față de perioada similară, și un profit net normalizat de 13,6 milioane lei, în scădere cu 22,6%. La bursă, miercuri după-amiaza acțiunile SFG scădeau cu 1,6%, iar dinamica de la începutul anului ajungea la minus 18%, cu o capitalizare de 1,2 miliarde lei. [...]