Știri

Știri din categoria Rezultate financiare
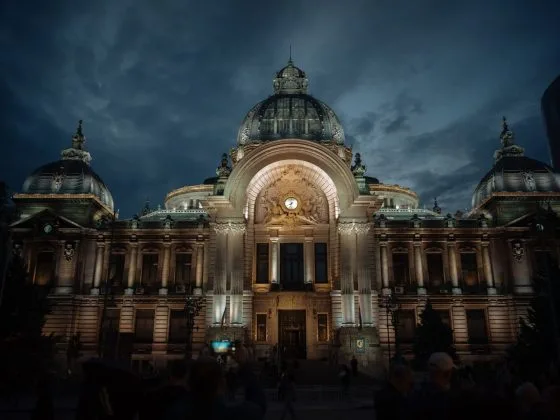
CEC Bank a încheiat 2025 cu un profit net de 812,8 milioane de lei și active de 107,6 miliarde de lei, consolidându-și poziția de bancă de top 3 după mărimea activelor, pe fondul creșterii veniturilor din dobânzi și comisioane, potrivit Economica.
La nivelul băncii, activele nete au urcat cu 8,5%, până la 107,6 miliarde de lei, iar profitul net a crescut cu 21,6%, la 812,8 milioane de lei. În materialul citat, CEC Bank indică drept principal motor al avansului menținerea dobânzilor de piață la un nivel ridicat și majorarea plasamentelor.
Veniturile nete din dobânzi au crescut cu 19,1% (plus 405,4 milioane de lei), în condițiile în care veniturile din dobânzi au avansat cu aproximativ 493 de milioane de lei, iar cheltuielile cu dobânzile au crescut cu circa 87 de milioane de lei.
În paralel, veniturile nete din comisioane au urcat cu 18,7% (plus 58 de milioane de lei), până la aproximativ 367 de milioane de lei la nivelul Grupului.
Rata fondurilor proprii totale a ajuns la 31,2% la nivel de Grup (și 31,2% la nivelul băncii), în creștere de la 26,7% în 2024. Rentabilitatea capitalurilor (ROE) a fost de 12,5% la nivel de Grup și bancă; în absența impozitului suplimentar pe cifra de afaceri, ROE la nivelul băncii ar fi fost de 15,1%.
Raportul cost-venituri la nivelul Grupului s-a îmbunătățit de la 49,5% în 2024 la 48,6% în 2025. Banca notează că, dacă taxa pe cifra de afaceri ar fi rămas la nivelul din 2024 (2%, față de 4% începând cu iulie 2025), raportul ar fi coborât la 44,7%.
În 2025, CEC Bank a acordat peste 84.000 de credite, în valoare totală de aproximativ 11,4 miliarde lei, din care:
Banca mai arată că a continuat investițiile în infrastructura digitală, în valoare de aproape 235 milioane de lei. Numărul produselor și serviciilor acordate digital a crescut cu peste 41%, iar accesarea creditelor prin fluxuri digitale a crescut cu 64% ca valoare.
La finalul lui 2025, soldul total al obligațiunilor emise (eligibile MREL Senior Nepreferențiale – instrumente de datorie cerute de regulile europene pentru capacitatea de absorbție a pierderilor) era de aproximativ 600 de milioane de euro (aprox. 3,0 miliarde de lei). Obligațiunile sunt admise la tranzacționare pe piețe reglementate ale Bursei de Valori Luxemburg și Bursei de Valori București.
CEC Bank precizează că nu a realizat noi emisiuni de datorie în 2025, invocând nivelul „confortabil” al indicatorilor de capital și al pasivelor eligibile MREL. Totodată, acționarul unic a aprobat în ianuarie 2026 extinderea programului multianual de emisiune de obligațiuni până în 2030 și majorarea plafonului total la 2 miliarde de euro (aprox. 10,0 miliarde de lei) sau echivalent în alte valute.
Agenția Fitch a confirmat în decembrie 2025 ratingul IDR al băncii, BB, cu perspectivă stabilă, iar o emisiune de referință de 300 de milioane de euro (aprox. 1,5 miliarde de lei), cu scadență în 28 noiembrie 2029, are de asemenea rating BB.
Recomandate
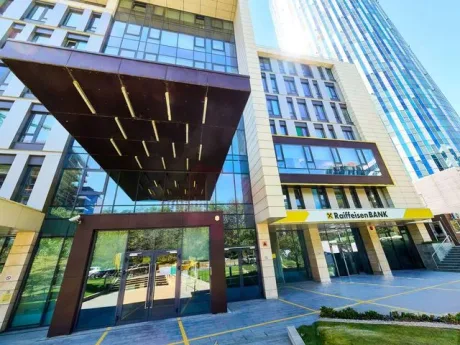
Raiffeisen Bank România a urcat activele la 98,6 miliarde lei, plus 21% în 9 luni , pe fondul accelerării creditării și al consolidării depozitelor, potrivit Raiffeisen Bank România . În același interval, banca a atras cu 35% mai mulți clienți noi față de perioada similară din 2025, cu o contribuție importantă din canalele digitale. La finalul lunii septembrie 2026, activele totale erau cu 11% peste nivelul de la finalul lui 2025, evoluție pe care banca o leagă în principal de avansul creditării și de întărirea bazei de depozite. Profitul net raportat pentru primele nouă luni s-a situat la 1,26 miliarde lei, iar cheltuielile operaționale au crescut cu 6% față de perioada similară din 2025, sub nivelul inflației, conform comunicatului. „Rezultatele din primele nouă luni ne arată că suntem pe drumul cel bun. Tot mai mulți clienți aleg Raiffeisen, iar noi creștem împreună cu ei.” — Zdenek Romanek , președinte & CEO, Raiffeisen Bank România Creditarea, principalul motor al creșterii bilanțului Volumul creditelor nete acordate clienților a ajuns la 53,2 miliarde lei, în creștere cu 13% față de septembrie 2025 și cu 9% comparativ cu finalul anului 2025. Dinamica a fost susținută de: persoanele fizice , unde portofoliul a crescut cu 19% , cu un avans de 21% la creditele ipotecare; companii , unde portofoliul total aferent segmentelor de business a urcat cu 8% față de septembrie 2025, banca indicând o contribuție importantă din zona Corporații. Depozite de 74,4 miliarde lei și interes mai mare pentru economisire și investiții Depozitele atrase de la clienți au urcat la 74,4 miliarde lei , cu 17% peste nivelul din septembrie 2025. Depozitele persoanelor fizice au avansat cu 13% , banca menționând interesul crescut pentru depozitele la termen. În zona produselor de economisire și investiții, banca indică: pensii facultative : Raiffeisen Acumulare a atras aproximativ 30.000 de participanți noi (ianuarie–septembrie), față de 24.000 în perioada similară din 2025; planuri de economisire : numărul clienților care au ales produse de investiții, pensii facultative sau asigurări de viață cu componentă de economisire/investiții a crescut cu 15% ; investiții : activele administrate de Raiffeisen Asset Management au crescut cu 30% (ianuarie–august 2026 față de aceeași perioadă din 2025); protecție financiară : ponderea clienților cu credite ipotecare care au optat pentru o asigurare de viață asociată a crescut cu 13% . Digitalizare: peste 93% dintre clienții digitali au Smart Mobile activată Banca arată că peste 93% dintre clienții digitali au aplicația Smart Mobile activată și leagă creșterea clienților noi de procesele complet digitale. În 2026, inițiativa „One App” a inclus integrarea Smart Market și SmartToken în Smart Mobile, iar în trimestrul al treilea au fost introduse funcționalități precum verificarea numelui beneficiarului înaintea unui transfer și optimizări ale identificării și înrolării digitale. Rețea și plăți: extindere la comercianți și creșteri sezoniere în T3 Raiffeisen Bank România operează o rețea de 264 de sucursale și 1.152 de ATM-uri și MFM-uri . Numărul POS-urilor instalate la comercianți s-a apropiat de 46.000 , banca punând evoluția pe seama accentului pe relația cu antreprenorii și extinderea prezenței comerciale. La plăți, banca raportează în T3 creșteri anuale ale valorii tranzacțiilor în industrii asociate vacanțelor, inclusiv: aproximativ 28% la benzinării, 24% în divertisment, 22% la transport, 21% la servicii de cazare, aproximativ 14% la companii aeriene. Antreprenori și leasing: creștere de clienți și portofoliu La finalul T3 2026, portofoliul Diviziei Antreprenori număra cu 17% mai mulți clienți față de aceeași perioadă din 2025. Banca menționează și lansarea ERIC, un „AI Business Coach” în Comunitatea GatadeBusiness, disponibil în aplicația Smart Business. Separat, Raiffeisen Leasing a raportat o creștere de 11% a portofoliului de finanțări la finalul T3 2026, iar numărul clienților a crescut cu 4% . Notă: banca precizează că toate cifrele sunt raportate în standarde IFRS și în standardele de raportare pentru management ale Grupului RBI (MIS). [...]
Sphera Franchise Group își taie țintele pe 2026, iar profitul net ar putea ajunge cu până la 31% sub buget , pe fondul inflației peste așteptări și al majorării cotei standard de TVA la 21%, potrivit Ziarul Financiar . Ajustarea vine după un consum sub așteptări în prima parte a anului și o deteriorare a mediului macroeconomic, conform unui raport transmis la Bursa de Valori București . Compania (operatorul KFC, Pizza Hut și Taco Bell) a redus estimarea de venituri totale pentru 2026 la 1,58–1,6 miliarde lei, cu 5,7%–6,9% sub ținta inițială de circa 1,7 miliarde lei. EBITDA normalizată (profitul operațional înainte de dobânzi, taxe, depreciere și amortizare, ajustat pentru elemente nerecurente) este reestimată la 130–145 milioane lei, cu până la 18,7% sub nivelul din primăvară. Cea mai mare corecție este la profitul net normalizat, coborât la 50–65 milioane lei, ceea ce înseamnă o scădere de 10,6%–31,2% față de bugetul inițial de 72,7 milioane lei. De ce s-a schimbat bugetul: TVA 21% și inflație peste 10% Sphera arată că bugetul aprobat în aprilie pornea de la o inflație medie de aproximativ 6% și de la o redresare treptată a cererii în semestrul al doilea, însă „noile taxe” au modificat semnificativ ipotezele. „Inflaţia s-a menţinut peste 10% pe parcursul primei jumătăţi a anului, cu mult peste nivelul avut în vedere în bugetul iniţial, întrucât măsurile fiscale adoptate de Guvernul României, în special majorarea cotei standard de TVA la 21%, au continuat să se reflecte în preţurile de consum şi să erodeze venitul disponibil.” În paralel, compania indică prudența consumatorilor, cu efect direct în trafic mai redus în restaurante și o creștere mai lentă a vânzărilor generate de unitățile deschise în ultimele 12 luni, pe fondul presiunilor pe costuri (personal, utilități, materii prime). „În acest context, sentimentul consumatorilor a rămas prudent, iar cheltuielile au fost selective, ceea ce s-a reflectat într-un trafic mai redus în restaurante şi într-o creştere mai lentă a vânzărilor generate de unităţile deschise în ultimele 12 luni. Separat, din perspectiva costurilor, Grupul continuă să se confrunte cu presiuni inflaţioniste în principalele categorii de costuri.” Ce urmează: dividende suplimentare și credite noi pe agenda acționarilor În pofida revizuirii, conducerea spune că menținerea cotei de piață rămâne obiectivul principal și că vânzările totale din 2026 ar urma să fie totuși ușor peste nivelul din 2025, chiar și la limita inferioară a intervalului revizuit. Pe zona de decizii corporative, compania a convocat acționarii pe 28 octombrie pentru a vota distribuirea unor dividende suplimentare de 36 milioane lei; pe ordinea de zi figurează și contractarea unor credite noi de peste 50 milioane euro (aprox. 264 milioane lei). Indicatori recenți și reacția pieței În S1/2026, Sphera a raportat vânzări de 754,5 milioane lei, în creștere cu 1,2% față de perioada similară, și un profit net normalizat de 13,6 milioane lei, în scădere cu 22,6%. La bursă, miercuri după-amiaza acțiunile SFG scădeau cu 1,6%, iar dinamica de la începutul anului ajungea la minus 18%, cu o capitalizare de 1,2 miliarde lei. [...]
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]
Banca Transilvania a acordat finanțări de aproape 25 mld. lei în S1 2026 , într-un context de incertitudine economică și consum în scădere, mizând pe transformarea depozitelor în creditare pentru companii și populație, potrivit Banca Transilvania . Banca spune că a atras peste 250.000 de clienți noi și a continuat să-și extindă ecosistemul financiar. Creditarea, principalul indicator de „tracțiune” în economie În prima jumătate a anului, BT a raportat finanțări de 17,6 miliarde de lei către companii și 7 miliarde de lei către populație. Din creditele acordate populației, 31% au fost credite imobiliare/ipotecare, iar 67% credite pentru nevoi curente. Pe segmentul corporate, banca indică drept motor „Large Corporate”, care a contribuit cu peste 80% (4,2 miliarde de lei) la avansul creditării față de S1 2025, în special prin finanțarea investițiilor și a capitalului de lucru. Profit în creștere și active mai mari, pe fondul accelerării în T2 La nivel de grup, profitul net a fost de 2,5 miliarde de lei în S1 2026, în creștere cu 26,8% față de aceeași perioadă a anului trecut. Activele Grupului BT au ajuns la 233,3 miliarde de lei la 30 iunie 2026 (+4% față de finalul lui 2025). La nivelul băncii, profitul net a fost de 2,1 miliarde de lei (+20,7% an/an), iar profitul net din trimestrul al doilea a fost cu 25,6% peste cel din trimestrul întâi. Activele băncii au urcat la 217,8 miliarde de lei, iar depozitele clienților au ajuns la 172,4 miliarde de lei. Transformarea depozitelor în credite și calitatea portofoliului BT raportează creșterea raportului credite/depozite, un indicator urmărit pentru a înțelege cât din resursele atrase se duc în finanțarea economiei: la nivel de grup: 68,5% (cu 3,8 puncte procentuale peste finalul lui 2025); la nivelul băncii: 65,9%. Calitatea portofoliului a rămas „la un nivel foarte bun”, potrivit băncii, cu rata creditelor neperformante (definiția EBA) la 2,41%, în scădere cu 0,24 puncte procentuale față de aceeași perioadă a anului trecut. Costul riscului a coborât la 0,63% (cu 20 puncte de bază sub S1 2025). Eficiență operațională și digitalizare, cu investiții care apasă pe costuri Venitul operațional a urcat la 5,3 miliarde de lei (+15,9% an/an). Cheltuielile operaționale au crescut cu 12,9% față de S1 2025, influențate de investițiile în dezvoltare și de integrarea în BT a companiei de tehnologie Code Crafters (din Grupul BT). Raportul cost/venit a fost de 44,6% (sau 38,3% fără impactul taxei pe cifra de afaceri). Pe zona de utilizare a serviciilor, banca indică o creștere cu peste 17% a numărului de operațiuni realizate de clienți prin toate canalele, iar plățile cu telefonul au crescut cu 24% față de S1 2025. BT menționează și diaspora ca „o nouă sursă de creștere”, inclusiv prin BT Pay . Ce urmează Pentru perioada următoare, banca își propune să accelereze dezvoltarea „sistemului financiar al Grupului BT” prin integrarea mai strânsă a soluțiilor de banking, investiții, finanțare și pensii private, menținând alocarea de capital către economia românească și extinzând accesul la servicii pentru românii din diaspora. [...]

Cris-Tim și-a revizuit în sus țintele de profitabilitate pentru 2026 , după un prim semestru în care câștigurile au crescut mult mai repede decât vânzările, pe fondul eficientizării costurilor, potrivit Economica . În S1 2026, Cris-Tim a raportat vânzări totale de peste 567 milioane de lei, în condițiile în care segmentul Mezeluri a rămas motorul businessului: 503,6 milioane de lei, în creștere cu 7% față de anul precedent, adică aproximativ 89% din veniturile totale. Segmentul Ready Meals a adus 55,7 milioane de lei, în scădere cu 2% față de S1 2025, reprezentând circa 10% din venituri. Profitabilitatea a accelerat: EBITDA +28%, profit net +34% Compania indică o îmbunătățire puternică a marjelor în prima jumătate a anului: EBITDA a urcat cu 28% față de S1 2025, la 110,7 milioane de lei, iar profitul net a crescut cu 34%, la 63,6 milioane de lei. Marja EBITDA a ajuns la 19,5% (de la 16,1%), iar marja profitului net la 11,2% (de la 8,9%). Un element-cheie pentru această dinamică a fost scăderea cheltuielilor cu materiile prime, consumabilele și mărfurile cu peste 6%, în pofida vânzărilor mai ridicate, ponderea lor în venituri coborând de la 56,8% la 50,2%, pe fondul optimizării achizițiilor, eficienței producției și îmbunătățirii mixului de produse. „Cheltuielile cu materiile prime, consumabilele și mărfurile au scăzut cu peste 6%, în pofida vânzărilor mai ridicate, ponderea acestora în venituri reducându-se de la 56,8% la 50,2%.” Buget 2026 revizuit: EBITDA 238 mil. lei, profit brut 173,9 mil. lei Pe baza performanței din S1, conducerea a actualizat bugetul pentru 2026, cu așteptări mai ridicate privind profitabilitatea. EBITDA este acum estimată la 238 milioane de lei (aprox. +14% peste bugetul aprobat inițial), iar profitul brut la 173,9 milioane de lei (aprox. +19%). Marja EBITDA revizuită este estimată la 19,8%, față de 17,1% în bugetul inițial. Mezelurile rămân pilonul: Cris-Tim și Matache Măcelaru trag creșterea În interiorul segmentului Mezeluri, brandul Cris-Tim a generat venituri de 348,6 milioane de lei (+4%), iar Matache Măcelaru a urcat la 77,8 milioane de lei (+24%), pe fondul interesului pentru produse tradiționale și premium și al extinderii în retailul modern. Restul portofoliului Mezeluri (inclusiv producția private label) a adus 77,2 milioane de lei (+9%). EBITDA segmentului Mezeluri a ajuns la 93,4 milioane de lei (+28%). Lichiditate stabilă, dar trecere pe datorie netă după stocuri și investiții La 30 iunie 2026, numerarul era de 139,1 milioane de lei, relativ stabil față de 138,1 milioane de lei la finalul lui 2025. În schimb, datoria netă a ajuns la 116,0 milioane de lei, de la o poziție de numerar net de 5,6 milioane de lei la finalul lui 2025, evoluție pusă în principal pe seama acumulării sezoniere de stocuri și a investițiilor din primul semestru. Rata anualizată a datoriei nete la EBITDA este indicată la 0,52x, iar datoria netă raportată la capitalurile proprii la 29,4%. Investiții 2025–2030 și planuri de achiziții Cris-Tim derulează pentru 2025–2030 un program de investiții de 890 milioane de lei, din care 768 milioane de lei sunt alocate segmentului de mezeluri și 121 milioane de lei segmentului ready-meals și altor obiective. Dincolo de creșterea organică, compania spune că intenționează să caute, în anii următori, ținte de fuziuni și achiziții pentru consolidare și diversificarea portofoliului pe piețele de mezeluri și ready-meals. [...]
Digi Communications își accelerează profitabilitatea operațională, cu EBITDA ajustată în urcare cu 21% la nouă luni , pe fondul creșterii veniturilor și al extinderii bazei de clienți, potrivit DIGI Romania S.A. . Grupul a raportat venituri consolidate de 1,8 miliarde euro (aprox. 9,0 miliarde lei) în primele nouă luni din 2026, în creștere cu 11% față de perioada similară din 2025. În trimestrul al treilea, veniturile consolidate au urcat cu 13% față de T3 2025, la 633 milioane euro (aprox. 3,2 miliarde lei). În același interval, EBITDA ajustată (excluzând leasingurile operaționale) a ajuns la 197 milioane euro (aprox. 1,0 miliard lei), în creștere cu 26% față de T3 2025. Marja operațională se îmbunătățește mai repede decât veniturile Pentru primele nouă luni din 2026, compania indică o EBITDA ajustată de 528 milioane euro (aprox. 2,6 miliarde lei), în creștere cu 21% comparativ cu 9L 2025. Dinamica mai rapidă a EBITDA față de venituri sugerează o îmbunătățire a profitabilității operaționale, în contextul în care indicatorul exclude leasingurile operaționale (o ajustare folosită frecvent pentru a compara performanța operațională între perioade). Creșterea bazei de clienți rămâne motorul: 35,1 milioane RGU La 30 septembrie 2026, Digi a ajuns la 35,1 milioane de contracte generatoare de venituri (RGU – relații contractuale care aduc venituri), cu 14% peste nivelul de la 30 septembrie 2025, la nivelul portofoliului de servicii din România, Spania, Portugalia și Italia. Telefonia mobilă este principalul contributor la baza totală de clienți: 52% din totalul RGU. Segmentul mobil a urcat la 18,3 milioane RGU în T3 2026, în creștere cu 19% față de T3 2025, incluzând clienții de pe toate cele patru piețe. Management: creșterea este susținută de Spania și România; Portugalia trece de 1 milion de RGU CEO-ul Digi Communications, Serghei Bulgac , a pus avansul bazei de clienți pe seama evoluțiilor din Spania și România și a evidențiat depășirea pragului de 1 milion de relații contractuale în Portugalia, la doi ani de la lansarea operațiunilor. „În ultimul an, am crescut baza de clienți cu 4,2 milioane de relații contractuale, această creștere puternică fiind susținută de Spania și România. Suntem, de asemenea, mândri că am depășit pragul de 1 milion de relații contractuale în Portugalia, la doar doi ani de la lansarea operațiunilor.” Compania mai arată că prioritățile rămân serviciile „la prețuri accesibile” și investițiile în rețele, fără a detalia în acest comunicat nivelul investițiilor sau țintele pentru trimestrele următoare. [...]