Știri

Știri din categoria Plăți digitale

România are 565.000 de POS-uri, dar IMM-urile rămân veriga slabă a plăților digitale, în condițiile în care doar 20% dintre cele circa 700.000 de întreprinderi mici și mijlocii acceptă plata cu cardul, potrivit declarațiilor Elenei Ungureanu, country manager Visa România, citate de Ziarul Financiar. Deși infrastructura de acceptare a crescut, decalajul față de media europeană indică un potențial economic semnificativ nevalorificat în zona comercianților mici.
La mijlocul lui 2025, România avea 565.000 de terminale POS instalate, ceea ce înseamnă 27 de terminale la mia de locuitori (calcul raportat la o populație de 19 milioane, conform Institutului de Statistică). În același timp, media europeană depășește 45 de terminale la mia de locuitori, ceea ce sugerează spațiu de creștere atât în extinderea rețelei, cât și în utilizarea ei efectivă.
Elena Ungureanu a indicat două direcții principale unde piața poate avansa:
În viziunea reprezentantei Visa, „presiunea adopției” ar trebui să vină din mai multe direcții. Pe partea de cerere, ea a dat exemplul cardurilor de masă, care ar fi funcționat ca instrument de educație pentru utilizatorii care nu făcuseră anterior plăți la comerciant.
Pe partea de cadru, Ungureanu a arătat că în România este obligatoriu pentru comercianți să aibă cont și să ofere posibilitatea acceptării plăților digitale, iar componenta de educație și informare ar trebui susținută de toți jucătorii din industrie (bănci, fintech-uri, scheme de plată și alții).
În ansamblu, mesajul este că România a accelerat la nivel de infrastructură, dar conversia către utilizare largă în IMM-uri rămâne principalul front de creștere pentru plățile digitale.
Recomandate
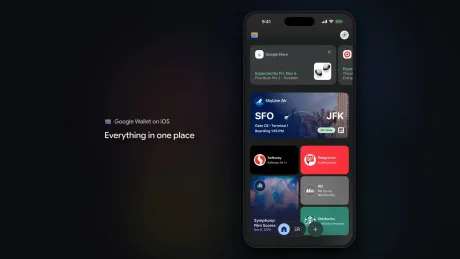
Google aduce Wallet pe iPhone ca „hub” de organizare, dar fără plăți contactless , o limitare care păstrează Apple Pay în poziția dominantă la casă, în timp ce Google își mută accentul pe gestionarea cardurilor și a cumpărăturilor în ecosistemul propriu, potrivit 9to5Google . Aplicația Google Wallet este disponibilă în SUA și este prezentată ca un loc unic pentru „organizarea cumpărăturilor, biletelor, permiselor de îmbarcare și altele”. Google a publicat și un anunț oficial despre disponibilitatea pe iOS, iar aplicația poate fi descărcată din App Store . Fără „tap-to-pay” pe iOS: impactul operațional pentru utilizatori Pe iPhone, Google Wallet nu oferă funcționalitate de plată contactless („tap-to-pay”) , din cauza restricțiilor de platformă. Consecința practică este că aplicația nu înlocuiește portofelul de plăți la POS, ci rămâne un instrument de administrare și organizare pentru carduri și documente digitale. La ce folosește, concret, Google Wallet pe iPhone Google indică trei utilizări principale: Digitalizarea cardurilor fizice : scanarea rapidă a cardurilor de loialitate și a abonamentelor (de exemplu, sală) cu camera telefonului, pentru import în Wallet. Administrarea cardurilor de plată pentru plăți online : gestionarea cardurilor pentru „checkout” mai rapid online în Google și oriunde este folosit Google Pay. Gestionarea „agentic purchases” în Google : aplicația este poziționată ca un „hub securizat” pentru administrarea cumpărăturilor realizate „across Google”, cu acces la confirmări de comandă, chitanțe și actualizări de livrare. Cum arată aplicația și ce include Navigarea este făcută printr-un element flotant tip „pill”, cu două taburi. Pe ecranul principal apare un carusel cu achiziții recente aflate în livrare, urmate de permise de îmbarcare și o grilă cu carduri de loialitate. Al doilea tab afișează tranzacții recente asociate cu Google; aplicația poate afișa e-mailuri de cumpărare și le poate rezuma. Există și o listă de „Passes” (care pot fi fixate sau scoase de pe pagina principală), precum și metodele de plată salvate în contul Google. Butonul „plus” permite adăugarea de carduri de loialitate, carduri cadou și carduri de plată (pentru utilizare în Chrome). Mai există un scanner „Everything else”, pentru digitalizarea altor tipuri de carduri sau documente. Ce urmează Materialul nu indică un calendar pentru extinderea în afara SUA și nici schimbări privind suportul „tap-to-pay” pe iOS; în forma actuală, Google Wallet pe iPhone rămâne în principal un instrument de organizare și administrare, nu un înlocuitor pentru plățile contactless. [...]
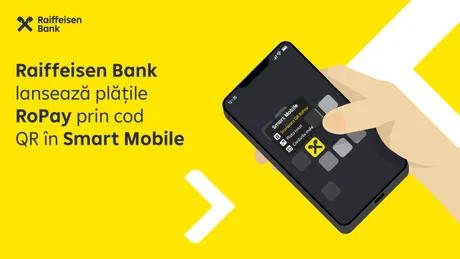
Raiffeisen Bank extinde plățile instant cu RoPay prin scanarea unui cod QR direct în aplicația Smart Mobile , o schimbare cu impact operațional pentru clienți prin reducerea pașilor necesari unui transfer și eliminarea introducerii manuale a IBAN-ului, potrivit Economica . Noua funcționalitate permite clientului să scaneze codul QR RoPay din Smart Mobile, să vadă imediat detaliile tranzacției (beneficiar, sumă și descriere), să le verifice și să autorizeze plata. Transferul se face instant prin infrastructura RoPay, fără completarea manuală a datelor. Ce se schimbă în utilizare: mai puțini pași, acces mai rapid O diferență practică este modul de acces: funcția de scanare QR RoPay poate fi deschisă direct din ecranul telefonului, printr-o apăsare prelungită (Long Press) pe pictograma Smart Mobile, ceea ce elimină pași intermediari de navigare în aplicație. Raiffeisen Bank susține că integrarea urmărește să facă din Smart Mobile „principala platformă” pentru operațiunile bancare de zi cu zi, prin instrumente adaptate utilizării curente. Declarația băncii pune accent pe rapiditate și controlul utilizatorului asupra fiecărei tranzacții. „Prin integrarea RoPay prin cod QR în Smart Mobile, le oferim clienților o modalitate simplă, rapidă și sigură de a transfera bani în câteva secunde, păstrând controlul asupra fiecărei tranzacții.” (Cătălin Chirieac, Director Executiv, Engagement & User Experience Clienţi Persoane Fizice, Raiffeisen Bank România) Control înainte de autorizare și utilizare inclusiv la comercianți Deși procesul este rapid, banca indică faptul că utilizatorul poate verifica toate informațiile plății după scanare, înainte de autorizarea direct în Smart Mobile. Funcționalitatea este prezentată ca o completare a opțiunilor de plată din aplicație și ca o simplificare a uneia dintre cele mai frecvente operațiuni: transferul de bani. În același timp, integrarea este descrisă ca un pas care poate face mai „naturală și rapidă” plata în relația cu comercianții, inclusiv în magazine, zone de self-service sau oriunde este disponibil un cod QR RoPay. În logica prezentată, acest tip de plată ar putea contribui la reducerea utilizării numerarului în tranzacțiile de zi cu zi. Context: RoPay în Smart Mobile, de peste un an Raiffeisen Bank România a aderat la sistemul național de plăți instant RoPay în urmă cu mai bine de un an. În urma integrării, clienții persoane fizice pot trimite și primi bani instant, folosind numărul de telefon, fără a introduce IBAN-ul destinatarului (care rămâne disponibil ca opțiune). Serviciul funcționează non-stop, este gratuit și este disponibil în aplicația Smart Mobile pentru transferuri între băncile participante. TRANSFOND, operator implicat în dezvoltarea infrastructurii, leagă adoptarea plății prin QR de accelerarea maturizării ecosistemului de plăți instant și de obiectivul unei infrastructuri interoperabile, „autohtone”, pentru decontări cont-la-cont. „Extinderea funcționalităților RoPay prin adoptarea plății cu scanarea codului QR RoPay de către o bancă de anvergura Raiffeisen Bank accelerează maturizarea ecosistemului național de plăți instant.” (Sabin Carantină, Director General, TRANSFOND) [...]
Google extinde funcțiile de „asistent financiar” ale Gemini prin conectarea la Google Wallet , astfel încât răspunsurile să fie informate de obiceiurile de cheltuire ale utilizatorilor, potrivit Google Blog . Funcția începe să fie disponibilă din 13 noiembrie 2026 pentru toți utilizatorii aplicației Gemini din SUA, pe web și mobil. Integrarea mizează pe impact operațional: utilizatorii pot cere în chat analize și recomandări de buget pe baza tranzacțiilor din Wallet, inclusiv cu vizualizări și identificarea cheltuielilor recurente. Pentru informații mai detaliate, există și opțiunea de a conecta în Wallet conturi financiare de la bănci și carduri de credit prin Plaid (un intermediar de conectare între aplicații și conturi bancare). Ce poate face Gemini cu datele din Wallet În interfața Gemini, utilizatorii pot „eticheta” Wallet și adresa întrebări despre finanțe personale și bugetare. Exemplele oferite includ: Vizualizarea cheltuielilor : solicitări de tipul revizuirii cheltuielilor pe ultimul trimestru, cu generarea de grafice dinamice despre fluxuri de numerar, alocarea activelor și bugete, direct în conversație. Identificarea abonamentelor uitate : găsirea plăților recurente în conturile conectate și semnalarea creșterilor de preț. Planificarea bugetului de sărbători : estimarea unui buget pe baza cheltuielilor de anul trecut pentru cadouri și călătorii. Control, confidențialitate și limitări Google precizează că funcția este construită cu accent pe securitate și confidențialitate: dacă utilizatorul alege conectarea Wallet din setările „Connected Apps” din Personal Intelligence, Gemini poate doar citi informațiile din conturi și nu poate muta, administra sau investi bani . Conectarea este opțională și poate fi activată sau dezactivată oricând, iar detalii suplimentare sunt disponibile în pagina de suport „learn more” („here”) indicată de companie. Separat, pentru Personal Intelligence, Google spune că simplifică și administrarea a ceea ce „își amintește” Gemini: „Memory Summary” oferă un rezumat editabil al preferințelor, intereselor și obiectivelor salvate, disponibil pe web și mobil acolo unde Personal Intelligence este disponibil. Unde se lansează și ce urmează Conectarea Google Wallet la Gemini este anunțată ca fiind în curs de lansare pentru utilizatorii din SUA , pe Android și iOS, precum și pe web. Google nu oferă în acest material un calendar pentru extinderea în alte țări, astfel că disponibilitatea în România rămâne, deocamdată, neclară. [...]
OpenAI lansează ChatGPT Wallet , un portofel digital inovator care permite agenților să efectueze plăți fără a accesa detaliile reale ale cardurilor utilizatorilor. OpenAI a anunțat că acest portofel va fi disponibil inițial pentru abonații ChatGPT Pro din SUA, oferind un nivel suplimentar de securitate prin verificarea fiecărei achiziții și păstrând în același timp recompensele și protecțiile existente ale cardurilor. Impactul economic și operațional al ChatGPT Wallet ChatGPT Wallet este dezvoltat în colaborare cu giganți ai industriei financiare precum American Express, Mastercard și Visa, și promite să redefinească modul în care agenții digitali gestionează plățile pentru utilizatori. Utilizatorii pot adăuga un card o singură dată și pot aproba fiecare achiziție printr-un control de securitate, cum ar fi Face ID sau scanarea amprentei. Această metodă inovatoare de plată nu numai că protejează detaliile cardului, dar și facilitează tranzacțiile directe cu afacerile, păstrând relațiile cu clienții și controlul asupra prețurilor și serviciilor. Provocări și soluții pentru afaceri Implementarea ChatGPT Wallet vine cu provocări pentru afaceri, care trebuie să se asigure că sistemele lor de plată și risc recunosc tranzacțiile legitime făcute de agenți. Pentru a sprijini această tranziție, OpenAI a lansat un ghid practic, Commerce Partner Playbook , destinat să ajute afacerile să integreze suportul pentru agenți în sistemele lor existente. Acest ghid include recomandări pentru a face informațiile despre produse accesibile, a configura măsuri de securitate adecvate și a colabora cu furnizorii de plăți și risc pentru a minimiza declinările nejustificate. Viitorul comerțului agentic Pe măsură ce comerțul agentic evoluează, OpenAI prevede că utilizatorii vor putea delega complet achizițiile agenților, setând parametri clari precum limite de cheltuieli sau categorii de produse. Aceste achiziții vor fi preaprobate cu măsuri de siguranță îmbunătățite, inclusiv verificări biometrice și înregistrări clare ale autorizărilor. ChatGPT Wallet începe să fie disponibil prin dots pentru utilizatorii Pro din SUA, cu planuri de extindere pe măsură ce OpenAI colaborează cu afaceri, bănci și rețele de plăți pentru a învăța din utilizarea timpurie și a îmbunătăți compatibilitatea și fiabilitatea sistemului. Această inițiativă promite să aducă beneficii semnificative atât pentru consumatori, cât și pentru afaceri, facilitând un comerț mai sigur și mai eficient. [...]
Plățile instant prin RoPay (scanare QR) vor fi indisponibile aproape două zile , între 15 noiembrie, ora 6:30 și 16 noiembrie, ora 23:00, din cauza unor lucrări programate de mentenanță ale Transfond , operatorul infrastructurii de plăți instant din România, potrivit Banca Transilvania . Indisponibilitatea are un impact operațional direct pentru clienții care folosesc plăți instant, în special pentru tranzacțiile inițiate prin RoPay cu scanarea codului QR, care vor fi oprite pe durata ferestrei de mentenanță. Ce servicii sunt afectate și în ce intervale În funcție de tipul plății, întreruperile sunt programate astfel: 15 noiembrie, 6:30–8:30 : nu vor fi disponibile: plăți și încasări instant în lei; plăți instant RoPay Alias; plăți instant în euro, inclusiv pentru BT Italia. 15 noiembrie, 6:30 – 16 noiembrie, 23:00 : nu vor fi disponibile: plăți instant RoPay prin scanarea codului QR. Context: mentenanță la infrastructura de plăți instant Banca precizează că lucrările sunt realizate de Transfond, operatorul infrastructurii de plăți instant. În consecință, indisponibilitatea vizează „anumite servicii de plăți și încasări instant” pe durata intervenției. Suport pentru clienți Pentru asistență, banca indică BT Contact Center & Customer Care, disponibil 24/7, la numărul 0264 308 028 și pe e-mail la [email protected] . [...]
O pană majoră la Revolut a blocat marți dimineață accesul la aplicație și a dus la refuzarea unor plăți cu cardul , afectând utilizatori din România și din mai multe piețe europene, potrivit Mediafax . Incidentul are relevanță operațională directă pentru plățile de zi cu zi, în contextul în care Revolut are peste 5 milioane de clienți persoane fizice în România. Problemele au fost semnalate în cursul dimineții de mii de utilizatori din mai multe țări, inclusiv România, pe platforma Downdetector . O parte dintre clienți au raportat că nu se pot autentifica în aplicație, iar alții, deși reușesc să intre, nu pot efectua operațiuni bancare, primind mesaje de eroare la tranzacții. Ce servicii au fost afectate și unde Conform relatărilor utilizatorilor, întreruperea a avut impact asupra mai multor funcționalități: accesul la conturi prin aplicație; transferurile; alimentarea conturilor; plățile cu cardul (în unele cazuri, refuzate la comercianți, inclusiv în supermarketuri). Dificultăți similare au fost raportate din România, Marea Britanie, Irlanda, Germania, Italia, Spania, Portugalia, Franța, Țările de Jos, Estonia și alte țări. Confirmarea Revolut și stadiul intervenției Revolut a confirmat existența problemelor prin contul oficial de asistență de pe platforma X, indicând că întreruperea afectează „mai multe funcționalități” și poate duce la imposibilitatea accesării unor servicii. „În prezent, ne confruntăm cu o întrerupere a serviciului care afectează mai multe funcționalități, ceea ce poate duce la imposibilitatea accesării anumitor servicii.” „Echipa noastră de ingineri lucrează intens pentru a restabili funcționarea completă a serviciului cât mai repede posibil. Vă mulțumim pentru răbdare și ne cerem scuze pentru eventualele neplăceri cauzate.” De ce contează în România: utilizare la scară mare Incidentul vine la câteva săptămâni după ce Revolut a anunțat că a depășit pragul de 5 milioane de clienți persoane fizice în România. Potrivit datelor publicate de companie la final de septembrie, Revolut a atras peste 500.000 de noi clienți români în mai puțin de un an, iar numărul celor care folosesc Revolut drept cont bancar principal a crescut cu 40% în perioada septembrie 2025 – august 2026. Compania mai arată că utilizatorii din România au efectuat, în medie, peste 56 de milioane de plăți cu cardul în fiecare lună, în ultimele 12 luni, iar aproximativ 77% dintre acestea au fost realizate la comercianți locali. În paralel, pe Reddit au fost descrise probleme atât cu aplicația pentru persoane fizice, cât și cu serviciile Revolut Business. Mediafax notează că impactul nu pare uniform: unii utilizatori nu pot face nicio operațiune, în timp ce alții spun că aplicația sau plățile funcționează normal. [...]