Știri

Știri din categoria Credite
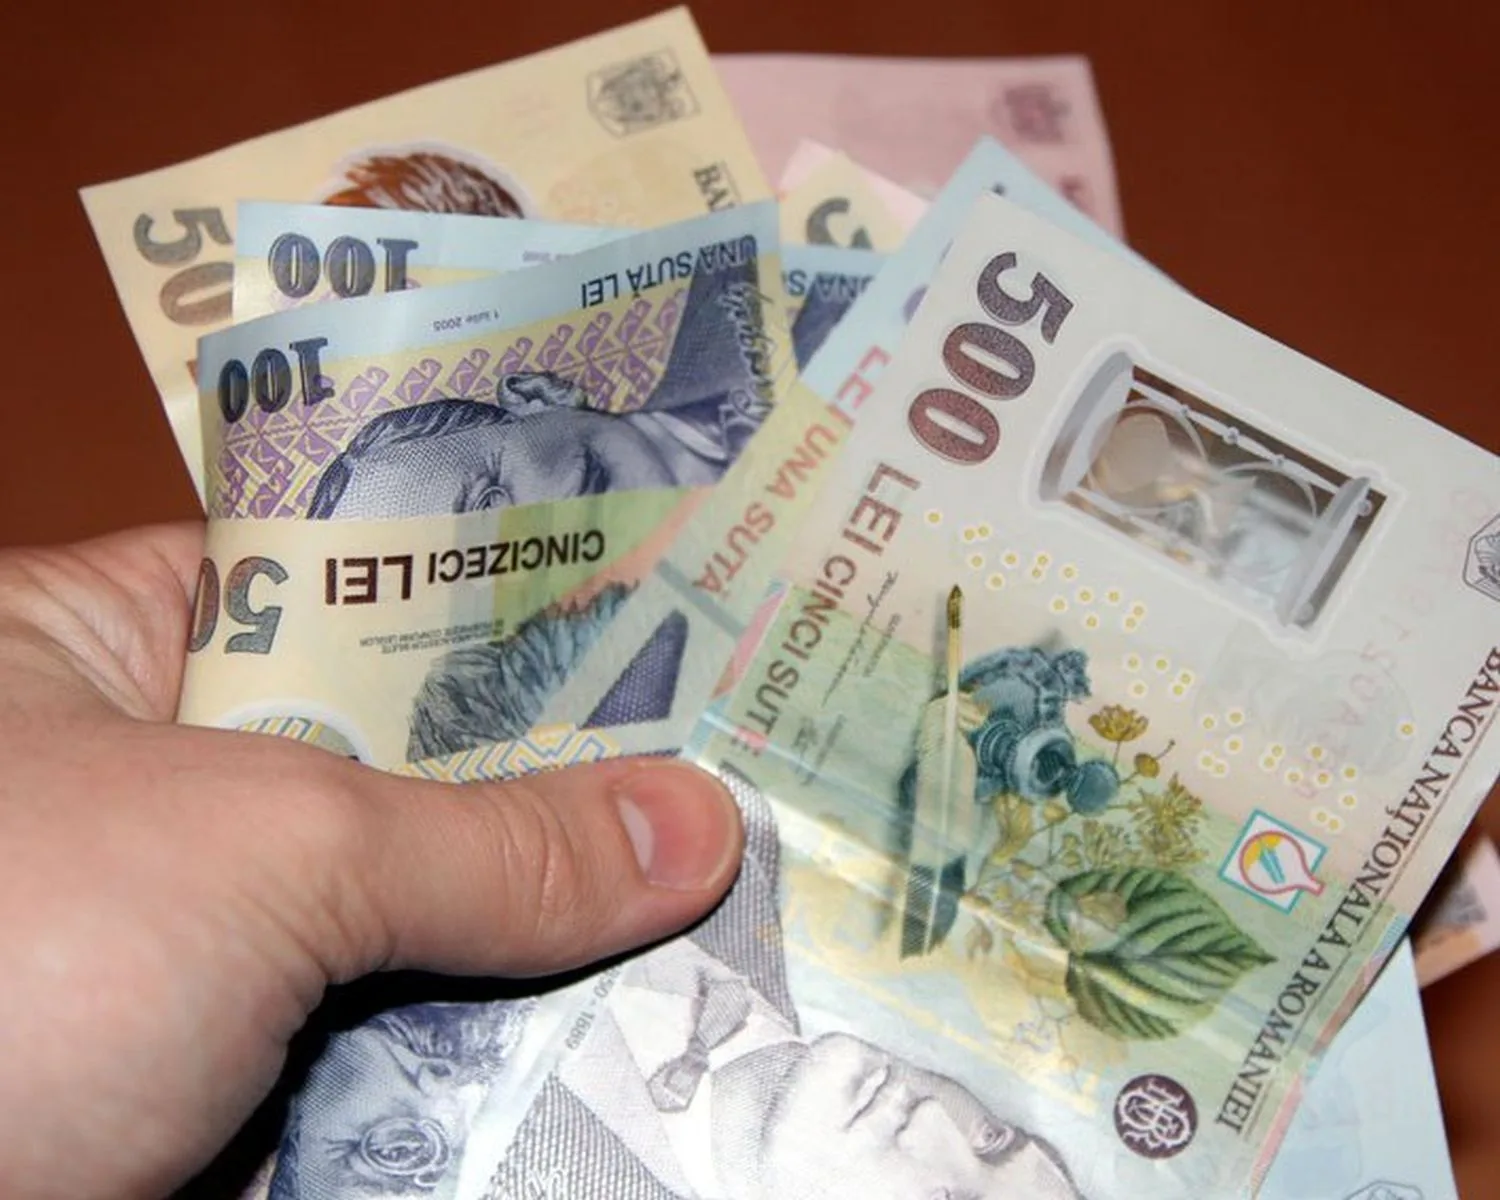
IRCC scade marginal la 5,56% de la 1 iulie, iar efectul imediat în rate va fi limitat, însă mișcarea confirmă tendința de ieftinire a creditării și menține pe agendă decizia practică pentru debitori: rămân pe dobândă variabilă sau caută o refinanțare pe dobândă fixă, potrivit Banking News.
De la 1 iulie, indicele de referință pentru creditele consumatorilor (IRCC) coboară de la 5,58% la 5,56%. Valoarea urmează să fie publicată oficial de Banca Națională a României la finalul lunii iunie și se aplică în perioada 1 iulie – 30 septembrie 2026. Banking News notează că sunt vizați aproape 600.000 de români cu credite în lei cu dobândă variabilă legată de IRCC.
Scăderea este redusă și se va traduce în economii de „câțiva lei sau câteva zeci de lei” pe lună, în funcție de valoarea creditului și de perioada rămasă. În același timp, indicele continuă coborârea începută în acest an: de la 6,06% la 5,68%, apoi la 5,58% și acum la 5,56%.
Pentru debitori, miza nu este doar ajustarea din iulie, ci felul în care IRCC transmite schimbările din piață. Indicele reacționează cu aproximativ șase luni întârziere la evoluția dobânzilor, astfel că eventuale reduceri ale dobânzii-cheie de către BNR în a doua parte a anului ar avea efecte mai consistente asupra ratelor abia în 2027, potrivit analizei.
În paralel, piața ipotecară s-a schimbat în ultimele luni: mai multe bănci au redus dobânzile fixe pentru primii ani ai creditului, iar în prezent există oferte în jur de 4,6–4,7%, sub nivelul IRCC. În cazul dobânzilor variabile, la IRCC se adaugă și marja fixă a băncii, ceea ce îi determină pe unii clienți să analizeze refinanțarea sau renegocierea.
Pentru cei cu contracte mai vechi, o discuție cu banca sau solicitarea unei oferte de refinanțare de la o altă instituție de credit poate reduce costul finanțării, mai ales dacă este aleasă o perioadă cu dobândă fixă, mai arată Banking News.
Recomandate
IRCC a coborât la 5,58% pentru trimestrul II din 2026 , ceea ce va duce la o scădere ușoară a ratelor la creditele în lei cu dobândă variabilă calculate pe baza acestui indice, potrivit Ziarul Financiar . Noul nivel este sub cel din trimestrul anterior, de 5,68%, iar în piață există așteptări ca indicele să continue să scadă și în T3. Ion Soltinschi, consultant și planificator financiar la MrFinance.ro, spune că din T1 2023 IRCC a avut variații mici, cu un minim de 5,55% și un maxim de 6,06%. El pune evoluțiile recente în contextul inflației ridicate din ultimii ani, care a determinat BNR să crească dobânda de politică monetară, cu efect asupra dobânzilor interbancare, dar și al incertitudinilor politice și economice din regiune, inclusiv impactul scumpirii carburanților asupra presiunilor inflaționiste. IRCC (Indicele de Referință pentru Creditele Consumatorilor) este reperul folosit la calculul dobânzilor variabile pentru creditele în lei acordate după mai 2019. Indicele reprezintă media aritmetică a dobânzilor zilnice la care băncile se împrumută între ele și se aplică cu întârziere de un trimestru: IRCC calculat în T4 2025 se aplică în T2 2026, iar cel calculat în T1 2026 se va aplica în T3. Conform calculelor MrFinance.ro, impactul în rate este limitat, dar vizibil: pentru un credit ipotecar echivalentul a aproximativ 350.000 de lei (70.000 de euro), pe 30 de ani, rata lunară ar fi în jur de 2.612 lei la o dobândă totală de 8,18% (IRCC plus marjă fixă de 2,5%). Odată cu IRCC de 5,58% în T2, rata ar coborî la 2.587 lei, iar dacă în T3 indicele ajunge la 5,55%, rata ar scădea la 2.580 lei. În același timp, Soltinschi susține că în ultimele trimestre au apărut oferte de dobândă fixă „foarte avantajoasă”, de la 4,59%, ceea ce a permis unor clienți să refinanțeze credite cu dobândă variabilă. În acest context, el indică drept direcții principale pentru debitori: pentru cei care vor să ia un credit ipotecar, orientarea către dobândă fixă; pentru cei care au deja credite cu dobândă variabilă, analiza unei refinanțări, în funcție de ofertele disponibile și de prognozele privind IRCC. Separat de IRCC, ROBOR la 3 luni (utilizat pentru creditele în lei contractate înainte de mai 2019 și pentru creditele curente ale companiilor în lei) se menține la 5,88%, iar la început de 2026 era 6,14%. ROBOR la 6 luni este cotat la 5,95%, iar ROBOR la 12 luni la 6%, mai notează publicația. [...]
CEC Bank reduce marja la creditele Noua Casă pentru clienții care își încasează salariul în bancă , coborând costul la IRCC + 1,90% față de IRCC + 2,00% pentru cei care nu virează veniturile la CEC, potrivit Wall-Street . Mișcarea are un impact direct asupra costului total al finanțării și arată cum băncile încearcă să „lege” clienții de relația de încasare a veniturilor într-un program unde dobânda rămâne variabilă. Ce se schimbă în ofertă și de ce contează Diferența de 0,10 puncte procentuale în marjă se aplică în funcție de modul de încasare a veniturilor, într-un context în care creditele Noua Casă sunt calculate cu dobândă variabilă (IRCC plus marja băncii). Pentru debitori, orice ajustare a marjei contează deoarece se reflectă în rata lunară, mai ales la împrumuturi pe termen lung. CEC Bank precizează că, în cadrul ofertei Noua Casă, nu percepe comisioane standard asociate creditului: comision de analiză: zero comision de administrare: zero comision de rambursare anticipată: zero Plafon, avans și garanții în Noua Casă 2026 Creditele din program beneficiază de garanția FNGCIMM și vin, în general, cu avans mai redus decât finanțările ipotecare standard, conform articolului. Principalele repere menționate: Finanțare : până la 66.500 euro (aprox. 332.500 lei) pentru locuințe de maximum 70.000 euro (aprox. 350.000 lei) până la 119.000 euro (aprox. 595.000 lei) pentru locuințe între 70.001 euro și 140.000 euro (aprox. 700.000 lei) Avans minim : 5% pentru locuințe de până la 70.000 euro 15% pentru locuințe între 70.001 euro și 140.000 euro Garanții : ipotecă asupra locuinței și scrisoare de garanție FNGCIMM, care acoperă 50% sau 60% din valoarea creditului (în funcție de condițiile programului) Exemplu de cost: rată și DAE Pentru un credit Noua Casă de 250.000 lei pe 30 de ani , articolul indică o rată lunară de 1.744,61 lei în cazul încasării salariului prin CEC Bank, în condițiile actuale ale programului. DAE (dobânda anuală efectivă, indicator care include costurile totale ale creditului) este menționată la 7,92% . Cine este eligibil și cum arată cererea pentru program Programul se adresează persoanelor fizice care nu dețin nicio locuință (singuri sau împreună cu soțul/soția) sau dețin o singură locuință cu suprafață utilă mai mică de 50 mp, potrivit condițiilor prezentate. CEC Bank afirmă că a acordat de la lansarea Prima Casă/Noua Casă peste 20.000 de credite , cu o valoare cumulată de peste 3 miliarde lei . Context: „Noua Casă” pierde teren în fața dobânzilor fixe Claudiu Trandafir, economist și fondator OferteBancare.ro, susține că programul și-a pierdut din popularitate în ultimii ani, pe fondul ofertelor cu dobândă fixă mai mică la creditele ipotecare. În opinia sa, legarea de dobânda variabilă (IRCC) face programul mai scump în actualul context al indicilor de referință. „Cred că în momentul de față, programul «Noua Casă» devine un program scump ca și cost de dobândă. (…) Ne uităm la dobânda de referință, IRCC Robor, care sunt niște indici destul de sus, plus marja băncii și sărim de 8% vs. o dobândă fixă, pe următorii 3 ani de zile, care este sub 5%.” În acest cadru, reducerea marjei pentru clienții cu salariul la CEC Bank poate micșora marginal costul, dar nu schimbă caracterul de bază al produsului: un credit cu dobândă variabilă, sensibil la evoluția IRCC. [...]
Cererea de explicații publice către BNR reaprinde riscul de presiune de reglementare pe creditele legate de ROBOR , după ce Consiliul Concurenței a sancționat zece bănci într-un dosar care vizează un indice cu impact direct asupra costului împrumuturilor, potrivit Antena 3 . Dan Voiculescu afirmă, într-o postare pe blogul personal, că „milioane de români au dreptul să afle dacă ratele le-au fost crescute abuziv”, în contextul informațiilor apărute în dosarul ROBOR. El susține că tema nu ar trebui tratată doar prin argumente procedurale și cere o clarificare „asumată” la nivel înalt. În material se arată că Voiculescu pune accent pe efectele ROBOR asupra debitorilor, menționând că, în ultimii ani, ratele lunare au crescut semnificativ, „în multe cazuri cu sute sau chiar peste o mie de lei”. În paralel, el compară presiunea asupra familiilor cu credite cu rezultatele financiare ale sectorului bancar, despre care spune că a înregistrat profituri record în ultimii ani. Ce i se cere BNR și de ce contează pentru debitori Voiculescu critică poziția exprimată de reprezentanți ai Băncii Naționale a României și susține că instituția care supraveghează piața bancară ar trebui să fie preocupată „în primul rând” de clarificarea eventualelor abuzuri și de protejarea interesului public. Solicitarea sa vizează o „poziție publică fermă” din partea guvernatorului BNR, cu răspunsuri directe despre modul în care a fost stabilit ROBOR și dacă interesele celor afectați au fost prejudiciate. „O astfel de temă nu poate fi îngropată.” Contextul imediat: sancțiuni în dosarul ROBOR Potrivit articolului, reacția vine după ce Consiliul Concurenței a sancționat zece bănci pentru practici care au vizat un indice cu impact direct asupra costului creditelor contractate de milioane de români. Antena 3 nu detaliază în acest material cuantumul sancțiunilor sau măsurile dispuse, iar articolul nu include un răspuns al BNR la solicitările lui Dan Voiculescu. [...]
Disputa pe „dosarul ROBOR” riscă să se traducă în credite mai scumpe și condiții mai dure , dacă sancțiunile și tensiunile dintre autorități împing băncile spre prudență și reduc lichiditatea din piața interbancară, potrivit unei analize Mobilissimo . Miza, dincolo de amenzile aplicate de Consiliul Concurenței , este efectul în lanț asupra dobânzilor, creditării și încrederii în economia românească. ROBOR a fost ani la rând un reper major pentru calculul ratelor la credite, iar publicația notează că, deși multe împrumuturi noi sunt raportate acum la IRCC, evoluțiile din piața interbancară continuă să influențeze costul finanțării și comportamentul băncilor. În acest context, orice decizie care afectează modul de funcționare al pieței bancare poate ajunge, indirect, la consumatori și companii. De ce contează economic: lichiditate mai mică, creditare mai prudentă Analistul economic Adrian Negrescu avertizează că sancțiunile ar putea produce „efecte secundare semnificative”: dacă băncile devin mai prudente în relațiile dintre ele, lichiditatea din piața interbancară ar putea scădea, iar condițiile de creditare s-ar putea înăspri. Într-un astfel de scenariu, instituțiile financiare ar putea deveni mai selective la acordarea împrumuturilor, iar costurile de finanțare ar putea crește atât pentru populație, cât și pentru mediul de afaceri. Un alt element urmărit de piață este conflictul de interpretare între Consiliul Concurenței și Banca Națională a României . Pentru investitori și agențiile de rating, o dispută între două instituții-cheie ridică semne de întrebare privind predictibilitatea cadrului de reglementare, într-un moment în care România are nevoie de investiții și finanțare externă. Ce s-ar putea vedea la nivelul clienților băncilor Analiza indică temeri că băncile ar putea încerca să compenseze costurile generate de amenzi prin politici comerciale mai restrictive, ceea ce ar putea însemna: dobânzi mai mici pentru depozite și economii; costuri mai ridicate pentru unele produse bancare; condiții mai stricte de acordare a creditelor; marje mai mari aplicate anumitor împrumuturi. Publicația subliniază că acestea sunt, deocamdată, scenarii estimate, nu efecte confirmate. Ce urmează: disputa se mută în instanță Băncile contestă concluziile autorităților și susțin că evoluția ROBOR a fost determinată în principal de politica monetară a BNR și de condițiile de lichiditate din piață. Următoarea etapă este în instanță, unde vor fi analizate probele și argumentele ambelor părți, iar verdictul final ar putea influența nu doar sistemul bancar, ci și modul în care vor fi interpretate pe viitor mecanismele de formare a dobânzilor în România. În perioada următoare, analiza indică drept repere: contestațiile depuse de bănci, poziția oficială a BNR, eventuale modificări ale condițiilor de creditare, impactul asupra dobânzilor și pieței interbancare, precum și reacțiile investitorilor și agențiilor de rating. [...]
BNR pregătește un cadru care ar permite creditarea garantată cu titluri Fidelis, cu finanțare de până la 80% din valoarea de piață , ceea ce ar putea debloca lichiditate pentru investitori fără vânzarea deținerilor și ar putea reduce costul împrumutului față de un credit negarantat, potrivit Banking News . Măsura este inclusă într-un proiect de regulament pus în consultare de Banca Națională a României pe 20 august, care modifică Regulamentul nr. 17/2012 privind unele condiții de creditare. Dacă va fi adoptat și publicat în Monitorul Oficial, cadrul legal ar permite băncilor să lanseze credite garantate cu titluri de stat tranzacționate la bursă, însă fiecare instituție va decide dacă introduce produsul și în ce condiții. Ce titluri intră și ce rămâne pe dinafară Proiectul se referă la titlurile emise de administrațiile centrale și băncile centrale din Uniunea Europeană, cu condiția să fie admise la tranzacționare pe o piață reglementată dintr-un stat membru. Pentru investitorii români, în această categorie intră titlurile de stat Fidelis , listate la Bursa de Valori București . Tezaur nu este tranzacționat pe o piață reglementată și, în forma actuală a proiectului, nu se încadrează. Contextul de piață este relevant: populația deținea, în mai 2026, titluri de stat românești de peste 75 miliarde lei , iar mai mult de jumătate din sumă era reprezentată de Fidelis. Plafonul de finanțare: 80% (dar nu obligatoriu pentru bănci) Creditul ar putea ajunge la cel mult 80% din valoarea de piață a titlurilor aduse în garanție, plafonul stabilit de creditor „neputând fi mai mare de 80%”, conform proiectului. Exemplul din material: pentru titluri evaluate la 100.000 lei, banca ar putea acorda maximum 80.000 lei. Totuși, 80% este limita maximă permisă de BNR, nu o obligație: băncile pot stabili un procent mai mic, în funcție de politica de risc și de situația financiară a clientului. Dobândă posibil mai mică și venituri din titluri luate în calcul Proiectul BNR nu fixează dobânda, dar faptul că împrumutul este garantat cu titluri de stat ar putea permite un cost mai mic decât la un credit de consum negarantat, potrivit economiștilor citați de publicație. Prețul final rămâne la latitudinea fiecărei bănci. În plus, proiectul prevede că băncile „pot lua în considerare și veniturile aferente titlurilor constituite drept garanție” la analiza capacității de rambursare — adică dobânda încasată din Fidelis ar putea fi inclusă în veniturile clientului. Excepție de la gradul de îndatorare și condiții care reduc plafonul BNR propune includerea acestor credite între excepțiile de la limita obișnuită a gradului de îndatorare (în mod uzual, ratele totale nu pot depăși 40% din venitul net, cu excepții punctuale). Pentru creditele garantate cu titluri de stat, banca ar putea depăși această limită, ceea ce, în anumite cazuri, poate însemna acces la o sumă mai mare decât printr-un credit negarantat. Băncile nu sunt însă obligate să accepte un grad mai mare de îndatorare și vor continua verificările standard (venituri, credite existente, istoric de plată). Plafonul maxim de 80% scade în anumite situații, conform proiectului: dacă titlurile puse garanție sunt cumpărate chiar din creditul garantat: plafonul se reduce cu cel puțin 10 puncte procentuale (de la 80% la 70%); dacă moneda creditului diferă de moneda titlurilor: reducere de minimum 10 puncte procentuale pentru titluri în euro sau dolari și de minimum 20 de puncte procentuale pentru titluri în alte valute; reducerile se pot cumula. Impact operațional: reevaluare zilnică și potrivirea scadențelor Pentru că Fidelis se tranzacționează la bursă, băncile vor trebui să facă „reevaluarea zilnică” a titlurilor și să urmărească „în timp real variațiile de preț”. Proiectul nu detaliază ce se întâmplă dacă valoarea garanției scade puternic, urmând ca aceste situații să fie acoperite în normele interne ale băncilor și în contractele cu clienții. O altă condiție: titlurile folosite drept garanție trebuie să aibă o scadență cel puțin egală cu perioada creditului (de exemplu, un titlu cu scadență peste un an nu ar putea garanta un împrumut pe trei ani). Băncile vor raporta trimestrial către BNR volumul și numărul creditelor acordate, numărul debitorilor și valoarea mediană a gradului de îndatorare. Ce urmează Creditele garantate cu Fidelis ar putea apărea în ofertele băncilor doar după adoptarea regulamentului, publicarea în Monitorul Oficial și actualizarea normelor interne ale instituțiilor interesate. Dacă va fi implementată, reglementarea ar transforma o parte importantă din economisirea populației în titluri de stat într-o garanție utilizabilă pentru finanțare, cu potențial de a stimula creditarea de consum fără vânzarea investiției. [...]
Creșterea ratei creditelor neperformante la 2,89% indică o deteriorare ușoară a calității portofoliilor bancare , într-un moment în care sistemul bancar își extinde bilanțurile: activele totale au ajuns la 981 miliarde lei, potrivit datelor BNR citate de Agerpres . Rata creditelor neperformante (împrumuturi cu întârzieri mari la plată sau cu șanse reduse de recuperare) era de 2,89% la finalul lunii iunie 2026, în creștere față de 2,81% în perioada similară din 2025. Comparativ cu sfârșitul anului trecut, când indicatorul era de 2,69%, avansul sugerează o presiune moderată pe disciplina de plată, fără a indica, pe baza datelor prezentate, o schimbare abruptă. Context: sistem bancar mai mare, structură dominată de capital privat În iunie 2026, în România funcționau 29 de instituții de credit, dintre care zece erau sucursale ale unor bănci străine. Activele totale ale sistemului bancar se ridicau la 981 miliarde lei, cu 87 miliarde lei peste nivelul din iunie 2025. Din perspectiva structurii de proprietate, activele instituțiilor cu capital privat reprezentau 86% din total, iar cele ale instituțiilor cu capital străin 63,2%, conform datelor centralizate de BNR. De ce contează pentru piața de credit O rată mai mare a creditelor neperformante poate însemna, în timp, costuri mai ridicate pentru bănci (prin provizioane – rezerve contabile pentru pierderi așteptate) și o prudență sporită la acordarea de împrumuturi. Materialul citat nu oferă detalii despre distribuția neperformanței pe segmente (populație/companii) sau despre cauze, astfel că amploarea și sursa creșterii nu pot fi evaluate din aceste date. [...]

