Știri

Știri din categoria Bănci

YOXO și Salt Bank anunță un parteneriat prin care clienții celor două platforme digitale beneficiază de cashback și reduceri directe la abonamentele telecom și la plățile zilnice, fără să fie nevoie de contracte complicate sau vizite în sucursale. Aflăm că oferta este valabilă până la 31 martie 2026 și presupune beneficii atât pentru utilizatorii existenți, cât și pentru cei noi.
Pentru utilizatorii YOXO care deschid un cont la Salt Bank folosind codul „YOXO26”:
Pentru clienții Salt Bank care devin abonați YOXO, folosind codul „haipeyoxo2026”:
Aceste reduceri sunt concepute pentru a atrage utilizatori care preferă flexibilitatea serviciilor complet digitale, fără birocrație și fără contracte pe termen lung. Ambele servicii funcționează exclusiv prin aplicații mobile și permit control complet din telefon: Salt Bank oferă banking 100% digital, fără sucursale, iar YOXO permite administrarea abonamentului fără perioade minime sau taxe ascunse.
Adrian Chirilă, Head of Growth la Salt Bank, a declarat că obiectivul acestei colaborări este de a simplifica viața utilizatorilor printr-o integrare eficientă a serviciilor de zi cu zi: „fără efort suplimentar din partea lor”.
Această inițiativă marchează o continuare a tendinței de integrare între telecomunicații și servicii financiare digitale, într-un context în care tot mai mulți români caută soluții rapide, transparente și fără constrângeri.
Recomandate
Banca Transilvania extinde stimulentele pentru digitalizarea relației cu IMM-urile , oferind 24 de luni de gratuitate la o serie de servicii pentru firmele care își deschid contul de business prin aplicația BT Go , potrivit Banca Transilvania . Miza operațională este reducerea costurilor și a timpului de onboarding pentru companii, cu deschidere de cont complet digitală. Oferta se adresează companiilor noi în relația cu BT, IMM-urilor și microcompaniilor, indiferent dacă sunt nou înființate sau deja mature și indiferent de domeniul de activitate. Condiția este ca deschiderea contului să fie făcută în BT Go până la finalul acestui an. Ce include gratuitatea pe 24 de luni Pentru firmele eligibile, banca menționează 24 de luni fără costuri pentru o serie de servicii, între care: plăți; conturi; carduri; încasări nelimitate în rețeaua BT și în relația cu alte bănci; depuneri de numerar; „alte servicii” (fără detaliere completă în material). Detaliile comerciale ale pachetului sunt prezentate de bancă la pagina dedicată „acestei oferte”, disponibilă aici . Onboarding 100% digital: cont deschis în medie în 15 minute Deschiderea contului se face integral din aplicația BT Go , fără deplasare la bancă și pe baza cărții de identitate. Banca indică un timp mediu de parcurgere a pașilor de aproximativ 15 minute, cu un minim raportat de 6 minute, iar fluxul este disponibil non-stop (24/7). După deschiderea contului, aplicația include atât funcționalități de banking (plăți, schimb valutar, card, POS), cât și instrumente de administrare financiară, precum extrase în mai multe formate și emitere de facturi. Context: adopție ridicată în rândul clienților BT BT afirmă că peste 600.000 de companii își gestionează relația cu banca prin BT Go, iar aplicația ar fi folosită de 90% dintre firmele care lucrează cu banca. În plus, banca indică un rating de 4,7 în App Store și 4,8 în Google Play, precum și un NPS (indicator de satisfacție) de 82,6 din 100 pentru procesul de deschidere a contului. „Propunerea de 24 de luni gratuite pentru plăți și încasări arată încrederea noastră în posibilitățile BT Go de a servi antreprenorii și business-urile acestora.” — Tiberiu Moisă , Director General Adjunct MidCorporate & IMM, Banca Transilvania (profil: LinkedIn ) Din perspectiva firmelor, oferta reduce costul inițial al operațiunilor bancare și mută interacțiunea cu banca în zona de autoservire digitală, într-un interval de timp scurt, ceea ce poate conta în special pentru microcompanii și IMM-uri la început de drum. [...]
BNR scoate la vânzare o bancnotă de 100 de lei la 240 de lei , într-o emisiune numismatică ce mizează pe cererea de colecție și pe disponibilitatea publicului de a plăti un preț semnificativ peste valoarea nominală, potrivit Antena 3 . Banca Națională a României lansează în circuitul numismatic, începând din 14 septembrie, o bancnotă aniversară pentru colecționare, imprimată pe suport de polimer, cu tema „ Eugeniu Carada , întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Bancnota are dimensiuni identice cu cele ale bancnotei de circulație de 100 de lei și este realizată în tehnică mixtă (ofset și imprimare în relief), incluzând și o fereastră transparentă complexă, cu elemente de securitate. Preț și disponibilitate: cât costă și de unde se cumpără BNR a stabilit următoarele prețuri de vânzare (cu TVA inclus și materialele aferente): bancnota aniversară de 100 de lei: 240 de lei (include pliantul de prezentare); coala specială cu patru bancnote aniversare: 840 de lei (include certificatul de autenticitate). Vânzarea va începe din 15 septembrie 2026 și se va face prin sucursalele regionale ale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș . Tiraj limitat și statut: bancnotă de colecție, dar cu putere circulatorie Tirajul aprobat este de 16.000 de bancnote aniversare și 1.000 de coli speciale (fiecare cu câte patru bancnote). Bancnotele sunt introduse în pliante de prezentare (în română, engleză și franceză), iar colile speciale sunt însoțite de certificat de autenticitate, ambele fiind livrate într-un plic personalizat. BNR precizează că aceste bancnote aniversare „au putere circulatorie pe teritoriul României”, deși sunt emise pentru colecționare și sunt vândute la un preț mult peste valoarea nominală. [...]
Autoritățile ungare au deschis o anchetă penală la Eximbank, banca de stat pentru comerț internațional și investiții străine, într-un demers care poate avea efecte directe asupra guvernanței și controlului utilizării banilor publici în finanțări externe, potrivit HotNews , care citează Reuters. Poliția din Ungaria a anunțat că investighează patru cazuri legate de Eximbank, sub suspiciunea de abuz în serviciu și gestionare defectuoasă. Printre acestea se află și un împrumut de 1 miliard de euro acordat Macedoniei de Nord. Ancheta a fost declanșată după o plângere depusă luna trecută de Ministerul Economiei, în urma unui audit al băncii. Anchetatorii au preluat luni mii de pagini de documente interne ale Ministerului Economiei pentru a sprijini investigația, conform unui comunicat al poliției. Ce tranzacții sunt în vizor și ce a invocat guvernul Magyar În iulie, Ministerul Economiei a trimis poliției patru cazuri, inclusiv împrumutul către Macedonia de Nord, care ar fi avut o dobândă de 3,25% și o garanție integrală din partea statului. Premierul Peter Magyar a spus luna trecută că împrumutul ar fi putut deturna fonduri destinate sprijinirii companiilor ungare, pentru a consolida poziția unui aliat politic străin al lui Viktor Orban și pentru a aduce beneficii unor companii apropiate de fostul guvern. Un alt caz menționat de Magyar vizează un proiect de infrastructură din Africa, pentru care Eximbank și Banca de Dezvoltare a Ungariei ar fi oferit o garanție de finanțare de 126 de miliarde de forinți (398 de milioane de dolari, aprox. 1,8 miliarde lei). Context politic și reacții Ancheta se înscrie în agenda guvernului condus de Peter Magyar de a investiga presupuse acte de corupție din perioada administrației anterioare a lui Viktor Orban, care a negat acuzațiile, potrivit relatării Reuters. Eximbank a fost coordonată de Ministerul Afacerilor Externe până când responsabilitatea a fost transferată Ministerului Economiei în iunie 2022. Banca nu a răspuns imediat unei solicitări de comentarii, conform aceleiași surse. Notă de context: Eximbank din Ungaria nu are legătură cu banca omonimă din România, care și-a schimbat numele în Exim Banca Românească în 2022. [...]
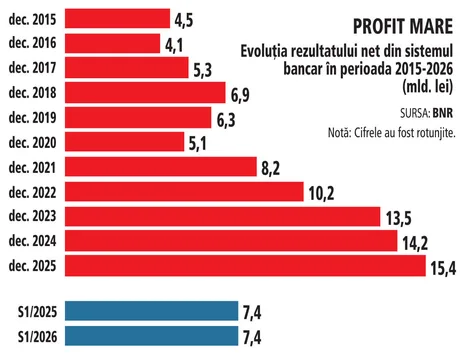
Profitul net al băncilor a rămas la aproape 7,4 mld. lei în S1/2026 , un nivel comparabil cu cel din prima jumătate a lui 2025, în pofida recesiunii și a unui ritm mai lent al creditării, potrivit Ziarul Financiar , pe baza datelor BNR. Sistemul bancar românesc, format din 29 de bănci, a continuat să livreze rezultate solide într-un context descris ca „complicat” din punct de vedere economic, social și politic. Publicația notează că, dacă performanța se menține și în semestrul al doilea, profitul pe întreg anul ar putea urca din nou spre 15 mld. lei. De ce contează: profitabilitate ridicată, dar cu semne de temperare În spatele profitului, principala sursă de câștig rămân dobânzile încasate la credite. Totuși, indicatorii de rentabilitate au coborât ușor față de anul trecut: la final de iunie 2026, rentabilitatea activelor (ROA) era de 1,5%, iar rentabilitatea capitalului (ROE) de 15,5%. Context macro: recesiune și creditare „cu frâna trasă” Pe partea de economie reală, articolul indică o combinație de factori care, în mod normal, ar pune presiune pe sectorul bancar: economia a intrat în recesiune , cu PIB în scădere în S1/2026 cu 0,8% an/an (serie brută), în tandem cu ajustarea fiscală; creditarea sectorului privat a avansat cu circa 7%, sub ritmul din S1/2025; inflația a început să scadă mai vizibil abia din iunie, după ce a stat aproape un an în jurul a 10%. În acest tablou, menținerea profitului la un nivel apropiat de cel din 2025 sugerează că băncile au reușit să-și păstreze marjele și volumul de venituri, chiar dacă dinamica împrumuturilor s-a temperat. [...]
BCR își extinde aplicația George spre servicii de călătorie , adăugând un „Travel Hub” care combină instrumente financiare (convertor și curs valutar) cu conectivitate mobilă prin eSIM, într-o mișcare care poate crește utilizarea aplicației în momente-cheie pentru clienți și poate deschide spațiu pentru vânzarea de servicii conexe, potrivit Ziarul Financiar . Noua secțiune, numită Travel Hub, este dedicată clienților care călătoresc în străinătate și include un convertor valutar, informații despre cursul monedei locale și posibilitatea de a cumpăra și activa un eSIM pentru acces la date mobile în peste 200 de țări. Ce se schimbă concret în George Travel Hub este disponibil în secțiunea „Profil” din aplicația George, începând cu versiunea 26.26. După activarea funcționalității, utilizatorii pot primi o notificare la sosirea în țara de destinație, împreună cu informații despre cursul valutar pentru moneda locală. Din aceeași zonă, clienții au acces și la: informații despre destinație; convertor valutar; opțiuni eSIM; suport pentru utilizarea serviciilor financiare; PIN-ul cardului; acces către alte servicii din Magazinul George, inclusiv asigurări de călătorie. eSIM pentru peste 200 de țări și utilizare în paralel cu SIM-ul existent Una dintre funcționalitățile centrale este achiziția și activarea unui pachet eSIM direct din George, fără o cartelă fizică suplimentară. Serviciul acoperă peste 200 de țări și include pachete de date pentru o singură țară, regionale sau globale. eSIM-ul poate funcționa în paralel cu SIM-ul existent, astfel încât utilizatorul își poate păstra numărul de telefon pentru apeluri și SMS-uri, folosind separat pachetul eSIM pentru traficul de date pe rețeaua locală din țara în care călătorește. „Călătoriile în străinătate vin, în general, cu întrebări practice: cum plătesc, cum rămân conectat şi la ce să mă aştept în ţara în care ajung. Noua secţiune simplifică deplasările internaţionale prin acces la informaţii utile, instrumente de gestionare a banilor şi servicii de conectivitate, toate integrate într-o singură experienţă digitală.” Context operațional BCR este parte a grupului austriac Erste și operează pe piața locală o rețea de 289 de unități de retail. Banca mai are 20 de centre de afaceri și 18 birouri mobile dedicate companiilor. [...]
Raiffeisen Bank a atras 600 milioane euro (aprox. 3,0 miliarde lei) la un cost care coboară sub reperul suveran , printr-o emisiune de euroobligațiuni care, potrivit Raiffeisen Bank , stabilește „un nou reper” pentru finanțarea băncilor românești pe piețele internaționale și întărește poziția de MREL (cerința de fonduri proprii și datorii eligibile pentru rezoluție). Emisiunea este de tip senior nepreferențial (datorie care poate fi „tăiată” înaintea altor creditori în scenarii de rezoluție, dar după instrumente mai riscante), cu un cupon fix de 4,626% pe an în primii 5,4 ani (până în ianuarie 2032) și maturitate de 6,4 ani (ianuarie 2033). Marja a fost de 1,5 puncte procentuale peste rata de referință în euro (mid-swap), nivel pe care banca îl compară cu un avantaj de circa 0,3–0,35 puncte procentuale față de randamentele euroobligațiunilor României cu maturitate similară. Cerere ridicată și comprimarea prețului În pofida unui context descris ca volatil la nivel internațional și incert local, banca spune că tranzacția a atras un interes puternic: registrul de ordine a urcat la peste 1,7 miliarde euro, iar registrul final a depășit 1,3 miliarde euro. Cererea a permis reducerea marjei finale cu 30 de puncte de bază față de indicațiile inițiale de preț. La emisiune au participat peste 90 de investitori instituționali internaționali, în principal fonduri de investiții, asigurători și fonduri de pensii din Regatul Unit, Franța și regiunea DACH (Germania, Austria, Elveția). Ce înseamnă pentru bancă: MREL și spațiu de finanțare Banca indică drept efect principal consolidarea bazei de fonduri proprii și pasive eligibile (MREL), ceea ce susține capacitatea de finanțare a economiei românești. În comunicat, conducerea financiară leagă tranzacția de continuitatea accesului la capital și de transformarea încrederii investitorilor în credite și finanțări. „Rezultatul obținut confirmă atractivitatea Raiffeisen Bank în rândul investitorilor instituționali internaționali, dar în egală măsură arată că investitorii continuă să identifice oportunități solide în România”, a declarat Alina Rus, Chief Financial Officer, Raiffeisen Bank România. „Prin această emisiune depășim pragul echivalent de 10 miliarde de lei atrași prin obligațiuni de pe piețele locale și internaționale de capital în ultimii șase ani”, a adăugat Romulus Mircea, Director Trezorerie, Raiffeisen Bank România. Rating, intermediere și listare Obligațiunile au fost evaluate de Moody’s la Baa2, cu o treaptă peste ratingul suveran al României (Baa3), și urmează să fie incluse în baza de fonduri proprii și datorii eligibile a băncii. Tranzacția a fost intermediată de Bank of America, Natixis, Intesa Sanpaolo și Raiffeisen Bank International (coordonatori principali globali), cu Raiffeisen Bank S.A. drept coordonator asociat, iar obligațiunile urmează să fie listate la bursa din Luxemburg. [...]