Știri

Știri din categoria Bănci
UniCredit va contesta raportul preliminar al Consiliului Concurenței după investigația privind o posibilă înțelegere între bănci la stabilirea ROBOR, potrivit Profit.ro. Banca a informat Bursa de Valori București (BVB), unde are obligațiuni listate, că a primit documentul și că va contesta concluziile, inclusiv în privința amenzilor propuse.
Raportul preliminar a fost emis în urma investigației declanșate din oficiu de Consiliul Concurenței la 24 octombrie 2022, care vizează o presupusă practică concertată privind „fixarea” (procedura de stabilire) coordonată a valorii ROBOR de către cele 10 bănci participante la stabilirea indicelui. UniCredit susține că raportul este o etapă intermediară și nu reprezintă, în sine, o decizie cu efecte juridice.
„Raportul sus-menționat reprezintă o etapă intermediară din cadrul procedurilor derulate de către Consiliul Concurenței in legătura cu această investigație și nu constituie o decizie generatoare de efecte juridice.”
Conform Profit.ro, băncile au la dispoziție 30 de zile pentru a formula apărări și opinii înainte ca instituția să își însușească sau nu raportul și să adopte o decizie formală. O eventuală decizie de amendare este așteptată în mai-iunie, înainte de expirarea actualului mandat al conducerii Consiliului Concurenței, mai notează publicația.
În comunicarea transmisă BVB, UniCredit afirmă că respectă cerințele legale și de reglementare și că va continua să trimită argumente împotriva concluziilor raportului preliminar și a sancțiunii propuse, urmând să își susțină poziția în etapele viitoare ale procedurii.
Anunțuri similare la bursă au făcut și alte bănci vizate, inclusiv BCR, Banca Transilvania și BRD. Investigația vizează 10 instituții care participă la calculul ROBOR: Banca Transilvania, BCR, BRD-Societe Generale, ING Bank, Raiffeisen Bank, CEC Bank, UniCredit Bank, OTP Bank România, EximBank și Intesa Sanpaolo România.
Recomandate
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
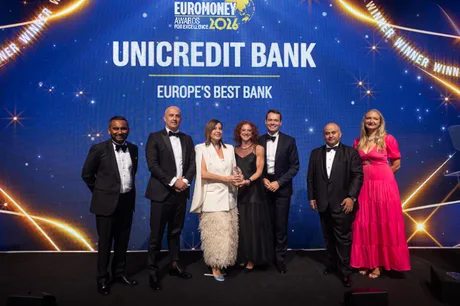
UniCredit își consolidează poziția de lider paneuropean după un nou an record de profitabilitate în 2025 , odată cu desemnarea drept „Cea mai bună bancă din Europa” pentru al doilea an consecutiv la Euromoney Awards for Excellence 2026 , potrivit Banking News . Distincția vine pe fondul unor „performanțe financiare solide” în 2025 și al unei „discipline operaționale” pe care Euromoney le leagă de o strategie clară, în timp ce grupul își menține focusul pe cele 14 piețe europene unde este prezent. În același timp, Euromoney indică rolul UniCredit în „integrarea bancară europeană” ca element de relevanță pentru poziționarea sa în sectorul financiar. „UniCredit a avut încă un an record din perspectiva profitabilității în 2025, demonstrând o performanță financiară remarcabilă, susținută de o strategie clară și de o disciplină operațională solidă. Orientarea sa către Europa și rolul său activ în integrarea bancară europeană o transformă într-un actor-cheie al sectorului financiar european”, a declarat Dominic O’Neil, Europe Editor, Euromoney. 12 premii în Europa, cu accent pe IMM-uri și Europa Centrală și de Est Pe lângă titlul „Europe’s Best Bank”, UniCredit a primit în total 12 premii la nivel european, inclusiv pentru finanțarea IMM-urilor (întreprinderi mici și mijlocii), retail banking, corporate banking, investment banking și ESG (criterii de mediu, sociale și de guvernanță). Publicația notează că premiile obținute în Europa Centrală și de Est – inclusiv pentru băncile din Croația, Bulgaria și Bosnia și Herțegovina – susțin ideea că regiunea contribuie semnificativ la succesul grupului. Lista premiilor menționate Europe’s Best Bank Germany’s Best Bank for SMEs CEE’s Best Bank for SMEs Italy’s Best Retail Bank Bosnia and Herzegovina’s Best Bank Bosnia and Herzegovina’s Best Bank for ESG Bosnia and Herzegovina’s Best Bank for SMEs Bulgaria’s Best Bank Bulgaria’s Best Bank for SMEs Croatia’s Best Bank Croatia’s Best Bank for Corporates Croatia’s Best Investment Bank În comunicatul citat, UniCredit leagă aceste rezultate de transformarea din ultimii ani și de intrarea într-o „următoare etapă de creștere” în cadrul strategiei „ UniCredit Unlimited ”, fără a detalia însă ținte financiare sau pași operaționali concreți pentru perioada următoare. [...]
UniCredit vede o frânare puternică a economiei României în 2026, la doar 0,2%, pe fondul consolidării fiscale , potrivit HotNews . În același scenariu, banca anticipează o revenire a creșterii la 2,3% în 2027, însă pe termen scurt România ar rămâne sub media regională. De ce contează: România, sub regiune din cauza consolidării fiscale În eșantionul analizat de UniCredit, România și Slovacia sunt singurele economii care ar urma să crească sub media regională pe termen scurt. Explicația băncii este că măsurile de consolidare fiscală (reducerea deficitului prin taxe și/sau tăieri de cheltuieli) afectează activitatea economică mai puternic decât în restul regiunii. Contrastul cu vecinii este pronunțat, conform estimărilor citate: Polonia: creștere de 3,0% în 2026 și 3,0% în 2027, susținută de cererea internă; Bulgaria: 2,9% în 2026; Serbia: de la 2,9% la 3,5% în 2027; Ungaria: 1,3% în 2026, într-o redresare „graduală”. Inflația: scenariu mai favorabil din a doua parte a lui 2026 Pe partea de inflație, raportul are un ton mai optimist pentru România: UniCredit anticipează o scădere amplă a inflației începând de la jumătatea acestui an, pe fondul epuizării șocurilor inflaționiste din 2025. Banca mai vede o temperare suplimentară a presiunilor în a doua parte a lui 2027, pe măsură ce efectele șocului energetic se disipează și cererea de consum se răcește. Mișcare operațională în banking: UniCredit pariază pe „contact uman” pentru clienții premium În paralel cu aceste estimări macro, UniCredit a anunțat lansarea în România a Prime, o linie de servicii bancare premium construită în jurul unui bancher dedicat și a interacțiunii directe, inclusiv printr-o sucursală nouă, cu birouri Prime, deschisă în centrul Bucureștiului. „Când toți vor doar digitalizare, strategia noastră este să păstrăm contactul uman. Digitalizarea ne ajută, ne face viața mai ușoară, dar vrem să menținem interacțiunea umană cu colegii noștri și disponibilitatea de a fi acolo. Să fim alături de clienți cu consiliere, înainte de a fi digitali”, a declarat Mihaela Lupu, CEO UniCredit Bank, la inaugurarea sucursalei Dorobanți. Banca își justifică direcția prin faptul că, în timp ce multe instituții reduc rețeaua fizică și mută operațiunile în digital, UniCredit vizează extinderea prezenței fizice pentru clienții cu venituri și averi ridicate. „De multe ori, multe conversații azi încep cu un robot. Unde suni, răspunde un robot. Noi vrem să arătăm că unde sunați, răspunde un om adevărat, care vă așteaptă în sucursala noastră“, a spus Antoaneta Curteanu, vicepreședinte executiv Retail al UniCredit Bank. În cadrul Prime, banca spune că dezvoltă infrastructură dedicată în sucursale și urmărește o „experiență” centrată pe bancherul dedicat, acces rapid la servicii și beneficii asociate stilului de viață al clienților, cu obiectivul unei relații pe termen lung. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]