Știri

Știri din categoria Asigurări

Lipsa RCA la trotinetele vizate de lege aduce amenzi de 1.000–2.000 lei, iar după modificarea legislativă din decembrie 2025 s-au încheiat doar 2.500 de polițe pentru astfel de vehicule, toate pe persoane fizice, potrivit Economica. Miza este una de reglementare și conformare: obligația nu se aplică tuturor trotinetelor, dar sancțiunile sunt similare celor din zona auto.
Conform Legii 132/2007 (RCA), trebuie să aibă asigurare RCA orice mijloc de transport pe uscat cu propulsie proprie (electric sau cu motor termic), care nu se deplasează pe șine, doar dacă îndeplinește una dintre condițiile:
Pentru cei care intră sub incidența acestor criterii, conducerea fără RCA poate fi sancționată cu amenzi între 1.000 și 2.000 de lei, arată publicația.
Din decembrie 2025, de când legea a fost modificată pentru a include obligativitatea de asigurare și pentru trotinete și biciclete cu motor, s-au încheiat 2.500 de asigurări RCA, toate pentru persoane fizice, potrivit datelor consultate de Economica.
În același timp, operatorii mari de trotinete închiriabile (Bolt, Uber și alții) nu au cumpărat astfel de asigurări, însă articolul precizează că „nu era cazul”: trotinetele lor nu depășesc 25 kg și sunt setate la maximum 25 km/h, deci nu intră în condițiile care declanșează obligația RCA.
Publicația mai notează că, până acum, niciuna dintre trotinetele asigurate nu a provocat daune, astfel că nu există dosare de daună pe acest segment.
Economica îl citează pe fostul pilot Titi Aur, care afirmă că în ultimul an au fost 1.500 de accidente provocate de trotinete, dintre care 9 cu morți, și propune ca RCA să fie legat de șofer, nu de vehicul.
„Să se facă RCA pe CNP pentru cel care conduce trotineta. La început să fie simbolic, dar, dacă faci accident, să crească exponențial și atunci când primești RCA să completezi un formular cu regulile de circulație de bază.”
În prezent, arată articolul, prețurile RCA sunt stabilite în principal în funcție de puterea motorului și vârsta șoferului, la care se adaugă sistemul bonus-malus al mașinii (cu reduceri sau majorări în funcție de istoricul de daune), plus alți factori precum zona de utilizare.
Recomandate
Cei mai mari brokeri de asigurări se aliniază în PRBAR, consolidând o voce comună într-o piață deja puternic concentrată , într-un moment în care se discută schimbări de reglementare cu impact direct asupra intermedierii, potrivit Economica . DAW Management, broker clasat pe locul 7 și cu circa 1 milion de clienți doar pe RCA, s-a înscris în Patronatul Român al Brokerilor de Asigurare-Reasigurare (PRBAR), la scurt timp după o decizie similară a Destine Broker (locul 3). În urma acestor aderări, PRBAR ajunge la 30 de membri și, conform calculelor publicației pe baza datelor din piață, ar reprezenta circa 58% din totalul intermedierii, iar membrii săi ar vinde cumulat „spre 60%” din contractele RCA din România. De ce contează: o piață concentrată își întărește reprezentarea în fața reglementatorului Miza imediată este una de reglementare. Brokerii discută în această perioadă teme care țin de modificarea legislației, inclusiv propunerile Autorității de Supraveghere Financiară (ASF) de modificare a normei 22/2021. În material sunt menționate două direcții principale: apariția unor noi tipuri de intermediari și reglementarea statutului de Agent General de Management (MGA) , forma prin care operează în România societăți care vând pe baza pașaportului european (exemple date: Hellas Direct, Axeria Iard); obligația de a distribui camioane în sistemul „asiguratului cu risc ridicat” fără comision. În acest context, intrarea unor jucători mari în patronat crește capacitatea PRBAR de a negocia și de a influența poziții comune pe subiecte care pot schimba modelul de business al intermediarilor. Cine mai lipsește din top 10 și cât de concentrată este piața După aderarea DAW, din top 10 brokeri doar doi nu sunt membri PRBAR, potrivit aceleiași surse: Marsh Broker (subsidiara locală a Marsh McLennan) și Unicredit Broker (intermediarul intern al băncii cu același nume). Economica descrie o concentrare ridicată a pieței: primii 100 de brokeri ar cumula peste 96% din piață, primii 20 peste 70%, iar primii 10 peste 55%. În același timp, din cei 252 de brokeri existenți, „nici 7%” nu ar avea o cotă de peste 1% sau foarte aproape de acest prag. Presiune pe brokerii mici și semnal de continuare a consolidării Publicația leagă dinamica de consolidare și de perioada de plafonare, care ar fi amplificat dificultățile pentru brokerii mici și medii (și chiar pentru unii mari), ducând la vânzări de afaceri sau închideri. Concluzia materialului este că procesul ar urma să continue, iar piața să devină și mai concentrată, cu o ofertă mai redusă pentru clienți. Într-un comentariu pentru Economica, Viorel Vasile (Safety Broker), președinte PRBAR și unul dintre fondatorii patronatului, susține că implicarea membrilor a fost „decisivă” pentru menținerea traiectoriei brokerajului și invocă presiuni din partea autorităților asupra cotei de piață a brokerilor, precum și șocuri și schimbări din ultimii ani (pandemie, războiul din Ucraina, plafonarea comisioanelor, modificări IDD). Pentru context suplimentar pe subiectele de reglementare menționate, Economica trimite la articolele sale despre schimbările care ar afecta distribuția de asigurări și despre cadrul MGA: Economica și Economica . [...]
Romgaz își reduce costurile de asigurare auto la 4,19 milioane lei (fără TVA), după licitație, și își întărește protecția la riscul tot mai frecvent al accidentelor cu vehicule fără RCA , potrivit Profit . Contractul, împărțit în două loturi (RCA și CASCO), fusese estimat inițial la 6,7 milioane lei (fără TVA). Romgaz cere explicit ca polița CASCO să acopere despăgubiri inclusiv în situațiile în care vinovatul nu are asigurare de răspundere civilă auto (RCA), în țară sau în afara țării, pe fondul creșterii numărului de accidente cu mașini neasigurate, problemă semnalată anterior de aceeași publicație. Cine asigură parcul auto și la ce preț În urma licitației, loturile au fost adjudecate astfel: RCA – Groupama : 1,29 milioane lei (fără TVA), față de o valoare estimată inițial la 3 milioane lei (fără TVA). Contract atribuit la 13 august. CASCO – Omniasig VIG : 2,89 milioane lei (fără TVA), față de o valoare estimată inițial la 3,7 milioane lei (fără TVA). Contract atribuit la 25 august. Valoarea cumulată a celor două loturi este de 4,19 milioane lei (fără TVA) . La procedură au existat trei oferte: Groupama, Omniasig și Allianz-Țiriac Asigurări. Ce schimbă Romgaz în acoperire: decontare directă la RCA și despăgubiri extinse la CASCO Pentru RCA, compania a cerut includerea clauzei de decontare directă (mecanism prin care păgubitul își recuperează dauna de la propriul asigurător, care apoi recuperează banii de la asigurătorul celui vinovat). Totodată, pentru vehiculele și utilajele care ies din patrimoniul companiei, Romgaz solicită returnarea primei aferente perioadei neconsumate . La CASCO, cerințele includ atât daune „clasice” (ciocniri, incendiu, fenomene meteo, vandalism, avarii cauzate de starea drumului, acțiunea animalelor), cât și pagube indirecte (transportul vehiculului avariat, cheltuieli de limitare a pagubelor, daune apărute în timpul măsurilor de salvare). Un punct distinct este acoperirea daunelor când vinovatul nu are RCA sau asigurare facultativă. Polița ar urma să acopere și riscuri de furt (total/parțial, inclusiv prin efracție sau tâlhărie) și anumite bunuri/dotări, în condițiile prevăzute în documentație, inclusiv cheltuieli pentru eliberarea unor noi acte în caz de furt. Condiție de participare care a exclus asigurători străini Romgaz a impus ca, pentru lotul RCA, să poată participa doar un asigurător autorizat de ASF care are rețea teritorială în fiecare județ , condiție care a exclus asigurători străini ce vând RCA în România prin „pașaport european” (drept de stabilire), precum Axeria Iard, Hellas Direct și Interamerican (Anytime), autorizați și supravegheați de autoritățile din țările de origine. Despăgubiri pentru persoane și bagaje (în euro) Documentația licitației prevede și acoperiri pentru persoanele și bagajele aflate în vehicul la momentul daunei: invalidități permanente: 10.000 euro/pers (aprox. 50.000 lei) deces: 10.000 euro/pers (aprox. 50.000 lei) indemnizație spitalizare: 300 euro/pers/zi (aprox. 1.500 lei/zi) avarie bagaje/persoană: 500 euro (aprox. 2.500 lei) cheltuieli transport persoane până la locul de înhumare: 200 euro (aprox. 1.000 lei) Pentru conversia în lei, Romgaz indică utilizarea cursului BNR de la data depunerii ofertei. [...]
Transgaz pune în joc până la 34,05 milioane lei pentru asigurări voluntare de sănătate , într-o achiziție multianuală care va acoperi anual între 3.900 și 4.200 de angajați, potrivit Economica . Miza economică este dublă: dimensiunea bugetului și modul în care compania își structurează costurile de beneficii într-un acord-cadru pe patru ani. Cum este construită achiziția și ce volum acoperă Compania intenționează să încheie un acord-cadru cu un singur operator economic, urmând ca ulterior să atribuie patru contracte subsecvente, câte unul în fiecare an. Pachetul de asigurare este gândit pentru a oferi acces la servicii medicale suplimentare pentru angajați. Procedura de atribuire este licitație deschisă , iar criteriul este „cel mai bun raport calitate-preț”. Componenta financiară are o pondere de 80% în evaluare. Ce contează în evaluarea ofertelor: acoperiri medicale punctate Pe lângă preț, ofertele vor fi punctate și în funcție de elemente de acoperire și servicii, inclusiv: acoperirea tratamentelor pentru vicii de refracție prin chirurgie refractivă; extinderea rețelei de furnizori medicali și stomatologici; servicii suplimentare pentru diagnostic și tratament în zona oncologică și pentru boli grave. Calendar și finanțare Termenul-limită pentru depunerea ofertelor este 17 august 2026, ora 15:00. Achiziția nu este asociată unui proiect finanțat din fonduri europene, finanțarea urmând să fie asigurată din surse proprii. Transgaz este operatorul tehnic al Sistemului Național de Transport al gazelor naturale, asigurând transportul intern și internațional, dispecerizarea, precum și activități de cercetare și proiectare în domeniu. [...]
CNAS spune că decontările către farmacii sunt „la zi”, dar are nevoie de 827 milioane lei pentru a închide aprilie , în condițiile în care România a fost trimisă la CJUE pe tema întârzierilor la plată, potrivit Mediafax . Miza pentru piață este una operațională și de cash-flow: ritmul de decontare rămâne dependent de mecanisme bugetare și de alocări de la Finanțe, chiar dacă instituția susține că a eliminat restanțele „istorice”. Ce plăți spune CNAS că a făcut și ce urmează până la final de iulie CNAS afirmă că, la 8 iulie 2026, plățile pentru medicamente sunt „la zi”, cu decontările aferente consumului din luna martie achitate integral. Până la sfârșitul lunii iulie ar urma să fie achitat consumul lunii aprilie. Instituția mai precizează că dispune deja de fonduri pentru a acoperi aproximativ 63% din consumul lunii aprilie, iar pentru diferență indică o sumă de aproximativ 827 milioane lei, pentru care a făcut demersuri la Ministerul Finanțelor astfel încât banii să fie puși la dispoziție până la finalul lunii. De ce ajunge România la CJUE și ce susține CNAS despre cauză Potrivit CNAS, procedura europeană are la bază o sesizare formulată în aprilie 2024 de un grup de farmacii, care au reclamat întârzieri la plata medicamentelor înregistrate în perioada anterioară. Instituția susține că procedura vizează „o situație istorică” și nu reflectă situația actuală a plăților. „Procedura vizează o situație istorică și nu reflectă situația actuală a plăților”, informează CNAS. Blocajul invocat: constrângeri administrative din Legea bugetului CNAS afirmă că, în perioada octombrie 2025 – aprilie 2026, România „a reușit să elimine întârzierile istorice” și să efectueze plățile în termenul legal. Instituția mai spune că situația actuală nu ar fi determinată de lipsa fondurilor sau de insuficiența prevederilor bugetare, ci de „constrângerile administrative generate de aplicarea Legii bugetului de stat”. În acest context, CNAS anunță că a cerut Ministerului Finanțelor exceptarea bugetului Fondului Național Unic de Asigurări Sociale de Sănătate (FNUASS) de la acest mecanism, argumentând că serviciile medicale și medicamentele sunt deja furnizate pacienților și au termene legale clare de plată. [...]
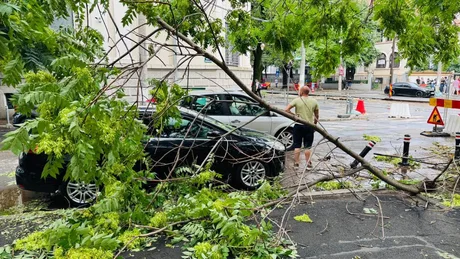
Despăgubirile CASCO pentru furtuni au depășit 62,3 milioane lei în 2025 , un nivel care arată presiunea financiară tot mai mare pusă de fenomenele meteo severe asupra asigurătorilor și, indirect, asupra costurilor de protecție pentru șoferi, potrivit Știrile Pro TV , care citează un comunicat UNSAR preluat de News.ro. În total, companiile membre ale Uniunii Naționale a Societăților de Asigurare și Reasigurare din România (UNSAR) au plătit, în 2025, despăgubiri de peste 62,3 milioane lei din polițe CASCO pentru pagube produse de furtuni. Datele sunt prezentate ca indicator al frecvenței și severității crescute a evenimentelor meteo, cu efect direct în daune auto. Ce spun cifrele despre frecvența daunelor Pe parcursul anului trecut, „în medie, 15 autovehicule și 15 locuințe au fost despăgubite zilnic” în urma furtunilor, conform aceleiași informări. Articolul nu detaliază valoarea despăgubirilor pentru locuințe, dar subliniază ritmul constant al solicitărilor de plată asociate fenomenelor meteo. În același timp, gradul de acoperire rămâne redus: doar circa 10% dintre autovehiculele din România au protecția unei polițe CASCO, potrivit UNSAR. Asta înseamnă că o parte mare din pierderile provocate de furtuni rămân, în practică, în sarcina proprietarilor. De ce contează pentru șoferi și piața de asigurări UNSAR indică drept riscuri tipice pentru mașini grindina, căderea copacilor sau a altor obiecte antrenate de vânt și inundațiile, evenimente care pot genera reparații costisitoare. Mesajul industriei este că, pe fondul intensificării fenomenelor meteo extreme, polițele facultative pot transforma o cheltuială majoră într-un cost gestionabil. „Fenomenele meteo extreme nu mai sunt evenimente izolate, ci o realitate cu care ne confruntăm tot mai des. O singură furtună poate genera cheltuieli dificil de suportat din bugetul propriu.” Ce acoperă, în general, o poliță CASCO (în funcție de contract) Alina Bărbulescu , coordonator de secțiuni pentru asigurări generale în cadrul UNSAR, arată că acoperirile depind de clauzele contractuale, iar o poliță CASCO poate include, între altele: fenomene naturale (furtuni, grindină); accidente; vandalism; furt. UNSAR recomandă proprietarilor să discute cu asigurătorul sau distribuitorul de asigurări pentru a înțelege acoperirile disponibile și pentru a alege nivelul de protecție în funcție de valoarea autovehiculului și modul de utilizare. UNSAR reprezintă 22 de companii de profil, cu o pondere de peste 90% din piața locală de asigurări, conform informațiilor din articol. [...]
Deficitul de protecție financiară ajunge la 165.400 de lei pe familie , în condițiile în care 29% dintre români nu au niciun plan de rezervă dacă un accident sau o boală gravă le-ar reduce veniturile, potrivit Economedia , care citează Barometrul UNSAR -IRES privind percepția riscului și cultura asigurărilor. În rândul celor care iau în calcul un astfel de scenariu, sprijinul financiar rămâne concentrat în jurul cercului apropiat: 47% dintre respondenți spun că s-ar baza pe familie, procent în creștere cu 4 puncte procentuale față de anul anterior. Economiile personale sunt a doua opțiune (36%), iar asigurările de viață vin după acestea. Asigurările de viață sunt menționate de 17% dintre respondenți ca instrument de protecție financiară în cazul unor evenimente neprevăzute, în creștere cu 6 puncte procentuale față de 2025. În același timp, datele indică faptul că numărul contractelor de asigurări de viață în vigoare a depășit 2,2 milioane, pe fondul interesului în creștere pentru acest tip de produse. Ce arată datele despre vulnerabilitatea financiară Pe lângă ponderea celor fără plan de rezervă, barometrul indică un „deficit de protecție financiară” estimat la 165.400 de lei pentru fiecare familie din România, definit ca diferența dintre resursele disponibile și nevoile care pot apărea în situații neprevăzute. Reacția industriei și miza pentru piață Președintele și directorul general al UNSAR, Alexandru Ciuncan , spune că evoluția interesului pentru asigurările de viață este pozitivă, dar lasă loc de creștere a protecției financiare: „Orice familie poate fi pusă, la un moment dat, în fața unui eveniment care îi afectează veniturile. Ne bucură faptul că tot mai mulți români aleg asigurările de viață ca instrument de protecție financiară, însă faptul că aproape o treime dintre respondenți nu au încă niciun plan arată că există încă un potențial important de creștere a gradului de protecție financiară.” Roxana Băluță, coordonator de programe în cadrul UNSAR, leagă reducerea vulnerabilității de educație financiară și politici publice: „Construirea rezilienței financiare ține de un ansamblu de măsuri care includ informare, planificare și acces la instrumente de protecție adecvate. Creșterea nivelului de educație financiară și încurajarea comportamentelor responsabile prin politici publice pot contribui semnificativ la reducerea vulnerabilității financiare a familiilor.” Barometrul UNSAR-IRES este realizat anual și urmărește modul în care românii percep riscurile financiare și nivelul de protecție personală. [...]