Știri

Știri din categoria Rezultate financiare

Creșterea costurilor a erodat profitul ING Bank România în 2025, în ciuda avansului creditării, arată datele prezentate de Banking News. Banca a raportat venituri totale de peste 4 miliarde lei, în creștere cu 5%, dar profitul brut a coborât la 1,6 miliarde lei, cu 10,2% sub nivelul din 2024, pe fondul cheltuielilor mai mari și al provizioanelor de risc.
Profitabilitatea a fost influențată de creșterea costurilor: cheltuielile operaționale au urcat cu 13,1%, pe fondul majorării impozitului special pe cifra de afaceri și al investițiilor în digitalizare și reziliență. În plus, „normalizarea” cheltuielilor cu provizioanele de risc a contribuit la scăderea profitului brut, potrivit informațiilor din articol.
„Într-un an cu multe provocări, faptul că am obținut rezultate foarte bune și continuăm să creștem, ne bucură și ne confirmă că direcția noastră, orientată spre inovație și servicii responsabile, este relevantă. Aproape 2 milioane de clienți ne-au ales ca partener bancar, un număr în continuă creștere.” — Mihaela Bîtu, CEO ING Bank România
Pe partea comercială, ING Bank România a consemnat o accelerare a creditării: portofoliul de credite a crescut cu 12% în 2025, susținând evoluția veniturilor. În același timp, depozitele atrase au ajuns la 72,4 miliarde lei, în creștere cu 4% față de anul precedent.
În acest context, banca a ajuns la cote de piață de 11% pe credite și 10,7% pe depozite, conform datelor citate.
ING a atras peste 260.000 de clienți noi în 2025 (persoane fizice și juridice), ajungând la aproximativ 1,94 milioane de clienți.
Pe zona de digitalizare și produse, banca menționează:
La plăți, ING a introdus transferuri instant gratuite în euro, disponibile 24/7 în zona SEPA, și a extins utilizarea RoPay. Potrivit băncii, aproximativ 80% dintre cei 1,94 milioane de clienți sunt înrolați în RoPay Alias (transferuri între persoane folosind numărul de telefon).
Rezultatele indică o tensiune relevantă pentru piața bancară: creșterea volumelor (creditare, clienți, depozite) nu s-a tradus automat într-un profit mai mare, din cauza presiunii venite din costuri (inclusiv taxe) și din provizioane. Pentru 2026, articolul nu oferă o prognoză, dar dinamica sugerează că eficiența operațională și evoluția costului riscului vor rămâne variabile-cheie pentru profitabilitate.
Recomandate

Profitul Xiaomi a scăzut pentru al treilea trimestru la rând , pe fondul unei crize globale de memorie care a împins în sus costurile componentelor și a lovit direct vânzările de telefoane, potrivit The Next Web . Pentru un producător care operează masiv în segmentul accesibil, scumpirea memoriei (un element-cheie în costul unui smartphone) se traduce rapid în marje mai mici și presiune pe volume. În trimestrul al doilea, veniturile au scăzut cu 6,1% față de anul anterior, la 108,9 miliarde yuani (aprox. 76,2 miliarde lei). Profitul net ajustat a coborât cu circa 43%, la 6,22 miliarde yuani (aprox. 4,35 miliarde lei), sub așteptările medii de 6,6 miliarde yuani, conform datelor LSEG citate de Reuters prin analiza preluată de publicație. Marja brută totală a alunecat la 19,8%, iar compania a indicat drept cauze costurile mai mari ale componentelor și intensificarea competiției. Criza memoriei lovește exact unde Xiaomi e mai expusă Problema de fond, potrivit relatărilor Bloomberg și Reuters citate în material, este reorientarea unor furnizori majori precum Samsung și SK Hynix către cipuri mai avansate, folosite în centrele de date pentru sarcini de inteligență artificială. Această schimbare a redus oferta de memorie „convențională” și a împins prețurile în sus. Pentru Xiaomi, expunerea e amplificată de modelul său comercial: vinde pe aproape toată plaja de preț, inclusiv foarte mult la capătul inferior al pieței. Omdia a estimat că peste jumătate din unitățile livrate în trimestru au fost sub 200 de dolari (aprox. 920 lei), mix care face mai dificilă absorbția scumpirilor fără a afecta cererea. Efectele se văd în indicatorii operaționali ai diviziei de telefoane: venituri din smartphone-uri: -7,5%, la 42,1 miliarde yuani (aprox. 29,5 miliarde lei); marja brută la smartphone-uri: 8,5%, în scădere de la 11,5% cu un an înainte (Reuters); livrări: 31,2 milioane de telefoane, în scădere cu 26% (Omdia); cea mai abruptă scădere a livrărilor dintre primii cinci producători globali (Counterpoint). Semnale de stabilizare, dar costurile rămân ridicate Conducerea Xiaomi a transmis că vârful presiunii ar putea fi depășit: prețurile memoriei au rămas la niveluri „istoric ridicate” în trimestru, însă ritmul scumpirilor a început să încetinească și ar urma să continue să se tempereze în a doua jumătate a anului, potrivit declarațiilor președintelui William Lu . Totuși, piața rămâne atentă la cât de repede poate compania să-și recapete marjele într-un context în care costurile componentelor sunt încă mari, iar competiția pe smartphone-uri rămâne agresivă. Investitorii pariază pe diversificare: mașini electrice și AI Deși telefonul rămâne un pilon, Xiaomi își mută tot mai mult greutatea către inițiative noi. Segmentul de vehicule electrice, AI și alte proiecte a ajuns la aproximativ 23% din veniturile totale, de la 18,3% cu un an înainte (Reuters). Doar veniturile din vehicule electrice au urcat cu 15,9%, la 23,9 miliarde yuani (aprox. 16,7 miliarde lei). Această tranziție vine însă cu propriile riscuri: Bloomberg notează că extinderea în vehicule electrice apasă pe profitabilitate într-o piață aflată într-un război al prețurilor, iar investitorii sunt prudenți în privința unor modele hibride lansate sub nivelul de preț așteptat. Pe AI, mesajul companiei este de investiție pe termen lung, nu monetizare rapidă. Potrivit South China Morning Post, directorul financiar Alain Lam a spus pe call-ul cu investitorii: „Investiția noastră în AI este în prezent încă într-o fază de input la scară largă. Cu toate acestea, ca o corporație mare, Xiaomi nu se grăbește să urmărească monetizarea imediată.” Următorul test major este extinderea internațională a diviziei auto: Xiaomi intenționează să înceapă vânzările de vehicule electrice în afara Chinei anul viitor, în timp ce Reuters plasează împingerea în Europa în 2027. O astfel de mișcare poate deveni un motor de creștere, dar aduce și obstacole noi — de la tarife și reguli de siguranță mai stricte, până la un control de reglementare mai intens. [...]
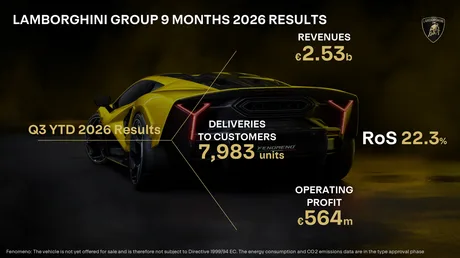
Lamborghini a raportat venituri de 2,53 miliarde euro (aprox. 12,6 miliarde lei) în primele nouă luni din anul fiscal 2026, în creștere cu circa 5%, dar cu un profit operațional în scădere , potrivit IT之家 . Datele acoperă perioada ianuarie–septembrie 2026, în cadrul exercițiului financiar ianuarie–decembrie 2026. Creștere de venituri, dar presiune pe profitabilitate În raportarea pentru primele trei trimestre, constructorul de supercaruri indică: venituri totale : 2,53 miliarde euro (aprox. 12,6 miliarde lei ), +~5% față de perioada similară; profit operațional : 564 milioane euro (aprox. 2,8 miliarde lei ), -~4,7% ; marjă operațională : 22,3% . Pentru cititorii din business, combinația dintre venituri în creștere și profit operațional în scădere sugerează fie costuri mai ridicate, fie un mix de vânzări mai puțin favorabil, chiar dacă nivelul marjei rămâne ridicat pentru un brand de lux. Livrări și cerere: aproape 8.000 de mașini în 9 luni Lamborghini mai arată că a livrat către clienți 7.983 de vehicule în perioada ianuarie–septembrie 2026. Publicația notează că cererea pentru gama companiei (inclusiv Revuelto, Temerario și Urus SE) a rămas puternică, iar portofoliul de comenzi este „suficient”. Ce urmează: model nou în omologare, fără ghidaj pentru întreg anul Raportarea menționează și un model nou, Fenomeno , care nu este încă lansat comercial și se află în etapa de omologare de tip (procedură de certificare necesară înainte de vânzare). Compania nu a oferit, în această comunicare, un ghidaj oficial (estimare) pentru întreg anul fiscal, astfel că următoarele raportări vor fi relevante pentru detalii privind profitul, fluxul de numerar și evoluția marjelor. [...]
Veniturile Microsoft din relația comercială cu OpenAI au ajuns la 10 miliarde de dolari (aprox. 46,5 mld. lei) într-un singur trimestru , echivalentul a aproape 11% din încasările totale ale companiei, potrivit IT之家 . Miza pentru investitori și pentru piața de cloud este dependența financiară tot mai vizibilă dintre cei doi parteneri, în contextul în care Microsoft și OpenAI ajung tot mai des să concureze pentru aceiași clienți. În documentul depus la autoritățile de reglementare, Microsoft arată că în trimestrul încheiat la 30 septembrie a obținut 10 miliarde de dolari din „aranjamente comerciale” cu OpenAI, sumă care include și plăți din împărțirea veniturilor. În același trimestru, veniturile totale ale Microsoft au fost de 92,3 miliarde de dolari (aprox. 429,2 mld. lei). Compania notează că anul fiscal Microsoft începe în iulie, astfel că trimestrul încheiat la 30 septembrie 2026 reprezintă primul trimestru al anului fiscal 2027. Ce spune cifra despre expunerea Microsoft la OpenAI Pe întreg anul fiscal 2026, Microsoft a raportat venituri de 24,1 miliarde de dolari (aprox. 111,9 mld. lei) din activități legate de OpenAI. La ritmul din ultimul trimestru, publicația estimează că veniturile anuale asociate OpenAI ar putea ajunge la 40 de miliarde de dolari (aprox. 186,0 mld. lei), dacă nivelul se menține. Totuși, Microsoft nu detaliază structura acestor venituri: nu este precizat cât provine din împărțirea veniturilor și cât din consumul de servicii Azure (platforma de cloud a Microsoft) de către OpenAI. Această lipsă de granularitate limitează evaluarea riscului: veniturile recurente din cloud au o dinamică diferită față de un mecanism de împărțire a veniturilor. Creanțe în creștere și diluarea participației Microsoft a mai raportat că, la final de septembrie, soldul creanțelor de încasat de la OpenAI era de 7,2 miliarde de dolari (aprox. 33,5 mld. lei), în creștere de la 6,0 miliarde de dolari (aprox. 27,9 mld. lei) la final de iunie. Sursa precizează că aceste sume reprezintă datorii rezultate din tranzacții anterioare și nu sunt venituri noi. În paralel, participația Microsoft în OpenAI a scăzut ușor, de la aproximativ 25% în iunie la 24% în septembrie, continuând trendul de diluare început după restructurarea de capital din octombrie 2025 (când participația era de circa 27%). Microsoft nu a explicat motivul diluării. Parteneriat mai puțin exclusiv, dar cu obligații până în 2030 Relația dintre cele două companii s-a relaxat treptat față de modelul inițial exclusiv: în octombrie 2025, Microsoft a redus restricțiile pentru OpenAI, permițându-i să colaboreze mai ușor cu alți furnizori de cloud. În schimb, OpenAI s-a angajat să cumpere servicii Azure în valoare de 250 de miliarde de dolari (aprox. 1.162,5 mld. lei), conform aceleiași surse. IT之家 mai notează că, potrivit unui acord din aprilie 2026, chiar dacă OpenAI poate lucra și cu alți furnizori de cloud, compania trebuie să continue să împartă venituri cu Microsoft în anumite limite, până în 2030. În ceea ce privește procentul de împărțire a veniturilor, sursa amintește că TechCrunch a relatat anterior despre un nivel de 20% în acorduri mai vechi, însă nici Microsoft, nici OpenAI nu au confirmat public acest procent. TechCrunch a mai raportat, citând documente scurse, că în primele nouă luni din 2025 Microsoft ar fi încasat un net de 865,8 milioane de dolari (aprox. 4,0 mld. lei) din împărțirea veniturilor cu OpenAI. [...]
Barclays taie 5.000 de posturi în 2026, deși profitul trimestrial a trecut de 3 mld. dolari , într-o mișcare care arată cum băncile folosesc restructurarea și automatizarea (inclusiv inteligența artificială) pentru a împinge productivitatea și costurile în jos, potrivit Ziarul Financiar . Banca britanică spune că reducerile de personal din 2026 echivalează cu aproximativ 5% din angajați și fac parte dintr-un program de reducere a costurilor și de extindere a utilizării inteligenței artificiale. Dezvoltatorii software sunt printre cei mai afectați, iar circa 60% dintre disponibilizări vor viza funcțiile de suport, potrivit Financial Times , citat de ZF. Costuri de restructurare: sute de milioane de lire, deja cheltuite Barclays a eliminat deja 1.000 de posturi în prima jumătate a anului. În primele nouă luni, banca a cheltuit 307 milioane de lire sterline pentru restructurare și estimează costuri suplimentare de 300 de milioane de lire până la finalul anului. În articol este menționată și echivalarea acestor sume în dolari: aproximativ 411 milioane de dolari cheltuite în primele nouă luni și costuri suplimentare estimate la circa 402 milioane de dolari până la sfârșitul anului. Rezultatele din T3: profit în creștere, dar sub așteptări Anunțul privind restructurarea a venit odată cu publicarea rezultatelor pentru trimestrul al treilea. Barclays a raportat un profit înainte de impozitare de 3,08 miliarde de dolari (aprox. 14,7 mld. lei), în creștere cu 12% față de aceeași perioadă a anului trecut, dar sub estimările analiștilor, de aproximativ 3,24 miliarde de dolari (aprox. 15,4 mld. lei). Veniturile au urcat cu 3%, la 9,92 miliarde de dolari (aprox. 47,3 mld. lei). Performanța a fost trasă în jos de scăderea cu 19% a veniturilor din tranzacțiile cu instrumente cu venit fix, în timp ce divizia de acțiuni a avut cel mai bun trimestru din ultimii peste zece ani, cu venituri de aproximativ 1,34 miliarde de dolari (aprox. 6,4 mld. lei). De ce contează: automatizarea începe să se vadă în organigrame Mesajul conducerii este că inteligența artificială va fi folosită „la scară largă”, dar nu ca substitut complet pentru activitatea de bază: „Vom utiliza inteligenţa artificială la scară largă, dar AI este glazura de pe tort, nu tortul în sine”, a declarat directorul general CS Venkatakrishnan. ZF notează că mișcarea Barclays se înscrie într-un trend mai larg: băncile accelerează automatizarea pentru a-și îmbunătăți productivitatea, iar HSBC pregătește, la rândul său, reduceri de personal în divizia britanică de administrare a averilor, într-un plan care implică utilizarea AI. [...]
Pachetul salarial al lui Satya Nadella scade la 90,6 milioane dolari în 2026, pe fondul slăbiciunii din gaming , deși cloudul Azure și o mare parte din afacerile de inteligență artificială au livrat la nivelul așteptărilor consiliului, potrivit IT之家 . Informația apare într-un document de tip „proxy filing” (material pentru acționari privind guvernanța și remunerațiile) pe care Microsoft îl va depune în octombrie 2026. Pentru anul fiscal 2026 (1 iulie 2025 – 30 iunie 2026), consiliul de administrație a solicitat un pachet total de 90,6 milioane dolari (aprox. 416,8 milioane lei), în scădere cu 6,11% față de anul fiscal 2025, când remunerația totală a fost de 96,5 milioane dolari (aprox. 443,9 milioane lei). De ce a scăzut remunerația, deși Azure și AI au performat Publicația notează că, în pofida faptului că veniturile anuale din cloudul Azure au depășit 100 miliarde dolari (aprox. 460 miliarde lei) și că majoritatea activităților din zona AI au atins sau depășit țintele consiliului, indicatorii folosiți pentru bonusul de performanță au fost afectați de scăderea veniturilor din business-ul de jocuri Xbox . Consecința directă: componenta de bonus legată de performanță a fost trasă în jos, ceea ce a redus pachetul total. Structura pachetului: salariu fix mic, restul dependent de performanță Salariul de bază al lui Nadella rămâne neschimbat la 2,5 milioane dolari pe an (aprox. 11,5 milioane lei). Peste 95% din remunerație este formată din instrumente legate de performanța pe termen lung a companiei, respectiv opțiuni pe acțiuni și bonusuri de performanță, ceea ce face ca evoluțiile pe linii de business (precum gamingul) să aibă impact direct asupra compensației totale. [...]
Tesla a revenit pe marje, dar profitul continuă să scadă , pe fondul creșterii accelerate a cheltuielilor cu AI și proiectul Optimus, potrivit Electrek , care trece în revistă rezultatele companiei pentru trimestrul 3 din 2026 . Tesla a raportat venituri de 28,05 miliarde dolari (aprox. 126,2 miliarde lei), practic neschimbate față de anul trecut și în linie cu așteptările Wall Street (28,06 miliarde dolari). Câștigul pe acțiune (non-GAAP, adică ajustat de companie pentru anumite elemente contabile) a fost de 0,48 dolari (aprox. 2,2 lei), peste consensul de 0,45 dolari, dar în scădere cu 4% față de 0,50 dolari din urmă cu un an. Marje în revenire, dar profitul operațional se comprimă Deși marjele s-au îmbunătățit, profitabilitatea a rămas sub presiune. Marja brută totală a urcat la 19,6% (de la 16,8% în trimestrul 2), iar marja operațională a ajuns la 2,6% (de la 1,4% în trimestrul anterior), însă venitul operațional a scăzut cu 56% față de anul trecut, la 718 milioane dolari (aprox. 3,2 miliarde lei). Cheltuielile operaționale au crescut cu 39% an la an, la 4,78 miliarde dolari (aprox. 21,5 miliarde lei). Cercetarea și dezvoltarea a urcat cu 69%, la 2,76 miliarde dolari (aprox. 12,4 miliarde lei), pe fondul investițiilor în ceea ce Tesla numește acum „Super Intelligence” (SI), în Optimus și în Cybercab. Compensațiile în acțiuni au ajuns la 1,17 miliarde dolari (aprox. 5,3 miliarde lei), în creștere de la 663 milioane dolari, incluzând pachetul de remunerare al CEO din 2025. Pe standardele GAAP (contabilitate standard), profitul net a scăzut cu 43% la 787 milioane dolari (aprox. 3,5 miliarde lei), respectiv 0,22 dolari pe acțiune (aprox. 1 leu). Rezultatul GAAP a inclus și un câștig nerealizat de 288 milioane dolari (aprox. 1,3 miliarde lei) din deținerile de bitcoin, parțial compensat de o pierdere nerealizată de 142 milioane dolari (aprox. 0,6 miliarde lei) din investiția în acțiuni SpaceX. Investiții mari, dar sub ținta anuală; fluxul de numerar liber revine pe plus Cheltuielile de capital (capex) au fost de 4,73 miliarde dolari (aprox. 21,3 miliarde lei), peste dublul nivelului de acum un an, iar fluxul de numerar liber (free cash flow) a fost pozitiv, la 1,53 miliarde dolari (aprox. 6,9 miliarde lei), după un trimestru 2 negativ. Electrek notează însă o discrepanță față de ghidajul managementului: după primele nouă luni din 2026, capex cumulat este de 13,01 miliarde dolari (aprox. 58,5 miliarde lei), adică aproximativ jumătate din ținta de „peste 25 miliarde dolari” pentru întregul an. Publicația subliniază că, pentru a atinge această țintă, Tesla ar trebui să cheltuiască în trimestrul 4 circa 12 miliarde dolari (aprox. 54 miliarde lei), peste dublul celui mai mare trimestru de până acum; scrisoarea către acționari pentru T3 nu actualizează ghidajul, iar capex a scăzut secvențial față de T2 (5,79 miliarde dolari). La final de trimestru, Tesla avea 45,4 miliarde dolari (aprox. 204 miliarde lei) în numerar și investiții. Marja auto fără credite urcă peste 18%, într-o piață cu credite în declin Un indicator urmărit îndeaproape este marja brută auto fără credite de reglementare. Aceasta a fost de 18,1% în T3, față de 16,3% în T2 și 15,4% cu un an în urmă. Tesla atribuie îmbunătățirea unui mix regional și de produse mai bun și veniturilor mai mari din abonamente FSD, parțial compensate de scăderea prețului mediu de vânzare. În același timp, veniturile din credite de reglementare au coborât la 113 milioane dolari (aprox. 0,5 miliarde lei), cu 73% sub nivelul de acum un an. Energie: venituri mai mici, marjă mai mare; „Services and other” accelerează Divizia de energie a fost punctul slab la venituri: energia (generare și stocare) a scăzut cu 16% la 2,88 miliarde dolari (aprox. 13 miliarde lei), pe care Tesla o pune parțial pe seama rambursărilor către clienți legate de tarife, deși livrările de stocare au crescut la 13,7 GWh (de la 12,5 GWh). Marja segmentului a urcat la 33% (de la 20% în T2), dar profitul brut din energie a scăzut la 954 milioane dolari (aprox. 4,3 miliarde lei), de la 1,07 miliarde dolari. În schimb, segmentul „Services and other” a crescut cu 33% la 4,61 miliarde dolari (aprox. 20,7 miliarde lei), iar Tesla spune că profitul brut a atins un record de 734 milioane dolari (aprox. 3,3 miliarde lei), susținut de încărcare, asigurări și vânzări de piese. Context operațional: livrări peste așteptări, dar compania invocă limitări la baterii Tesla livrase deja 486.532 de vehicule în T3 (în scădere cu 2,1% an la an), peste consensul de 461.974, și a produs 464.391. Compania afirmă că „disponibilitatea bateriilor a continuat să fie factorul limitativ” pentru creșterea volumelor și că a încheiat trimestrul cu „cel mai mare backlog” (comenzi în așteptare) pentru autoturisme din ultimii patru ani. Electrek mai notează că Tesla a livrat cu 22.141 de mașini mai mult decât a produs, reducând stocurile la 11 zile de aprovizionare, de la 15 zile în T2, însă prețurile medii de vânzare au continuat să scadă. Pe zona de autonomie, Tesla spune că abonamentele FSD active au ajuns la 1,74 milioane (în creștere cu 67%), iar serviciul Robotaxi a atins aproape 2 milioane de mile (aprox. 3,2 milioane km) cumulate de rulare nesupravegheată până la finalul trimestrului. Conferința cu investitorii era programată la 5:30 p.m. ET (00:30, ora României), iar compania a publicat materialele pentru acționari pe site-ul său de relații cu investitorii: https://ir.tesla.com/ . [...]