Știri

Știri din categoria Rezultate financiare
GRF+ își accelerează pregătirea pentru listarea pe AeRO după un 2025 peste buget, cu venituri de 64,7 milioane lei și profitabilitate menținută la peste 10%, potrivit Economedia. Pentru investitori, combinația dintre creșterea de două cifre și planul de listare în prima jumătate din 2026 indică o companie care încearcă să intre pe bursă cu rezultate consolidate și un profil operațional în extindere.
În 2025, GRAFFITI PLUS (GRF+), agenție de consultanță în comunicare și brand marketing, a raportat venituri totale de 64,7 milioane lei, în creștere cu 36% față de 2024 și peste ținta bugetată. Compania pune avansul pe atragerea de clienți noi și pe extinderea colaborărilor existente.
Pe profit, GRF+ a încheiat anul cu un profit brut de 3,4 milioane lei (+20% față de 2024) și un profit net de 2,8 milioane lei (+14%). EBITDA a urcat la 3,6 milioane lei, de la 3,1 milioane lei în 2024, iar marja de profitabilitate a rămas de peste 10%.
Compania atribuie evoluția direcțiilor strategice dezvoltate în ultimii ani, inclusiv:
Portofoliul de clienți a rămas diversificat, acoperind tehnologie, retail, sănătate, financiar-bancar, energie și FMCG. În a doua parte a anului, ritmul de creștere a fost alimentat de contracte noi și de majorarea bugetelor în relațiile existente.
Pentru 2026, GRF+ anunță tranziția către un model de „ecosistem de companii specializate”, în paralel cu avansarea procesului de listare la Bursa de Valori București, estimată pentru prima jumătate a anului.
În primul trimestru din 2026, compania a raportat contracte noi estimate la aproximativ 600.000 euro (aprox. 3,0 milioane lei), din industrii precum consultanță, pharma și automotive. Reprezentanții GRF+ mai susțin că rata de câștig în proiectele de tip pitch a ajuns la 86% în T1 2026, peste media pieței, și că agenția se numără printre cele cu cele mai multe nominalizări din regiunea EMEA la SABRE Awards 2026.
Recomandate
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]
Bursa de Valori București și-a triplat profitul net în T2 2026 , pe fondul creșterii veniturilor operaționale și al unui aport consistent din activitatea financiară, potrivit Ziarul Financiar . Operatorul pieței de capital a raportat venituri operaționale individuale de 12,77 milioane de lei (+27% an/an) și un profit net de 9,52 milioane de lei, de trei ori mai mare decât în trimestrul al doilea din 2025. Cheltuielile operaționale au urcat cu 4%, până la 8,09 milioane de lei, iar profitul operațional s-a dublat, la 4,68 milioane de lei. O parte importantă a rezultatului trimestrial a venit însă din activitatea financiară: veniturile financiare nete au fost de 5,67 milioane de lei, din care 4,97 milioane de lei reprezintă dividende de încasat de la Depozitarul Central , filială deținută în proporție de 69,04%. Comparația cu anul trecut este influențată și de baza de calcul: în T2 2025, rezultatul fusese diminuat de o depreciere de 3,4 milioane de lei a participației în CCP.RO . Semestrul I: salt puternic al veniturilor din tranzacționare Pe ansamblul primului semestru, veniturile operaționale individuale au ajuns la 28,75 milioane de lei, cu 61% peste S1 2025, susținute de veniturile din tranzacționare, în avans cu 88%, până la 21,55 milioane de lei. Profitul net individual a fost de 17 milioane de lei, față de 0,66 milioane de lei în primul semestru din 2025, raportul numind perioada „cel mai bun prim semestru din istoria BVB”. La nivel consolidat, veniturile au fost de 54,97 milioane de lei (+48%), iar profitul net de 13,79 milioane de lei, față de 1,48 milioane de lei în S1 2025. Diferența față de rezultatul individual vine din CCP.RO, care nu a avut venituri operaționale în primul semestru. T3: listări, emisiuni și o tranzacție mare, dar fără detalii Pentru trimestrul al treilea, BVB arată că începutul perioadei a inclus listări și emisiuni noi, precum și o tranzacție de preluare „de amploare”, cu impact semnificativ în veniturile sale, fără a oferi detalii despre valoare, părți implicate sau stadiu. Publicația notează că, cel mai probabil, este vorba de achiziția Biofarm de către un grup polonez. Tot pentru T3, compania amintește autorizarea CCP.RO de către ASF la 1 iulie, prima contraparte centrală stabilită în România în temeiul EMIR (regulamentul european pentru infrastructura piețelor derivate). Separat, pe baza datelor Fondului de Compensare a Investitorilor, numărul investitorilor direcți la BVB a ajuns la 325.003 la jumătatea anului, cu 24% mai mulți an/an. Acțiunile BVB au închis miercuri la 89 de lei, în scădere cu 1,55%, la o capitalizare de 907 milioane de lei. [...]
Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]
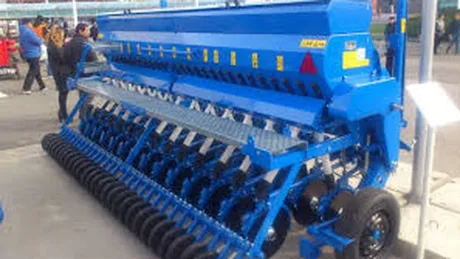
Mecanica Ceahlău a intrat pe scădere de vânzări în S1 2026, iar nivelul ridicat al stocurilor indică presiune pe lichiditate , într-un context în care compania a raportat și pierderi pentru primele șase luni, potrivit Economica , pe baza raportului transmis Bursei de Valori București (BVB) . La 30 iunie 2026, cifra de afaceri brută a fost de 6,8 milioane de lei, în scădere de la 9,878 milioane de lei în perioada similară din 2025. Din total, 244.974 lei au provenit din export, iar 6,559 milioane de lei din vânzările interne. După reducerile comerciale acordate sub formă de bonusuri (77.035 lei în 2026, față de 83.066 lei în 2025), cifra de afaceri netă a ajuns la 6.727.407 lei, comparativ cu 9.795.700 lei în S1 2025. Export redus, în pofida unei poziții solide pe segmente-cheie Vânzările externe au reprezentat 3,60% din cifra de afaceri, compania indicând că a menținut relația cu clienții tradiționali de pe piața externă. În același timp, societatea susține că deține un segment important pentru semănători (pentru plante prășitoare și păioase), cu o cotă de piață evaluată între 20% și 30% ca număr de unități vândute. Bilanț: stocuri mari, datorii în scădere și fără dividende La finalul lunii iunie, capitalurile proprii însumau 43,888 milioane de lei, iar în semestrul I 2026 nu au fost distribuite dividende. Activele curente au fost de 31,98 milioane de lei, în scădere cu 9% față de 31 decembrie 2025, structura lor indicând o pondere foarte mare a stocurilor: stocuri (net): 27,227 milioane de lei; creanțe comerciale (net): 2,608 milioane de lei. Pe partea de finanțare, datoriile au continuat să se reducă: datorii pe termen lung: 3,52 milioane de lei (minus 7,61% față de 31 decembrie 2025); datorii curente: 3,77 milioane de lei (minus 17,41%), din care datoriile comerciale au avut ponderea cea mai mare, de 2,38 milioane de lei. Mecanica Ceahlău este unul dintre producătorii români de utilaje agricole, cu o tradiție de peste 100 de ani, listat la BVB din iunie 2005, activ în proiectarea, producția și comercializarea de echipamente agricole pentru întreg ciclul de lucrări, de la pregătirea solului și semănat până la recoltare. [...]
Veniturile Microsoft din relația comercială cu OpenAI au ajuns la 10 miliarde de dolari (aprox. 46,5 mld. lei) într-un singur trimestru , echivalentul a aproape 11% din încasările totale ale companiei, potrivit IT之家 . Miza pentru investitori și pentru piața de cloud este dependența financiară tot mai vizibilă dintre cei doi parteneri, în contextul în care Microsoft și OpenAI ajung tot mai des să concureze pentru aceiași clienți. În documentul depus la autoritățile de reglementare, Microsoft arată că în trimestrul încheiat la 30 septembrie a obținut 10 miliarde de dolari din „aranjamente comerciale” cu OpenAI, sumă care include și plăți din împărțirea veniturilor. În același trimestru, veniturile totale ale Microsoft au fost de 92,3 miliarde de dolari (aprox. 429,2 mld. lei). Compania notează că anul fiscal Microsoft începe în iulie, astfel că trimestrul încheiat la 30 septembrie 2026 reprezintă primul trimestru al anului fiscal 2027. Ce spune cifra despre expunerea Microsoft la OpenAI Pe întreg anul fiscal 2026, Microsoft a raportat venituri de 24,1 miliarde de dolari (aprox. 111,9 mld. lei) din activități legate de OpenAI. La ritmul din ultimul trimestru, publicația estimează că veniturile anuale asociate OpenAI ar putea ajunge la 40 de miliarde de dolari (aprox. 186,0 mld. lei), dacă nivelul se menține. Totuși, Microsoft nu detaliază structura acestor venituri: nu este precizat cât provine din împărțirea veniturilor și cât din consumul de servicii Azure (platforma de cloud a Microsoft) de către OpenAI. Această lipsă de granularitate limitează evaluarea riscului: veniturile recurente din cloud au o dinamică diferită față de un mecanism de împărțire a veniturilor. Creanțe în creștere și diluarea participației Microsoft a mai raportat că, la final de septembrie, soldul creanțelor de încasat de la OpenAI era de 7,2 miliarde de dolari (aprox. 33,5 mld. lei), în creștere de la 6,0 miliarde de dolari (aprox. 27,9 mld. lei) la final de iunie. Sursa precizează că aceste sume reprezintă datorii rezultate din tranzacții anterioare și nu sunt venituri noi. În paralel, participația Microsoft în OpenAI a scăzut ușor, de la aproximativ 25% în iunie la 24% în septembrie, continuând trendul de diluare început după restructurarea de capital din octombrie 2025 (când participația era de circa 27%). Microsoft nu a explicat motivul diluării. Parteneriat mai puțin exclusiv, dar cu obligații până în 2030 Relația dintre cele două companii s-a relaxat treptat față de modelul inițial exclusiv: în octombrie 2025, Microsoft a redus restricțiile pentru OpenAI, permițându-i să colaboreze mai ușor cu alți furnizori de cloud. În schimb, OpenAI s-a angajat să cumpere servicii Azure în valoare de 250 de miliarde de dolari (aprox. 1.162,5 mld. lei), conform aceleiași surse. IT之家 mai notează că, potrivit unui acord din aprilie 2026, chiar dacă OpenAI poate lucra și cu alți furnizori de cloud, compania trebuie să continue să împartă venituri cu Microsoft în anumite limite, până în 2030. În ceea ce privește procentul de împărțire a veniturilor, sursa amintește că TechCrunch a relatat anterior despre un nivel de 20% în acorduri mai vechi, însă nici Microsoft, nici OpenAI nu au confirmat public acest procent. TechCrunch a mai raportat, citând documente scurse, că în primele nouă luni din 2025 Microsoft ar fi încasat un net de 865,8 milioane de dolari (aprox. 4,0 mld. lei) din împărțirea veniturilor cu OpenAI. [...]
Barclays taie 5.000 de posturi în 2026, deși profitul trimestrial a trecut de 3 mld. dolari , într-o mișcare care arată cum băncile folosesc restructurarea și automatizarea (inclusiv inteligența artificială) pentru a împinge productivitatea și costurile în jos, potrivit Ziarul Financiar . Banca britanică spune că reducerile de personal din 2026 echivalează cu aproximativ 5% din angajați și fac parte dintr-un program de reducere a costurilor și de extindere a utilizării inteligenței artificiale. Dezvoltatorii software sunt printre cei mai afectați, iar circa 60% dintre disponibilizări vor viza funcțiile de suport, potrivit Financial Times , citat de ZF. Costuri de restructurare: sute de milioane de lire, deja cheltuite Barclays a eliminat deja 1.000 de posturi în prima jumătate a anului. În primele nouă luni, banca a cheltuit 307 milioane de lire sterline pentru restructurare și estimează costuri suplimentare de 300 de milioane de lire până la finalul anului. În articol este menționată și echivalarea acestor sume în dolari: aproximativ 411 milioane de dolari cheltuite în primele nouă luni și costuri suplimentare estimate la circa 402 milioane de dolari până la sfârșitul anului. Rezultatele din T3: profit în creștere, dar sub așteptări Anunțul privind restructurarea a venit odată cu publicarea rezultatelor pentru trimestrul al treilea. Barclays a raportat un profit înainte de impozitare de 3,08 miliarde de dolari (aprox. 14,7 mld. lei), în creștere cu 12% față de aceeași perioadă a anului trecut, dar sub estimările analiștilor, de aproximativ 3,24 miliarde de dolari (aprox. 15,4 mld. lei). Veniturile au urcat cu 3%, la 9,92 miliarde de dolari (aprox. 47,3 mld. lei). Performanța a fost trasă în jos de scăderea cu 19% a veniturilor din tranzacțiile cu instrumente cu venit fix, în timp ce divizia de acțiuni a avut cel mai bun trimestru din ultimii peste zece ani, cu venituri de aproximativ 1,34 miliarde de dolari (aprox. 6,4 mld. lei). De ce contează: automatizarea începe să se vadă în organigrame Mesajul conducerii este că inteligența artificială va fi folosită „la scară largă”, dar nu ca substitut complet pentru activitatea de bază: „Vom utiliza inteligenţa artificială la scară largă, dar AI este glazura de pe tort, nu tortul în sine”, a declarat directorul general CS Venkatakrishnan. ZF notează că mișcarea Barclays se înscrie într-un trend mai larg: băncile accelerează automatizarea pentru a-și îmbunătăți productivitatea, iar HSBC pregătește, la rândul său, reduceri de personal în divizia britanică de administrare a averilor, într-un plan care implică utilizarea AI. [...]