Știri

Știri din categoria Rezultate financiare

Erste Group a accelerat puternic veniturile în T1/2026, iar integrarea Poloniei începe să se vadă în rezultate, cu un profit net atribuibil acționarilor de 879 mil. euro (aprox. 4,48 mld. lei), în creștere cu 18% față de primul trimestru din 2025, potrivit Ziarul Financiar. Creșterea a fost susținută de avansul veniturilor și de consolidarea Erste Bank Polska în conturile grupului.
Veniturile operaționale au urcat cu 40,5%, la 3,94 mld. euro (aprox. 20,1 mld. lei), în principal pe fondul creșterii veniturilor din dobânzi și comisioane, dar și ca efect al includerii subsidiarei din Polonia. Venitul net din dobânzi a crescut cu 42,8%, la 2,67 mld. euro (aprox. 13,6 mld. lei), iar veniturile din comisioane au avansat cu 23,7%, la 965 mil. euro (aprox. 4,92 mld. lei).
„Un profit net de 879 milioane de euro în primele trei luni ale anului 2026, obținut în pofida costurilor legate de prima consolidare a Erste Bank Polska, este o dovadă a potențialului noului Erste Group”, spune CEO-ul grupului, Peter Bosek.
Cheltuielile operaționale au crescut cu 31,7%, la 1,77 mld. euro (aprox. 9,03 mld. lei), influențate de costuri mai ridicate cu personalul și IT-ul, precum și de integrarea subsidiarei din Polonia. Chiar și așa, eficiența s-a îmbunătățit: raportul cost/venit a coborât la 45%, de la 48% în T1/2025.
Rezultatul operațional a avansat cu aproape 49%, la 2,17 mld. euro (aprox. 11,1 mld. lei).
Costurile cu riscul au crescut la 439 mil. euro (aprox. 2,24 mld. lei), în principal din cauza provizioanelor aferente portofoliului din Polonia, după consolidarea inițială, potrivit informațiilor din articol.
Intrarea Erste Group pe piața poloneză a avut loc în 2025, prin preluarea unei participații majoritare în Santander Bank Polska, ale cărei rezultate sunt acum incluse în bilanțul grupului.
Activele totale ale grupului au crescut cu peste 22%, la 450 mld. euro (aprox. 2.295 mld. lei). Creditele acordate clienților au urcat la 275,6 mld. euro (aprox. 1.406 mld. lei), iar depozitele la 314,8 mld. euro (aprox. 1.606 mld. lei). Rata creditelor neperformante a rămas stabilă la 2,4%.
Pentru 2026, Erste Group mizează pe un profit de peste 4 mld. euro (aprox. 20,4 mld. lei), susținut de creșterea creditării și de menținerea veniturilor din dobânzi la un nivel stabil în regiune.
Recomandate
Arm a raportat venituri totale de 1,44 miliarde de dolari (aprox. 6,6 miliarde lei) în T2 din anul fiscal 2027, în creștere cu 27% față de anul trecut, pe fondul avansului puternic al licențierii și al dublării redevențelor din centrele de date , potrivit Arm . Trimestrul, încheiat la 30 septembrie 2026, este cel mai bun T2 din istoria companiei și marchează al cincilea trimestru consecutiv cu creștere anuală a veniturilor totale de peste 20%. Creșterea a fost susținută în principal de veniturile din licențiere și alte venituri, care au urcat cu 50% față de anul anterior, la 773 milioane de dolari (aprox. 3,6 miliarde lei). Veniturile din redevențe (royalties) au ajuns la 670 milioane de dolari (aprox. 3,1 miliarde lei), iar Arm precizează că redevențele din zona de centre de date s-au dublat de la an la an. Licențierea, indicatorul-cheie pentru redevențele viitoare Pentru modelul de afaceri Arm, licențierea este un indicator înaintea redevențelor, deoarece reflectă investițiile partenerilor în proiecte noi de cipuri care, odată ajunse în producție, generează plăți recurente. În acest context, compania notează că partenerii au raportat, pentru prima dată, peste 10 miliarde de cipuri bazate pe Arm livrate într-un singur trimestru, cu 1,5 miliarde mai mult decât în urmă cu un an. Arm mai menționează o bază de peste 30 de milioane de dezvoltatori care folosesc platforma. Două motoare de creștere: IP-ul și „noul business” de siliciu Arm își descrie creșterea ca fiind alimentată de două direcții, ambele construite pe aceeași platformă de calcul și pe un ecosistem software comun: business-ul de proprietate intelectuală (IP) , unde partenerii cresc investițiile și implementează volume record de siliciu bazat pe Arm; „noul business” de siliciu , unde compania indică o cerere „extrem de puternică” pentru Arm AGI CPU , un produs prin care Arm livrează direct către clienți cipuri proiectate de Arm. Pe Arm AGI CPU, compania afirmă că și-a crescut încrederea în atingerea unui nivel de până la 2 miliarde de dolari venituri cumulate în anii fiscali 2027 și 2028 , pe fondul îmbunătățirii disponibilității de supply și al mixului de clienți. Arm mai spune că a securizat comenzi de la mai mulți clienți până în 2027 (calendaristic) și că primele livrări comerciale sunt „pe drumul cel bun” pentru T4 din anul fiscal 2027 . Centrele de date: cotă în creștere la hyperscaleri și așteptări pentru 2026 Arm indică o accelerare a adopției în centrele de date, afirmând că cota serverelor bazate pe Arm la cei mai mari hyperscaleri a crescut de la 15% în 2024 (calendaristic) la peste 50% în 2025 și că se așteaptă să depășească 60% până la finalul lui 2026, pe baza ramp-up-urilor curente la AWS (Graviton), Google (Axion), Microsoft (Cobalt) și platforme NVIDIA. În același context, compania menționează că Oracle Cloud Infrastructure a anunțat planuri de a oferi instanțe cu Arm AGI CPU în 2027, iar testarea independentă realizată de Signal65 ar fi indicat aproximativ dublu „performanță per rack” față de AMD EPYC 9755. PC, smartphone și auto: extinderea bazei de redevențe În zona PC, Arm afirmă că PC-urile bazate pe Arm au ajuns la aproximativ 20% din livrările globale , pe fondul adopției în creștere. În smartphone-uri, compania indică îmbunătățiri de performanță pentru sarcini de tip „agentic AI” și menționează adopții la producători precum OPPO, vivo și Xiaomi pentru tehnologii specifice. Pentru segmentul auto și robotică („Physical AI”), Arm spune că veniturile din redevențe au crescut cu 50% față de anul anterior, pe fondul extinderii sistemelor avansate de asistență la condus și a infotainment-ului în mai multe vehicule, și menționează lansarea unui program care reunește peste 80 de companii pentru accelerarea dezvoltării acestor sisteme. Arm avertizează că o parte dintre afirmații sunt de tip „forward-looking” (proiecții), iar rezultatele efective pot diferi în funcție de riscuri și incertitudini. [...]
Banca Transilvania a acordat finanțări de aproape 25 mld. lei în S1 2026 , într-un context de incertitudine economică și consum în scădere, mizând pe transformarea depozitelor în creditare pentru companii și populație, potrivit Banca Transilvania . Banca spune că a atras peste 250.000 de clienți noi și a continuat să-și extindă ecosistemul financiar. Creditarea, principalul indicator de „tracțiune” în economie În prima jumătate a anului, BT a raportat finanțări de 17,6 miliarde de lei către companii și 7 miliarde de lei către populație. Din creditele acordate populației, 31% au fost credite imobiliare/ipotecare, iar 67% credite pentru nevoi curente. Pe segmentul corporate, banca indică drept motor „Large Corporate”, care a contribuit cu peste 80% (4,2 miliarde de lei) la avansul creditării față de S1 2025, în special prin finanțarea investițiilor și a capitalului de lucru. Profit în creștere și active mai mari, pe fondul accelerării în T2 La nivel de grup, profitul net a fost de 2,5 miliarde de lei în S1 2026, în creștere cu 26,8% față de aceeași perioadă a anului trecut. Activele Grupului BT au ajuns la 233,3 miliarde de lei la 30 iunie 2026 (+4% față de finalul lui 2025). La nivelul băncii, profitul net a fost de 2,1 miliarde de lei (+20,7% an/an), iar profitul net din trimestrul al doilea a fost cu 25,6% peste cel din trimestrul întâi. Activele băncii au urcat la 217,8 miliarde de lei, iar depozitele clienților au ajuns la 172,4 miliarde de lei. Transformarea depozitelor în credite și calitatea portofoliului BT raportează creșterea raportului credite/depozite, un indicator urmărit pentru a înțelege cât din resursele atrase se duc în finanțarea economiei: la nivel de grup: 68,5% (cu 3,8 puncte procentuale peste finalul lui 2025); la nivelul băncii: 65,9%. Calitatea portofoliului a rămas „la un nivel foarte bun”, potrivit băncii, cu rata creditelor neperformante (definiția EBA) la 2,41%, în scădere cu 0,24 puncte procentuale față de aceeași perioadă a anului trecut. Costul riscului a coborât la 0,63% (cu 20 puncte de bază sub S1 2025). Eficiență operațională și digitalizare, cu investiții care apasă pe costuri Venitul operațional a urcat la 5,3 miliarde de lei (+15,9% an/an). Cheltuielile operaționale au crescut cu 12,9% față de S1 2025, influențate de investițiile în dezvoltare și de integrarea în BT a companiei de tehnologie Code Crafters (din Grupul BT). Raportul cost/venit a fost de 44,6% (sau 38,3% fără impactul taxei pe cifra de afaceri). Pe zona de utilizare a serviciilor, banca indică o creștere cu peste 17% a numărului de operațiuni realizate de clienți prin toate canalele, iar plățile cu telefonul au crescut cu 24% față de S1 2025. BT menționează și diaspora ca „o nouă sursă de creștere”, inclusiv prin BT Pay . Ce urmează Pentru perioada următoare, banca își propune să accelereze dezvoltarea „sistemului financiar al Grupului BT” prin integrarea mai strânsă a soluțiilor de banking, investiții, finanțare și pensii private, menținând alocarea de capital către economia românească și extinzând accesul la servicii pentru românii din diaspora. [...]
Raiffeisen Bank România a urcat activele la 98,6 miliarde lei, plus 21% în 9 luni , pe fondul accelerării creditării și al consolidării depozitelor, potrivit Raiffeisen Bank România . În același interval, banca a atras cu 35% mai mulți clienți noi față de perioada similară din 2025, cu o contribuție importantă din canalele digitale. La finalul lunii septembrie 2026, activele totale erau cu 11% peste nivelul de la finalul lui 2025, evoluție pe care banca o leagă în principal de avansul creditării și de întărirea bazei de depozite. Profitul net raportat pentru primele nouă luni s-a situat la 1,26 miliarde lei, iar cheltuielile operaționale au crescut cu 6% față de perioada similară din 2025, sub nivelul inflației, conform comunicatului. „Rezultatele din primele nouă luni ne arată că suntem pe drumul cel bun. Tot mai mulți clienți aleg Raiffeisen, iar noi creștem împreună cu ei.” — Zdenek Romanek , președinte & CEO, Raiffeisen Bank România Creditarea, principalul motor al creșterii bilanțului Volumul creditelor nete acordate clienților a ajuns la 53,2 miliarde lei, în creștere cu 13% față de septembrie 2025 și cu 9% comparativ cu finalul anului 2025. Dinamica a fost susținută de: persoanele fizice , unde portofoliul a crescut cu 19% , cu un avans de 21% la creditele ipotecare; companii , unde portofoliul total aferent segmentelor de business a urcat cu 8% față de septembrie 2025, banca indicând o contribuție importantă din zona Corporații. Depozite de 74,4 miliarde lei și interes mai mare pentru economisire și investiții Depozitele atrase de la clienți au urcat la 74,4 miliarde lei , cu 17% peste nivelul din septembrie 2025. Depozitele persoanelor fizice au avansat cu 13% , banca menționând interesul crescut pentru depozitele la termen. În zona produselor de economisire și investiții, banca indică: pensii facultative : Raiffeisen Acumulare a atras aproximativ 30.000 de participanți noi (ianuarie–septembrie), față de 24.000 în perioada similară din 2025; planuri de economisire : numărul clienților care au ales produse de investiții, pensii facultative sau asigurări de viață cu componentă de economisire/investiții a crescut cu 15% ; investiții : activele administrate de Raiffeisen Asset Management au crescut cu 30% (ianuarie–august 2026 față de aceeași perioadă din 2025); protecție financiară : ponderea clienților cu credite ipotecare care au optat pentru o asigurare de viață asociată a crescut cu 13% . Digitalizare: peste 93% dintre clienții digitali au Smart Mobile activată Banca arată că peste 93% dintre clienții digitali au aplicația Smart Mobile activată și leagă creșterea clienților noi de procesele complet digitale. În 2026, inițiativa „One App” a inclus integrarea Smart Market și SmartToken în Smart Mobile, iar în trimestrul al treilea au fost introduse funcționalități precum verificarea numelui beneficiarului înaintea unui transfer și optimizări ale identificării și înrolării digitale. Rețea și plăți: extindere la comercianți și creșteri sezoniere în T3 Raiffeisen Bank România operează o rețea de 264 de sucursale și 1.152 de ATM-uri și MFM-uri . Numărul POS-urilor instalate la comercianți s-a apropiat de 46.000 , banca punând evoluția pe seama accentului pe relația cu antreprenorii și extinderea prezenței comerciale. La plăți, banca raportează în T3 creșteri anuale ale valorii tranzacțiilor în industrii asociate vacanțelor, inclusiv: aproximativ 28% la benzinării, 24% în divertisment, 22% la transport, 21% la servicii de cazare, aproximativ 14% la companii aeriene. Antreprenori și leasing: creștere de clienți și portofoliu La finalul T3 2026, portofoliul Diviziei Antreprenori număra cu 17% mai mulți clienți față de aceeași perioadă din 2025. Banca menționează și lansarea ERIC, un „AI Business Coach” în Comunitatea GatadeBusiness, disponibil în aplicația Smart Business. Separat, Raiffeisen Leasing a raportat o creștere de 11% a portofoliului de finanțări la finalul T3 2026, iar numărul clienților a crescut cu 4% . Notă: banca precizează că toate cifrele sunt raportate în standarde IFRS și în standardele de raportare pentru management ale Grupului RBI (MIS). [...]
Apple a raportat venituri de 114,5 miliarde de dolari (aprox. 527 miliarde lei) în trimestrul fiscal patru, în creștere cu 12% , susținute de recorduri pentru iPhone și un nou maxim istoric pentru Servicii, potrivit Apple . Rezultatele includ și un efect favorabil punctual din rambursări de tarife, care a împins în sus atât marja brută, cât și câștigul pe acțiune. Compania a precizat că trimestrul fiscal s-a încheiat la 26 septembrie 2026. Marja brută a fost de 47,9%, incluzând un impact favorabil de aproximativ 1 punct procentual din rambursări de tarife. Câștigul diluat pe acțiune (EPS) a fost de 2,10 dolari (aprox. 9,7 lei), în creștere cu 14% față de aceeași perioadă a anului trecut, și a inclus un impact favorabil de 0,05 dolari (aprox. 0,23 lei) din aceleași rambursări. Ce a împins rezultatele și de ce contează Apple indică două motoare principale pentru trimestrul din septembrie: un record de venituri pentru iPhone în acest trimestru și un maxim istoric pentru segmentul de Servicii. În același timp, compania semnalează că o parte din performanța de profitabilitate a fost amplificată de un factor nerecurent (rambursările de tarife), relevant pentru investitori deoarece poate distorsiona comparațiile de la un trimestru la altul. Context: intrarea în sezonul de sărbători În declarația inclusă în comunicat, CEO-ul John Ternus a legat finalul de an fiscal de lansările recente și de portofoliul pentru sezonul de sărbători, menționând „iPhone Duo”, iPhone 18 Pro și iPhone 18 Pro Max, hardware nou pentru casă, „Touch to Mac” și „Siri AI”. „Astăzi, Apple este mândră să raporteze un record de venituri pentru trimestrul din septembrie de 114,5 miliarde de dolari, în creștere cu 12% față de acum un an, cu iPhone atingând un record pentru trimestrul din septembrie și Serviciile atingând un maxim istoric, încununând cel mai bun an fiscal al nostru de până acum.” Apple a publicat și secțiunea de „Consolidated Financial Statements”, însă în extrasul furnizat nu apar detalii suplimentare pe linii de business sau regiuni, dincolo de indicatorii de ansamblu și mențiunile despre recordurile pentru iPhone și Servicii. [...]
Raiffeisen Bank România a raportat un profit net de 1,26 miliarde lei în primele nouă luni din 2026 , pe fondul unei creșteri accelerate a activelor, alimentată în principal de creditare și de consolidarea depozitelor, potrivit Economedia . La finalul lunii septembrie 2026, activele totale ale băncii au ajuns la 98,6 miliarde lei, în creștere cu 21% față de aceeași perioadă a anului trecut și cu 11% comparativ cu finalul lui 2025. Banca pune evoluția, în principal, pe seama avansului activității de creditare și a întăririi bazei de depozite. Creditarea, motorul principal al creșterii activelor Volumul creditelor nete acordate clienților a urcat la 53,2 miliarde lei, cu 13% peste nivelul din septembrie 2025 și cu 9% față de finalul lui 2025. În retail, segmentul persoanelor fizice a avansat cu 19% față de aceeași perioadă din 2025, susținut de creditele ipotecare, care au crescut cu 21%. Pe zona de companii, finanțările au continuat să urce, portofoliul total aferent segmentelor de business fiind în creștere cu 8% față de septembrie 2025, în principal datorită evoluției segmentului Corporații. Depozite mai mari și atragere accelerată de clienți noi Depozitele atrase de la clienți au ajuns la 74,4 miliarde lei, cu 17% peste nivelul din septembrie 2025. În același timp, banca notează o dinamică mai temperată a resurselor atrase din segmentele corporații, IMM și instituții financiare, cu un avans agregat de 22% față de anul anterior. Depozitele persoanelor fizice au crescut cu 13%, susținute de interesul pentru depozitele la termen. Pe partea comercială, Raiffeisen Bank spune că a atras cu 35% mai mulți clienți noi în primele nouă luni din 2026 față de perioada similară din 2025, cu o contribuție importantă din canalele digitale, prin procese complet digitale. Costuri operaționale în creștere sub inflație și rețea națională stabilă Cheltuielile operaționale au crescut cu 6% față de perioada similară din 2025, nivel pe care banca îl descrie ca fiind sub inflație, în contextul investițiilor în oameni, extinderea activității și inițiative dedicate relației cu clienții. La nivel operațional, banca operează o rețea de 264 de sucursale și 1.152 de ATM-uri și MFM-uri, iar numărul POS-urilor instalate la comercianți s-a apropiat de 46.000, în creștere față de anul anterior. „Rezultatele din primele nouă luni ne arată că suntem pe drumul cel bun. Tot mai mulți clienți aleg Raiffeisen, iar noi creștem împreună cu ei.” – Zdenek Romanek , Președinte & CEO, Raiffeisen Bank România. [...]
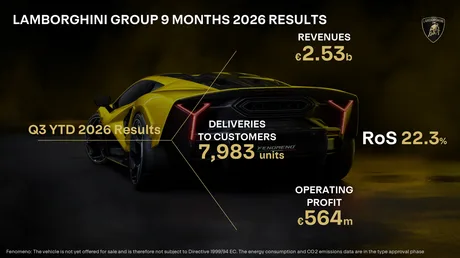
Lamborghini a raportat venituri de 2,53 miliarde euro (aprox. 12,6 miliarde lei) în primele nouă luni din anul fiscal 2026, în creștere cu circa 5%, dar cu un profit operațional în scădere , potrivit IT之家 . Datele acoperă perioada ianuarie–septembrie 2026, în cadrul exercițiului financiar ianuarie–decembrie 2026. Creștere de venituri, dar presiune pe profitabilitate În raportarea pentru primele trei trimestre, constructorul de supercaruri indică: venituri totale : 2,53 miliarde euro (aprox. 12,6 miliarde lei ), +~5% față de perioada similară; profit operațional : 564 milioane euro (aprox. 2,8 miliarde lei ), -~4,7% ; marjă operațională : 22,3% . Pentru cititorii din business, combinația dintre venituri în creștere și profit operațional în scădere sugerează fie costuri mai ridicate, fie un mix de vânzări mai puțin favorabil, chiar dacă nivelul marjei rămâne ridicat pentru un brand de lux. Livrări și cerere: aproape 8.000 de mașini în 9 luni Lamborghini mai arată că a livrat către clienți 7.983 de vehicule în perioada ianuarie–septembrie 2026. Publicația notează că cererea pentru gama companiei (inclusiv Revuelto, Temerario și Urus SE) a rămas puternică, iar portofoliul de comenzi este „suficient”. Ce urmează: model nou în omologare, fără ghidaj pentru întreg anul Raportarea menționează și un model nou, Fenomeno , care nu este încă lansat comercial și se află în etapa de omologare de tip (procedură de certificare necesară înainte de vânzare). Compania nu a oferit, în această comunicare, un ghidaj oficial (estimare) pentru întreg anul fiscal, astfel că următoarele raportări vor fi relevante pentru detalii privind profitul, fluxul de numerar și evoluția marjelor. [...]