Știri

Știri din categoria Rezultate financiare
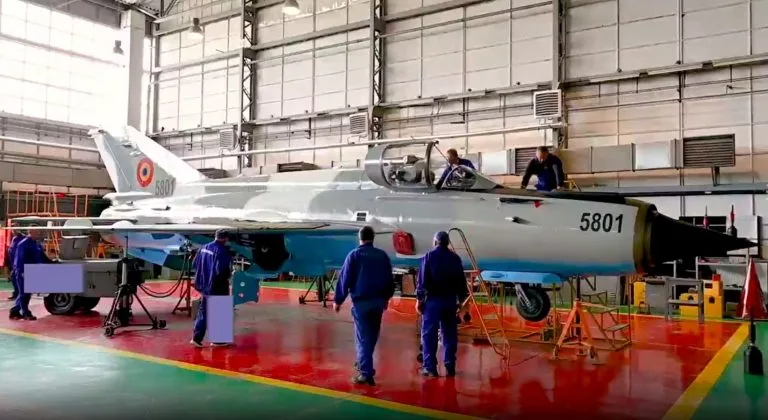
Aerostar și-a dublat profitul net în T1 2026, pe fondul creșterii vânzărilor și al unei marje mai bune, potrivit datelor raportate la BVB și prezentate de Economica. Evoluția indică o îmbunătățire semnificativă a profitabilității, într-un trimestru în care compania a crescut atât pe venituri, cât și pe export.
Cifra de afaceri a urcat la 194,87 milioane lei, de la 168,82 milioane lei în primul trimestru din 2025. În același timp, vânzările la export au ajuns la 170,86 milioane lei, față de 146,83 milioane lei în perioada similară a anului trecut.
Pe linia de profit, compania a raportat un profit brut total de 48,39 milioane lei, comparativ cu 24,59 milioane lei în primele trei luni din 2025, iar profitul net s-a situat la 41,14 milioane lei, față de 21,05 milioane lei, conform Agerpres.
Rata profitului net la cifra de afaceri a urcat la 21,11%, de la 12,47% în primul trimestru din 2025, ceea ce arată că avansul câștigului nu a venit doar din volum, ci și dintr-o eficiență mai bună.
Din perspectiva bilanțului, fluxul de numerar a crescut la 356,06 milioane lei, de la 297,89 milioane lei, iar lichiditatea generală a urcat la 8,49, de la 7,60. Indicatorul gradului de îndatorare a rămas la zero.
Aerostar a înregistrat venituri din exploatare de 189,41 milioane lei și un profit din exploatare de 41,45 milioane lei, aproape dublu față de 23,11 milioane lei în perioada similară a anului trecut. Veniturile financiare au totalizat 8,02 milioane lei, iar profitul financiar a fost de 6,95 milioane lei.
La 31 martie 2026, compania avea 1.885 de angajați, ușor peste nivelul de 1.872 persoane consemnat cu un an înainte. Cheltuielile pentru investiții, finanțate integral din surse proprii, au fost de 3,7 milioane lei.
La Bursa de Valori București, acțiunile Aerostar aveau la finalul trimestrului un preț de 10 lei, iar capitalizarea bursieră era de 1,52 miliarde lei.
Aerostar funcționează ca filială a IAROM SA, societatea mamă care consolidează situațiile financiare ale grupului, iar obiectul principal de activitate este „Fabricarea de aeronave și nave spațiale civile” (cod CAEN 3031).
Recomandate
Christian Tour a crescut profitabilitatea în S1 2026, deși a pierdut din volume , mizând pe produse mai scumpe și pe o mixare a vânzărilor către segmente cu valoare mai ridicată, potrivit Ziarul Financiar . Tur-operatorul listat în iunie la Bursa de Valori București (simbol TRIP) a raportat venituri totale de 184,7 mil. lei în primul semestru (+12,2%) și un profit net de 6,3 mil. lei (+15,3%). EBITDA (profitul înainte de dobânzi, taxe, depreciere și amortizare) a urcat cu 24,2%, la 9,8 mil. lei, iar marja EBITDA a ajuns la 5,3%, de la 4,8% în S1 2025, semn că îmbunătățirea rezultatului a venit mai ales din structură și preț, nu din creșterea numărului de clienți. Volume în scădere, venit mediu mai mare Compania arată că avansul nu a fost susținut de trafic: numărul de pasageri a scăzut cu 11,6%, la 173.937, iar numărul de rezervări s-a redus cu 17,4%, la 66.770. În schimb, venitul mediu per pasager a crescut cu 18,15%, la 505,33 euro (aprox. 2.654 lei). Un alt indicator urmărit de conducere, „vânzările la data rezervării” (indicator non-IFRS, adică în afara standardelor contabile internaționale), a urcat cu 7,7%, la 460,1 mil. lei. „Am înregistrat o cerere crescută pentru circuite, destinaţii exotice şi alte experienţe cu valoare mai ridicată şi, în mod deliberat, ne-am axat pe creşterea profitabilităţii în detrimentul volumelor în activităţile cu marje mai reduse.” Ce segmente au tras rezultatul Pe linii de business, dinamica a fost mixtă: Pachete : 331,5 mil. lei vânzări (+9,2%), circa 72% din total Grupuri și Experiențe : 72,8 mil. lei (+18%) Zboruri și Cazări : 50,3 mil. lei (-3,2%) Alte segmente : 5,5 mil. lei (-44%) Presiune pe costuri și efect de curs Costurile directe cu serviciile turistice au crescut cu 14,7%, la 149,8 mil. lei, mai repede decât veniturile, pe fondul inflației și al scumpirii furnizorilor. Rezultatul a fost sprijinit și de venituri financiare de 5,4 mil. lei, față de 3,4 mil. lei, în principal din diferențe de curs valutar. Bilanț întărit după IPO și ținte pentru 2026 După IPO-ul din mai, care a adus 110 mil. lei capital nou, compania avea la 30 iunie numerar de 182,6 mil. lei și nu avea credite bancare în sold. Poziția netă de numerar era de 143,7 mil. lei, față de o datorie netă de 38,7 mil. lei la finalul lui 2025. Datoriile contractuale erau de 265,6 mil. lei, sume încasate în avans care urmează să fie recunoscute ca venituri în semestrul al doilea. Pentru întregul an, conducerea vizează venituri de 843 mil. lei, EBITDA de 46,3 mil. lei și profit net de 33,2 mil. lei, dar raportul avertizează că performanța din S1 2026 „nu trebuie extrapolată direct” la întregul an, întrucât activitatea este concentrată în a doua jumătate. Pe bursă, acțiunile au scăzut luni cu 0,59%, la 1,672 lei, sub prețul de 1,895 lei din ofertă pentru investitorii instituționali; capitalizarea este de 361 mil. lei. Teleconferința pe rezultate este programată joi. [...]

Bursa de Valori București și-a triplat profitul net în T2 2026 , pe fondul creșterii veniturilor operaționale și al unui aport consistent din activitatea financiară, potrivit Ziarul Financiar . Operatorul pieței de capital a raportat venituri operaționale individuale de 12,77 milioane de lei (+27% an/an) și un profit net de 9,52 milioane de lei, de trei ori mai mare decât în trimestrul al doilea din 2025. Cheltuielile operaționale au urcat cu 4%, până la 8,09 milioane de lei, iar profitul operațional s-a dublat, la 4,68 milioane de lei. O parte importantă a rezultatului trimestrial a venit însă din activitatea financiară: veniturile financiare nete au fost de 5,67 milioane de lei, din care 4,97 milioane de lei reprezintă dividende de încasat de la Depozitarul Central , filială deținută în proporție de 69,04%. Comparația cu anul trecut este influențată și de baza de calcul: în T2 2025, rezultatul fusese diminuat de o depreciere de 3,4 milioane de lei a participației în CCP.RO . Semestrul I: salt puternic al veniturilor din tranzacționare Pe ansamblul primului semestru, veniturile operaționale individuale au ajuns la 28,75 milioane de lei, cu 61% peste S1 2025, susținute de veniturile din tranzacționare, în avans cu 88%, până la 21,55 milioane de lei. Profitul net individual a fost de 17 milioane de lei, față de 0,66 milioane de lei în primul semestru din 2025, raportul numind perioada „cel mai bun prim semestru din istoria BVB”. La nivel consolidat, veniturile au fost de 54,97 milioane de lei (+48%), iar profitul net de 13,79 milioane de lei, față de 1,48 milioane de lei în S1 2025. Diferența față de rezultatul individual vine din CCP.RO, care nu a avut venituri operaționale în primul semestru. T3: listări, emisiuni și o tranzacție mare, dar fără detalii Pentru trimestrul al treilea, BVB arată că începutul perioadei a inclus listări și emisiuni noi, precum și o tranzacție de preluare „de amploare”, cu impact semnificativ în veniturile sale, fără a oferi detalii despre valoare, părți implicate sau stadiu. Publicația notează că, cel mai probabil, este vorba de achiziția Biofarm de către un grup polonez. Tot pentru T3, compania amintește autorizarea CCP.RO de către ASF la 1 iulie, prima contraparte centrală stabilită în România în temeiul EMIR (regulamentul european pentru infrastructura piețelor derivate). Separat, pe baza datelor Fondului de Compensare a Investitorilor, numărul investitorilor direcți la BVB a ajuns la 325.003 la jumătatea anului, cu 24% mai mulți an/an. Acțiunile BVB au închis miercuri la 89 de lei, în scădere cu 1,55%, la o capitalizare de 907 milioane de lei. [...]

Bursa de Valori București a raportat un profit net record de 17 milioane lei în S1 2026 , pe fondul creșterii puternice a veniturilor din tranzacționare și al unei activități de piață mai intense, potrivit Economica . În documentul citat de Agerpres, BVB descrie semestrul ca fiind „cel mai bun prim semestru din istoria” operatorului pieței. Creșterea profitabilității vine într-un context de maxime istorice și lichiditate ridicată, care au susținut volume mai mari și, implicit, venituri mai mari pentru operatorul bursier. Ce a împins rezultatele: veniturile din tranzacționare și taxele conexe Veniturile operaționale ale BVB au urcat cu 61% față de prima jumătate a anului trecut, la 28,75 milioane de lei. Principalul motor a fost avansul veniturilor din tranzacționare, cu 88% an/an, pe fondul unei „evoluții favorabile a pieței”, reflectată în volume mai mari, noi runde de finanțare și interes ridicat al investitorilor. BVB mai indică drept factori de creștere: veniturile din taxe de la emitenți; vânzarea de date; servicii IT. Pe partea de profitabilitate, profitul operațional pe primele șase luni a ajuns la 13,32 milioane de lei, în creștere cu 280% față de S1 2025, cu o marjă operațională de 46%. Costuri în creștere moderată, pe fondul extinderii echipei Cheltuielile operaționale au fost de 15,43 milioane lei, în creștere cu 8% față de S1 2025. Majorarea este explicată prin completarea schemei de personal pentru acoperirea nevoilor operaționale și prin ajustările salariale făcute în 2025, conform sursei citate. Contribuția Depozitarului Central și efectul la nivel de grup Profitul financiar al BVB a fost de 5,88 milioane de lei, provenind în principal din dividende de la DC ( Depozitarul Central ), în valoare de 4,97 milioane de lei. La nivel de grup, veniturile operaționale au atins 54,97 milioane de lei (+48% an/an), iar cheltuielile operaționale au fost de 41,28 milioane de lei (+10%). Grupul a raportat un profit operațional de 13,69 milioane de lei, față de o pierdere de 490.000 lei în S1 2025, în timp ce profitul net al grupului a fost de 13,8 milioane de lei, față de 1,48 milioane lei în S1 2025. Documentul mai arată că rezultatul obținut „susține cheltuielile operaționale” ale filialei CCP.RO, aflată în etapa de pregătire a lansării operaționale. [...]
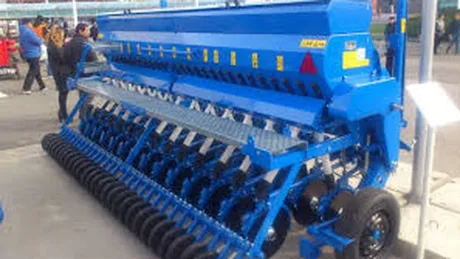
Mecanica Ceahlău a intrat pe scădere de vânzări în S1 2026, iar nivelul ridicat al stocurilor indică presiune pe lichiditate , într-un context în care compania a raportat și pierderi pentru primele șase luni, potrivit Economica , pe baza raportului transmis Bursei de Valori București (BVB) . La 30 iunie 2026, cifra de afaceri brută a fost de 6,8 milioane de lei, în scădere de la 9,878 milioane de lei în perioada similară din 2025. Din total, 244.974 lei au provenit din export, iar 6,559 milioane de lei din vânzările interne. După reducerile comerciale acordate sub formă de bonusuri (77.035 lei în 2026, față de 83.066 lei în 2025), cifra de afaceri netă a ajuns la 6.727.407 lei, comparativ cu 9.795.700 lei în S1 2025. Export redus, în pofida unei poziții solide pe segmente-cheie Vânzările externe au reprezentat 3,60% din cifra de afaceri, compania indicând că a menținut relația cu clienții tradiționali de pe piața externă. În același timp, societatea susține că deține un segment important pentru semănători (pentru plante prășitoare și păioase), cu o cotă de piață evaluată între 20% și 30% ca număr de unități vândute. Bilanț: stocuri mari, datorii în scădere și fără dividende La finalul lunii iunie, capitalurile proprii însumau 43,888 milioane de lei, iar în semestrul I 2026 nu au fost distribuite dividende. Activele curente au fost de 31,98 milioane de lei, în scădere cu 9% față de 31 decembrie 2025, structura lor indicând o pondere foarte mare a stocurilor: stocuri (net): 27,227 milioane de lei; creanțe comerciale (net): 2,608 milioane de lei. Pe partea de finanțare, datoriile au continuat să se reducă: datorii pe termen lung: 3,52 milioane de lei (minus 7,61% față de 31 decembrie 2025); datorii curente: 3,77 milioane de lei (minus 17,41%), din care datoriile comerciale au avut ponderea cea mai mare, de 2,38 milioane de lei. Mecanica Ceahlău este unul dintre producătorii români de utilaje agricole, cu o tradiție de peste 100 de ani, listat la BVB din iunie 2005, activ în proiectarea, producția și comercializarea de echipamente agricole pentru întreg ciclul de lucrări, de la pregătirea solului și semănat până la recoltare. [...]
Digi va plăti dividende de 170 milioane lei, cu termen până la finalul lui 2026 , ceea ce ridică miza pentru randamentul oferit acționarilor și semnalează continuitatea politicii de distribuire a numerarului, potrivit Profit . Suma aprobată pentru dividende este în creștere față de distribuțiile anterioare ale operatorului telecom: 125 milioane lei pentru anul financiar 2022 și 150 milioane lei pentru anul financiar 2024. Plata dividendului ar urma să fie realizată până la finalul anului 2026. Diferența dintre profitul total și valoarea dividendului aprobat se constituie în rezultat financiar reportat, aflat la dispoziția adunării generale a acționarilor, conform datelor analizate de publicație. Structura acționariatului și contextul financiar DIGI România este controlată de DIGI Communications NV (Olanda), cu 93,58%, restul de 6,42% fiind deținut de mai multe persoane fizice, potrivit termene.ro . Acționarul indirect al DIGI Communications NV este omul de afaceri Zoltan Teszari . În plan operațional, anul trecut afacerile operatorului telecom au avansat cu 8,2%, până la 5,96 miliarde lei, conform informațiilor citate de Profit. [...]
Sphera Franchise Group își taie țintele pe 2026, iar profitul net ar putea ajunge cu până la 31% sub buget , pe fondul inflației peste așteptări și al majorării cotei standard de TVA la 21%, potrivit Ziarul Financiar . Ajustarea vine după un consum sub așteptări în prima parte a anului și o deteriorare a mediului macroeconomic, conform unui raport transmis la Bursa de Valori București . Compania (operatorul KFC, Pizza Hut și Taco Bell) a redus estimarea de venituri totale pentru 2026 la 1,58–1,6 miliarde lei, cu 5,7%–6,9% sub ținta inițială de circa 1,7 miliarde lei. EBITDA normalizată (profitul operațional înainte de dobânzi, taxe, depreciere și amortizare, ajustat pentru elemente nerecurente) este reestimată la 130–145 milioane lei, cu până la 18,7% sub nivelul din primăvară. Cea mai mare corecție este la profitul net normalizat, coborât la 50–65 milioane lei, ceea ce înseamnă o scădere de 10,6%–31,2% față de bugetul inițial de 72,7 milioane lei. De ce s-a schimbat bugetul: TVA 21% și inflație peste 10% Sphera arată că bugetul aprobat în aprilie pornea de la o inflație medie de aproximativ 6% și de la o redresare treptată a cererii în semestrul al doilea, însă „noile taxe” au modificat semnificativ ipotezele. „Inflaţia s-a menţinut peste 10% pe parcursul primei jumătăţi a anului, cu mult peste nivelul avut în vedere în bugetul iniţial, întrucât măsurile fiscale adoptate de Guvernul României, în special majorarea cotei standard de TVA la 21%, au continuat să se reflecte în preţurile de consum şi să erodeze venitul disponibil.” În paralel, compania indică prudența consumatorilor, cu efect direct în trafic mai redus în restaurante și o creștere mai lentă a vânzărilor generate de unitățile deschise în ultimele 12 luni, pe fondul presiunilor pe costuri (personal, utilități, materii prime). „În acest context, sentimentul consumatorilor a rămas prudent, iar cheltuielile au fost selective, ceea ce s-a reflectat într-un trafic mai redus în restaurante şi într-o creştere mai lentă a vânzărilor generate de unităţile deschise în ultimele 12 luni. Separat, din perspectiva costurilor, Grupul continuă să se confrunte cu presiuni inflaţioniste în principalele categorii de costuri.” Ce urmează: dividende suplimentare și credite noi pe agenda acționarilor În pofida revizuirii, conducerea spune că menținerea cotei de piață rămâne obiectivul principal și că vânzările totale din 2026 ar urma să fie totuși ușor peste nivelul din 2025, chiar și la limita inferioară a intervalului revizuit. Pe zona de decizii corporative, compania a convocat acționarii pe 28 octombrie pentru a vota distribuirea unor dividende suplimentare de 36 milioane lei; pe ordinea de zi figurează și contractarea unor credite noi de peste 50 milioane euro (aprox. 264 milioane lei). Indicatori recenți și reacția pieței În S1/2026, Sphera a raportat vânzări de 754,5 milioane lei, în creștere cu 1,2% față de perioada similară, și un profit net normalizat de 13,6 milioane lei, în scădere cu 22,6%. La bursă, miercuri după-amiaza acțiunile SFG scădeau cu 1,6%, iar dinamica de la începutul anului ajungea la minus 18%, cu o capitalizare de 1,2 miliarde lei. [...]