Știri

Știri din categoria Piața valutară (FX)
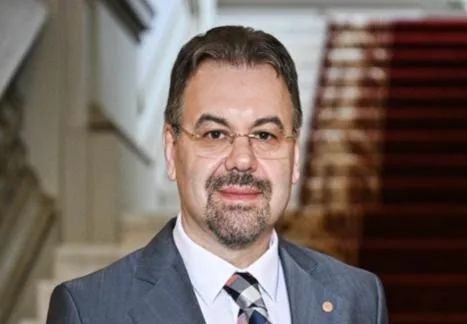
BNR separă discuția despre „curs ținut” de cea despre stabilitate, argumentând că nivelul cursului leu/euro și volatilitatea din piața valutară sunt concepte diferite, cu efecte diferite asupra economiei și care nu ar trebui tratate ca echivalente în dezbaterile publice, potrivit unei analize semnate de prim-viceguvernatorul Leonardo Badea, publicată de Economedia.
În contextul episoadelor frecvente de volatilitate pe piețele internaționale și al tensiunilor politice și economice interne din ultimul an, Badea notează că tema cursului de schimb revine recurent în prim-plan, inclusiv prin ipoteze privind „supraaprecierea” leului și prin discuții despre intervențiile băncii centrale. Problema, susține el, este că aceste două subiecte sunt adesea puse în relație de echivalență, deși nu descriu același lucru.
Punctul central al analizei este că nivelul cursului și volatilitatea cursului influențează diferit echilibrele macro-financiare și, implicit, calibrul politicilor economice. Cursul de schimb este descris ca un „nod” de interacțiuni între economia reală, politica fiscală și monetară și sistemul financiar, ceea ce face ca interpretările simplificate să fie riscante.
Pentru a discuta despre „nivel”, Badea introduce conceptul de curs real de schimb, care exprimă prețul relativ al bunurilor între două țări, și oferă un exemplu didactic (compararea prețului unui croissant în Franța și România) pentru a arăta cum se poate aproxima această relație. În aceeași logică, el indică cursul real efectiv de schimb (REER) ca indicator utilizat pentru evaluarea competitivității externe, deoarece compară moneda națională cu un coș de valute ale partenerilor comerciali și ajustează diferențele de inflație.
Analiza trece apoi la ideea de curs de schimb de echilibru, unde sunt menționate mai multe metode din literatura de specialitate, inclusiv:
Badea argumentează că o discuție despre sub/supraapreciere ar trebui să pornească de la comparații între REER și estimări de tip FEER/BEER, înainte de a ajunge la cursul nominal. El preia și un exemplu dintr-o prezentare a FMI („Macroeconomic Balance Approach”), pentru a ilustra că astfel de evaluări depind de ipoteze precum nivelul „de echilibru” al contului curent și elasticități estimate econometric, iar rezultatul surprinde doar o parte a tabloului (dezechilibrul extern).
În plus, Badea dă un exemplu de canal fiscal: dacă o parte importantă a datoriei publice este în valută, deprecierea monedei poate deteriora automat situația bugetară, cu efecte ulterioare și asupra contului curent.
Pe componenta de volatilitate, Badea citează lucrări care discută rolul intervențiilor băncii centrale în piața valutară din perspectiva stabilizării și a costurilor/beneficiilor de bunăstare (în termeni de consum). Concluzia pe care o extrage este că intervențiile pot fi benefice în anumite circumstanțe, dar nu indică automat că moneda este subevaluată sau supraevaluată față de o monedă de referință.
El adaugă că ipotezele despre evaluarea monedei trebuie privite și prin prisma rezervelor internaționale: o reducere semnificativă a rezervelor valutare poate semnala dificultăți în susținerea cursului și creșterea vulnerabilității externe, iar literatura despre crize valutare arată episoade în care diminuarea rezervelor a precedat crize.
În cazul economiilor emergente aflate în „catching-up” (recuperare față de economiile dezvoltate), Badea indică relevanța efectului Balassa–Samuelson: pe măsură ce productivitatea și salariile cresc mai repede, cursul real efectiv se poate aprecia, ceea ce poate eroda competitivitatea externă. Ajustarea poate veni ulterior prin deprecierea cursului nominal, fără ca acest lucru să fie, în sine, dovada unei monede „supraevaluate”. În același timp, etapa de convergență poate influența și volatilitatea.
Concluzia analizei este că volatilitatea redusă într-o perioadă nu spune, direct, dacă nivelul cursului este „corect”, iar o volatilitate mică nu este echivalentă cu „menținerea artificială” a unui anumit nivel. Din această perspectivă, Badea susține că adecvarea politicii de curs nu poate fi evaluată decât prin abordări riguroase și rezultate robuste, care pot lua în calcul atât nivelul cursului, cât și eventuale intervenții pentru reducerea volatilității.
Recomandate
Dolarul a rămas aproape de maximul ultimelor 18 luni , iar mișcările din piața valutară au fost temperate în debutul sesiunii asiatice, pe fondul minutelor „hawkish” (cu mesaj mai dur privind inflația și dobânzile) ale Rezervei Federale, potrivit Reuters . Pentru companii și investitori, semnalul principal este că dolarul rămâne susținut de perspectiva dobânzilor ridicate în SUA, chiar dacă piața nu vede ca probabilă o nouă majorare la următoarea ședință. Indicele dolarului, care măsoară moneda americană față de un coș de șase valute, era stabil la 102,23, după un avans de 0,3% miercuri. Dolarul se menține la câțiva „pips” (cea mai mică unitate uzuală de variație a unui curs) de cele mai puternice niveluri din 9 aprilie 2025, după turbulențele de piață asociate anunțului de tarife numit „Liberation Day” din săptămâna precedentă. Ce au transmis minutele Fed și de ce contează pentru curs Minutele ședinței Fed din 15-16 septembrie arată că decizia de majorare a dobânzii cu 25 de puncte de bază a fost unanimă, însă au existat diferențe de opinie privind rațiunea acestei mișcări. Westpac notează că documentul a întărit tonul „hawkish” al majorării din septembrie, majoritatea participanților considerând în continuare potrivită o înăsprire suplimentară, iar aproape toți văzând riscurile privind inflația înclinate în sus la momentul ședinței. Cu toate acestea, minutele „au făcut puțin” pentru a schimba așteptările că Fed va evita o nouă creștere a dobânzii la ședința de la finalul lunii. Contractele futures pe dobânda Fed indică o probabilitate implicită de 19% pentru o majorare de 25 de puncte de bază la următoarea ședință de două zile care se încheie pe 28 octombrie, neschimbată față de ziua anterioară, potrivit instrumentului FedWatch al CME Group. Cum s-au mișcat principalele valute În piața valutară, reacțiile au fost limitate: față de yen, dolarul a scăzut cu 0,2%, la 157,815 yeni, după ce datele au arătat că excedentul de cont curent al Japoniei a fost de 4,062 trilioane yeni (25,7 miliarde dolari, aprox. 116 miliarde lei) în august, peste estimarea mediană a economiștilor (3,19 trilioane yeni); dolarul australian și dolarul neozeelandez au fost neschimbate, la 0,6960 dolari, respectiv 0,5600 dolari; față de yuanul chinezesc, dolarul a fost stabil la 6,7015 yuani în tranzacțiile offshore; euro a fost stabil la 1,1201 dolari, iar lira sterlină a rămas la 1,3215 dolari. În zona cripto, bitcoin a scăzut cu 0,2%, la 83.233,40 dolari (aprox. 383.000 lei), iar ether a coborât cu 0,1%, la 2.571,07 dolari (aprox. 11.800 lei). La ce să se uite companiile și investitorii Mesajul combinat din piață este că dolarul rămâne sprijinit de percepția unei Fed încă preocupate de inflație, chiar dacă probabilitatea unei noi majorări pe termen foarte scurt nu a crescut. Pentru firmele cu plăți în dolari sau expunere pe importuri, asta menține riscul unor costuri ridicate în valută, iar pentru investitori rămâne relevantă orice actualizare a așteptărilor privind traiectoria dobânzilor în SUA până la ședința din 28 octombrie. [...]
Euro a coborât sub 5,2 lei în tranzacții cu lichiditate redusă, semn că tensiunile politice continuă să apese pe leu , chiar dacă mișcarea are loc înainte de deschiderea pieței interbancare din România, potrivit Economedia . La ora 11:20, moneda europeană a scăzut sub pragul de 5,2 lei, până la 5,197 lei. Mai devreme, cotațiile din platformele internaționale indicau aproximativ 5,202–5,2055 lei pentru un euro, înainte de deschiderea pieței locale (date Investing). De ce contează: cursul reacționează la risc politic, nu la „fundamente” pe termen scurt Economedia notează că piața interbancară din România era încă închisă, iar lichiditatea redusă poate amplifica volatilitatea. În astfel de condiții, mișcările pot fi mai bruște și „nu reflectă neapărat niveluri consolidate de tranzacționare”. Presiunea pe leu este pusă în contextul votului așteptat marți, prin moțiunea împotriva premierului Ilie Bolojan , ceea ce menține un nivel ridicat de incertitudine și prudență în rândul investitorilor. Context: după minimul istoric și un episod „foarte agitat” în piață Evoluția de luni vine după ce, joi, leul a atins un minim istoric față de euro, iar Banca Națională a României a publicat un curs oficial de 5,1417 lei/euro. În aceeași zi, în piața interbancară, euro a urcat până la 5,2 lei, iar la unele case de schimb a fost depășit pragul de 5,25 lei. Vineri a fost zi liberă, iar băncile din România au fost închise, ceea ce a mutat o parte din formarea prețului în afara pieței locale. Reprezentanții BNR au descris sesiunea de joi drept „o zi foarte agitată”, tipică perioadelor de incertitudine, și au transmis că situația ar urma să se calmeze. Potrivit datelor agregate de Bloomberg, scăderea de joi a fost una dintre cele mai abrupte mișcări intraday din ultimele luni. [...]
Depășirea pragului de 5,2 lei/euro în tranzacțiile „after-hours” indică presiuni încă ridicate pe leu , într-un context de lichiditate redusă și volatilitate accentuată, potrivit Economedia . Pe platformele internaționale, cotațiile au urcat vineri seara la aproximativ 5,20–5,203 lei pentru un euro, după închiderea pieței interbancare din România. Mișcarea este relevantă mai ales ca semnal de tensiune în piață, nu ca nivel „bătut în cuie”: tranzacțiile după închiderea pieței locale se fac în condiții de lichiditate mai mică, ceea ce poate amplifica variațiile și poate produce cotații care „nu reflectă neapărat niveluri consolidate de tranzacționare”, notează publicația. Context: minim istoric și volatilitate intraday Episodul vine după o zi de joi descrisă de Banca Națională a României drept „o zi foarte agitată”, în care leul a atins un minim istoric față de euro, iar BNR a publicat un curs oficial de 5,1417 lei/euro. În timpul zilei, în piața interbancară, euro a urcat până la 5,2 lei. La unele case de schimb, pragul de 5,25 lei pentru un euro a fost depășit, conform datelor citate. Pentru context suplimentar despre episodul de depreciere, Economedia a relatat anterior aici: Economedia . De ce contează: risc politic și reacția investitorilor Potrivit informațiilor prezentate, deprecierea accelerată a leului a fost alimentată de criza politică declanșată după retragerea sprijinului PSD pentru premierul Ilie Bolojan, demisiile miniștrilor și depunerea moțiunii de cenzură. În acest context, investitorii au devenit mai precauți, iar presiunea pe curs s-a amplificat. Date agregate de Bloomberg arată că scăderea de joi a fost una dintre cele mai abrupte mișcări intraday din ultimele luni. Ce urmează BNR a transmis că situația „ar urma să se calmeze”, însă cotațiile din after-hours sugerează că piața rămâne sensibilă la incertitudinea politică și la condițiile de lichiditate, cel puțin pe termen foarte scurt. [...]
Japonia și SUA pregătesc un semnal de intervenție coordonată pe yen , într-un moment în care moneda japoneză a ajuns la cele mai slabe niveluri față de dolar din 1986, iar piețele tratează mișcarea drept prima acțiune comună de acest tip din ultimii 15 ani, potrivit Washington Post , care citează Reuters. Satsuki Katayama , ministrul japonez al Finanțelor, ar urma să anunțe luni că Tokyo și Washington au întreprins acțiuni comune pe piața valutară pentru a opri deprecierea yenului. Informațiile provin de la doi oficiali ai guvernului japonez, citați de Reuters sub protecția anonimatului. Potrivit acelorași surse, mesajul ministrului va viza „hotărârea” celor două țări de a combate ceea ce consideră o depreciere excesivă a yenului, pe fondul presiunilor acumulate în piață. Ce indică sursele din piață despre intervenție O sursă de pe piață a declarat pentru Reuters că guvernul de la Tokyo ar fi cumpărat yeni în schimbul dolarilor în timpul sesiunii de tranzacționare de joi de la New York. Dacă se confirmă, ar fi un semnal de sprijin direct pentru moneda japoneză, într-un context de volatilitate ridicată. Separat, Reuters mai relatează că Trezoreria SUA a informat o serie de bănci că ar putea interveni pe piața yenului și că acestea ar trebui să fie „pregătite pentru acțiuni viitoare”, potrivit unei surse. Context: politica monetară și diferențialul de dobândă Intervenția descrisă ar fi avut loc cu doar câteva ore înainte ca Banca Japoniei (BOJ) să decidă vineri menținerea politicii monetare neschimbate, dar semnalând o probabilitate ridicată de majorare a dobânzilor în viitorul apropiat, notează Reuters. Publicația pune în context și diferența de dobândă față de SUA, unde Rezerva Federală a avut o poziție mai restrictivă, ca factor-cheie care a susținut aprecierea dolarului în raport cu yenul. După conferința de presă a guvernatorului BOJ, Kazuo Ueda, yenul a avut o creștere bruscă. De ce contează: legătura cu piața obligațiunilor Unii analiști citați de Reuters leagă semnalele de cooperare Japonia–SUA de îngrijorarea Washingtonului privind creșterea randamentelor titlurilor de stat. Riscul, în această interpretare, este ca presiunea să se amplifice dacă Tokyo nu reușește să prevină o vânzare masivă a yenului și a obligațiunilor de stat japoneze. În acest stadiu, informațiile sunt prezentate de Reuters pe baza unor surse anonime, iar detaliile despre amploarea sau calendarul exact al acțiunilor nu sunt publice. [...]
Continental a semnat vânzarea ContiTech, inclusiv operațiunile din România, pentru 4 miliarde de euro (aprox. 20,0 miliarde lei) , într-o tranzacție care mută un activ industrial relevant către o filială a fondului Lone Star Funds , potrivit Profit . Acordul vizează divizia de cauciuc și mase plastice ContiTech și a fost perfectat în weekend, după ce fusese indicat ca fiind în etapa finală vineri, conform aceleiași surse. Ce include prețul și cum se poate majora Pe lângă prețul de bază de 4 miliarde de euro, tranzacția include și componente financiare condiționate de performanță (plăți suplimentare legate de rezultate), de până la 250 de milioane de euro (aprox. 1,25 miliarde lei), care ar urma să fie plătite către Continental în anii următori. [...]
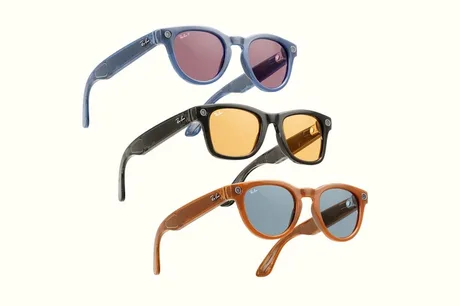
Meta trece unele funcții AI ale ochelarilor smart pe abonament , limitând utilizarea gratuită și împingând utilizatorii către o plată lunară pentru acces mai generos, potrivit Profit . Miza economică este schimbarea modelului de monetizare: de la vânzarea dispozitivului către venituri recurente, prin taxarea funcțiilor de inteligență artificială (AI) integrate în ochelari. Ce funcție este vizată și ce se schimbă pentru utilizatori În prim-plan este „ Conversation Focus ”, o facilitate introdusă anul trecut, menită să îmbunătățească claritatea vocii interlocutorilor. Funcția, disponibilă inițial fără limitări, va putea fi folosită gratuit de acum înainte doar cel mult trei ore pe lună , conform informațiilor publicate. De ce contează: presiune pe utilizare și venituri recurente Prin plafonarea utilizării gratuite, Meta creează un prag operațional care poate influența direct comportamentul utilizatorilor: cei care folosesc frecvent funcțiile AI vor fi împinși către un abonament lunar pentru a evita restricțiile. Profit notează că abonamentul va fi necesar pentru cei care vor „un nivel mai generos de folosire” al funcțiilor AI, ceea ce indică o segmentare între utilizarea de bază (gratuită, dar limitată) și utilizarea avansată (contra cost). [...]