Știri

Știri din categoria Bursă

Acțiunile Apple au scăzut puternic după WWDC, dar mișcarea pare alimentată mai degrabă de factori macro și de repoziționări ale investitorilor decât de dezamăgirea față de AI, potrivit unei analize 9to5Mac. Titlurile AAPL au pierdut aproximativ 25 de dolari pe acțiune în cele două zile de la keynote-ul WWDC.
O parte din piață a legat scăderea de mesajele Apple despre inteligența artificială. Yahoo Finance a atribuit declinul reacției investitorilor la ritmul de implementare al funcțiilor AI, menționând că acțiunile erau în scădere cu 4% marți după-amiază, pe fondul întrebărilor privind viteza „rollout”-ului (lansării etapizate) pentru AI.
În același timp, analiza indică limitări care pot cântări în percepția pe termen scurt: Siri AI ar urma să intre în beta mai târziu în acest an, inițial doar pentru dispozitive compatibile setate pe limba engleză, fără disponibilitate la început în Uniunea Europeană pe iOS sau iPadOS și fără lansare în China din motive de reglementare. Conform Morgan Stanley, cele două piețe (UE și China) ar reprezenta împreună circa 35% din livrările de iPhone din ultimele 12 luni.
9to5Mac arată că există și explicații care țin de contextul mai larg al pieței, nu de companie în sine. Comentatori au invocat presiuni macroeconomice care afectează mai multe acțiuni, nu doar AAPL: futures pe bursele americane au scăzut după ce SUA au lansat lovituri descrise drept „de autoapărare” împotriva Iranului, pe fondul escaladării tensiunilor regionale, iar investitorii așteptau și datele de inflație din SUA pentru indicii privind politica Rezervei Federale, după cifre de ocupare peste așteptări care au întărit anticipațiile unei majorări de dobândă până la final de an.
Separat, este menționată și ipoteza unor vânzări de dețineri existente pentru a elibera lichiditate în vederea participării la IPO-ul SpaceX, ceea ce ar putea amplifica presiunea de vânzare pe termen scurt.
Publicația mai notează că o privire asupra mai multor indici bursieri americani în ultimele cinci zile indică o scădere mai generalizată („o mare de roșu”), iar în paralel nu se observă ajustări semnificative ale țintelor de preț ale analiștilor pentru Apple.
În contrapunct, Morgan Stanley sugerează că limitările hardware ale noilor funcții pot fi, economic, un avantaj pentru Apple: banca estimează că 850 de milioane de iPhone-uri nu pot rula deloc Apple Intelligence, iar 1,3 miliarde nu suportă cea mai avansată versiune de Siri. În această logică, constrângerile ar putea accelera înlocuirea telefoanelor și ar putea susține monetizarea prin servicii, inclusiv printr-o adopție mai mare a iCloud.
În același material citat, Morgan Stanley a majorat ținta de preț pentru Apple la 360 de dolari (aprox. 1.656 lei) de la o estimare anterioară și a menținut recomandarea „Overweight” (supraexpunere, adică o pondere peste media pieței într-un portofoliu).
Din perspectiva 9to5Mac, concluzia „executivă” pentru investitori este că anunțurile Apple au fost, în linii mari, în zona așteptărilor pieței, iar efectul lor este „neutru spre potențial pozitiv”. Pentru următoarele sesiuni, semnalele relevante rămân mai degrabă externe companiei: evoluția tensiunilor geopolitice, datele de inflație și așteptările privind dobânzile, respectiv eventuale repoziționări de portofoliu legate de listări majore.
Recomandate
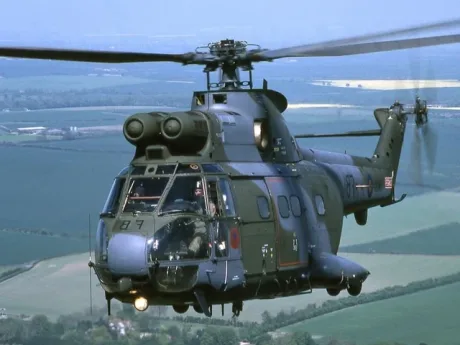
IAR Brașov și-a majorat profitul net de peste două ori la 9 luni , pe fondul unei creșteri accelerate a veniturilor din exploatare, în timp ce cheltuielile au urcat într-un ritm mai lent, potrivit Profit . Producătorul de elicoptere a raportat pentru primele 9 luni venituri totale din exploatare de 395,20 milioane lei, în creștere cu 35,10% față de 292,51 milioane lei în exercițiul financiar precedent. În același interval, cheltuielile totale de exploatare au crescut cu 25,81%, la 341,22 milioane lei, de la 271,20 milioane lei. Diferența de ritm dintre venituri și cheltuieli s-a reflectat în rezultatul final: profitul net a urcat la 48,30 milioane lei, de la 20,81 milioane lei în primele 9 luni din 2025. La jumătatea anului (S1), câștigul net era de 32,23 milioane lei, iar pe întreg anul trecut compania raportase un profit net de 47,68 milioane lei. Dinamica afacerilor: creștere marginală a cifrei de afaceri nete În primele trei trimestre, IAR Brașov a realizat o cifră de afaceri netă de 312,00 milioane lei, cu 0,35% peste nivelul de 301,90 milioane lei din perioada similară a anului trecut. Context: tensiuni interne pe tema salariilor și indemnizațiilor În același timp, angajații societății au protestat la jumătatea lunii trecute, acuzând o creștere de patru ori a indemnizațiilor șefilor, concomitent cu blocarea indexării salariilor, mai notează publicația. [...]
Investitorii au direcționat masiv subscrierile Fidelis către euro , iar după patru zile emisiunea din noiembrie se apropie de pragul de 1 mld. lei, semn că economisirea în valută rămâne preferată în fața tranșelor în lei, potrivit Ziarul Financiar . În primele patru zile, persoanele fizice au subscris echivalentul a 918 mil. lei (172 mil. euro), iar peste trei sferturi din sumă a mers în titluri denominate în euro. Emisiunea se încheie vineri, 13 noiembrie, conform datelor actualizate miercuri după-amiază. Unde s-au dus banii: euro, cu accent pe scadența de 10 ani Cea mai mare parte a subscrierilor în euro a fost atrasă de tranșa cu scadență la 10 ani, care oferă o dobândă de 6,6% pe an: investitorii au plasat aici 83 mil. euro. Tranșa în euro pe trei ani, cu dobândă de 4,5%, a atras 44 mil. euro. Tranșa destinată donatorilor de sânge, cu dobândă de 5,5%, a strâns 8 mil. euro. Per total, subscrierile în euro au ajuns la 134 mil. euro. Tranșele în lei: 201 mil. lei, cu interes mai mare pe 2 ani În lei, investitorii au subscris 201 mil. lei (38 mil. euro). Cea mai mare sumă a fost atrasă de titlurile pe doi ani, cu dobândă de 6,6%, unde s-au strâns 90 mil. lei (17 mil. euro). Pe următoarele locuri, ca volum, se află: tranșa pentru donatorii de sânge, cu dobândă de 7,6%: 41 mil. lei (8 mil. euro); titlurile pe patru ani, cu dobândă de 7,15%: 39 mil. lei (7 mil. euro); titlurile pe 10 ani, cu dobândă de 7,75%: 31 mil. lei (6 mil. euro). Ce urmează: listarea la BVB și regimul fiscal Veniturile din titlurile Fidelis nu se impozitează, iar dobânda se plătește o dată pe an. Titlurile urmează să intre la tranzacționare pe Bursa de Valori București din 19 noiembrie. [...]
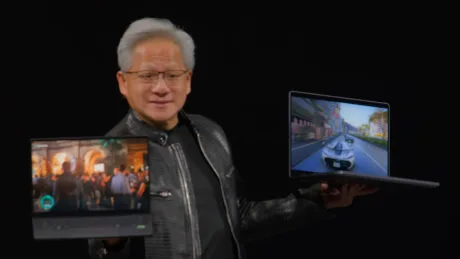
O acțiune colectivă a investitorilor împotriva Nvidia și a CEO-ului Jensen Huang ridică riscuri de guvernanță și conformitate, după un scandal care a șters circa 190 mld. dolari din capitalizarea bursieră , potrivit WinFuture . Procesul a fost depus la un tribunal federal din San José, California, iar acționarii acuză conducerea că ar fi indus piața în eroare prin omisiuni legate de o relație personală cu potențiale implicații de securitate națională. Ce reclamă investitorii și de ce contează pentru piață Plângerea, depusă de Rosen Law Firm în numele investitorilor, susține că Nvidia ar fi ascuns relația lui Jensen Huang cu „Alice H.”, fost manager la operatorul de centre de date Megaspeed (cu sediul în Singapore). Autoritățile americane o suspectează pe aceasta de implicare într-o operațiune de spionaj în favoarea Chinei. Potrivit reclamanților, nedezvăluirea acestor circumstanțe ar fi: „umflat artificial” prețul acțiunilor; mascat îngrijorări de securitate națională care ar putea afecta reputația și perspectivele de business ale companiei. Reacția bursei: scădere de 4,27% și pierdere masivă de capitalizare Publicația notează, citând Politico , că acțiunile Nvidia au scăzut luni cu 4,27%, până la 178,67 dolari (aprox. 821 lei). În urma declinului, compania ar fi pierdut aproximativ 190 miliarde dolari (aprox. 874 miliarde lei) din valoarea de piață. Acțiunea în instanță a fost depusă la cinci minute după închiderea bursei și ar putea viza „sute sau mii” de acționari, conform articolului. Presiune suplimentară: anchetă privind exporturile și trasabilitatea cipurilor Dincolo de componenta de guvernanță, cazul capătă și o dimensiune operațională și de reglementare: Megaspeed, partener comercial aflat în relație cu Nvidia, este investigat pentru posibile încălcări ale restricțiilor SUA la exportul de cipuri avansate pentru inteligență artificială. În acest context, acțiunea colectivă pune sub semnul întrebării cât de riguros monitorizează Nvidia destinația procesoarelor sale și avertizează asupra riscului de ocolire a legislației americane privind exporturile. FBI investighează; Nvidia anunță o anchetă internă Președintele SUA, Donald Trump, a confirmat că FBI investighează cazul. După o discuție cu Huang, Trump a spus că acesta i-ar fi transmis că nu știa că femeia ar fi fost spioană. Jensen Huang a afirmat, într-o scrisoare deschisă, că sprijină pe deplin investigațiile și că este angajat în protejarea securității naționale a SUA. Compania a anunțat și o investigație internă independentă. Guvernul chinez a respins acuzațiile, calificându-le drept o „campanie de calomnie” nefondată, potrivit materialului. [...]
Riscul de volatilitate pe Nvidia crește dacă CEO-ul Jensen Huang ar fi forțat să plece , pe fondul unor acuzații și investigații care, potrivit Bild , includ o presupusă relație cu o posibilă spioană chineză, anchete ale FBI și o acțiune în justiție inițiată de investitori. Publicația susține că presiunea asupra lui Jensen Huang (63 de ani) s-a intensificat, iar întrebarea centrală pentru piață este ce s-ar întâmpla dacă unul dintre cei mai influenți lideri ai boomului inteligenței artificiale și-ar pierde funcția. Miza, în această logică, nu este doar reputațională: o schimbare bruscă la vârf poate declanșa reevaluări rapide ale companiei, cu efecte în lanț asupra sectorului. Un element relevant pentru investitorii de retail este avertismentul că impactul nu s-ar limita la cei care dețin direct acțiuni Nvidia. Bild afirmă că inclusiv economisitorii din Germania ar putea fi afectați, chiar dacă „nu au cumpărat niciodată conștient” acțiuni Nvidia, sugerând expuneri indirecte prin produse de economisire sau investiții diversificate (de tip fonduri/indici), fără a detalia instrumentele exacte în fragmentul disponibil. Materialul integral, care ar urma să explice consecințele pentru portofolii și amploarea riscului, este disponibil în format BILDplus, astfel că informațiile publice din articol rămân limitate la cadrul general al acuzațiilor și la scenariul de piață asociat unei eventuale plecări a CEO-ului. [...]
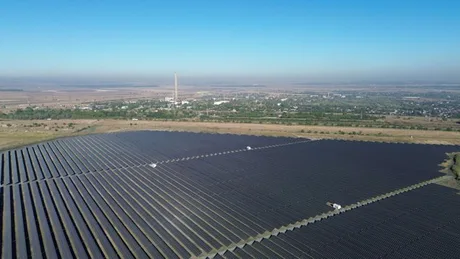
Simtel Team a semnat un contract EPC de 17 mil. euro (aprox. 91 mil. lei), echivalent cu circa 30% din capitalizarea sa bursieră , un ordin de mărime care poate conta direct în vizibilitatea veniturilor companiei listate la BVB, potrivit Ziarul Financiar . Simtel Team (simbol SMTL) a semnat prin Simtel Italia un contract de tip EPC (inginerie, achiziții și construcție) în valoare de 17 mil. euro, fără TVA, pentru construirea unei centrale fotovoltaice în provincia Foggia, regiunea Apulia (Italia). Beneficiarul este Reden Santino Srl, iar lucrările ar urma să dureze aproximativ 12 luni, conform graficului de execuție convenit de părți. Dimensiunea contractului este relevantă și prin raportare la evaluarea de piață: valoarea lui reprezintă circa 30% din capitalizarea bursieră a Simtel, de 301 mil. lei (56 mil. euro) la închiderea ședinței de luni, notează publicația. Raportul a fost publicat după închiderea pieței. Acțiunile SMTL au încheiat ședința nemodificate, la 37 lei, după ce în cursul zilei coborâseră până la 36,4 lei. Prețul este cu aproape 40% sub maximul ultimelor 52 de săptămâni (61,4 lei) și la circa 5% peste minimul perioadei. Contractul din Italia este al doilea anunț din zona fotovoltaică în mai puțin de o lună, după ce pe 15 octombrie compania a raportat semnarea unui contract pentru dezvoltarea unei centrale fotovoltaice. În acționariat, fondatorii Iulian Nedea, Sergiu-Eugen Bazarciuc și Radu-Laurențiu Vilău dețin împreună aproape 60% din acțiuni. Simtel urmează să publice rezultatele pe trimestrul al treilea pe 18 noiembrie, iar teleconferința cu investitorii este programată a doua zi. [...]
BVB schimbă de la 20 noiembrie regulile de joc pe SMT , printr-o reorganizare care separă mai clar companiile eligibile pentru un regim dedicat IMM-urilor de restul emitenților, potrivit Ziarul Financiar . Miza este una de reglementare și funcționare a pieței: Sistemul Multilateral de Tranzacționare (SMT) este împărțit în trei piețe distincte, cu criterii și obligații diferite. Bursa de Valori București va împărți, începând cu 20 noiembrie 2026, SMT în: Piața de Creștere pentru IMM-uri (PC) , Piața de Bază (PB) , SMT International (SMTI) . Reorganizarea vine odată cu intrarea în vigoare a Codului BVB-SMT , aprobat de Autoritatea de Supraveghere Financiară (ASF) în august. Segmentul PC urmează modelul european SME Growth Market din Directiva MiFID II, adică un cadru cu reguli de transparență și raportare adaptate companiilor mici și mijlocii. Cum se redistribuie emitenții și instrumentele În Piața de Creștere pentru IMM-uri intră 23 de companii cu acțiuni, între care Agroland Agribusiness, Ascendia, iHunt, Norofert, 2Performant și Softbinator, la care se adaugă 14 emisiuni de obligațiuni . Cinci dintre aceste emisiuni aparțin unor companii ale căror acțiuni sunt, de asemenea, în PC. Piața de Bază va cuprinde 217 acțiuni , împărțite în: 27 în categoria Premium (unde sunt menționate, între altele, DN Agrar, Holde Agri Invest și Bucur Obor), 190 în categoria Standard , la care se adaugă 12 emisiuni de obligațiuni și un fond . În SMT International vor fi 16 instrumente : 15 acțiuni și o obligațiune . Criteriul care a decis cine intră în PC Încadrarea în PC a vizat doar emitenții eligibili care au semnat contractul de tranzacționare cu BVB până la 30 octombrie . Cei care nu l-au semnat până la acel termen vor fi tranzacționați în Piața de Bază , conform informațiilor publicate. Pentru investitori și emitenți, schimbarea înseamnă, în practică, o segmentare mai strictă a SMT și un cadru separat pentru companiile mici și mijlocii care îndeplinesc condițiile și formalitățile cerute pentru piața de creștere. [...]