Știri

Știri din categoria Bănci

Libra Internet Bank permite deschiderea simultană a contului personal și a celui de firmă, cu o singură identificare, reducând pașii operaționali pentru antreprenori și clienți care folosesc în paralel bankingul personal și cel business, potrivit Economica.
Soluția, numită „Cont Online 2 în 1”, presupune că utilizatorul face o singură identificare, iar ambele conturi sunt pregătite rapid pentru utilizare. Datele de acces pentru cele două conturi sunt transmise în același e-mail, iar clienții au acces la internet și mobile banking atât pentru contul business, cât și pentru cel personal, cu posibilitatea de a comuta instant între ele.
Prin acest produs, clienții pot selecta un abonament operațional potrivit afacerii, împreună cu un card business sau un card personal. Economica menționează și beneficii asociate cardurilor, precum beneficii premium de călătorie, control mai bun asupra cheltuielilor și limite de utilizare personalizate.
În declarația citată de publicație, Elena Nedelcu, Director Divizia Digital Libra Internet Bank, spune că banca este prima din România care oferă o soluție „100% digitală” pentru deschiderea simultană a contului personal și a celui de business:
„Ne bucurăm să fim prima bancă din România care oferă o soluție 100% digitală prin care poți deschide simultan atât contul personal, cât și cel de business, totul într-o experiență de banking clară, rapidă și ușor de parcurs. Cont Online 2 în 1 înseamnă timp câștigat pentru antreprenorii care devin clienți Libra Internet Bank, astfel că aceștia își pot concentra resursele pe dezvoltarea business-ului, nu pe birocrație.”
Libra mai precizează că „Cont Online 2 în 1” completează oferta de deschidere online a conturilor și continuă direcția de simplificare a interacțiunii cu serviciile bancare. În context, banca amintește că a introdus deschiderea conturilor online „fără hârtii și fără deplasări în sucursale” încă din 2014.
Recomandate
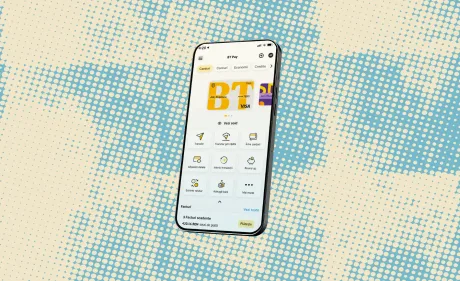
Banca Transilvania își accelerează atragerea de clienți din diaspora prin canale digitale , după ce 18.000 de români din străinătate și-au deschis cont de la începutul anului, în principal prin aplicațiile BT Pay și BT Pay Italia, potrivit Banca Transilvania . Cele mai multe conturi noi au venit de la români care locuiesc în Italia, Marea Britanie și Germania, semnalând o cerere în creștere pentru relația bancară la distanță cu România. Digitalizarea, canalul principal de creștere pe segmentul diaspora Banca indică două direcții care susțin această dinamică: deschiderea de cont prin aplicații și consumul de informație prin platforme dedicate. Pe lângă conturile deschise prin BT Pay/BT Pay Italia sau în unitățile din România și Italia, platformele online BT pentru Diaspora și BT Italia au cumulat aproape 1 milion de accesări în acest an. Conținutul acestor platforme include soluții de „banking de zi cu zi” (servicii bancare curente), recomandări de gestionare a banilor, informații despre siguranța online și acces la programul de educație financiară FIT – Finanțe pe Înțelesul Tuturor. Ce nevoi acoperă: transferuri, economii, investiții, planuri de revenire Pentru românii din străinătate, relația financiară cu România rămâne legată de transferuri către familie, economii, investiții sau planuri de întoarcere în țară. În acest context, banca susține că soluțiile digitale și resursele online simplifică administrarea banilor indiferent de țara în care se află clientul. Stimulente comerciale: cashback și dobândă dublă, cu condiții și plafon BT leagă atragerea de clienți noi din diaspora și de o campanie cu beneficii punctuale: până la 100 de euro cashback (aprox. 510 lei) pentru cei care: deschid cont online prin BT Pay; plătesc prin BT Pay cu un card BT în lei sau euro, în magazine fizice și online; se înscriu pe pagina campaniei . dobândă dublă pentru prima lună de economisire , pentru primele 500 de persoane care, începând cu 10 august 2026 , deschid cont curent prin BT Pay și își fac un cont de economii în lei sau euro la Banca Transilvania. BT Pay Italia: IBAN italian și încasări fără comision de încasare Pentru rezidenții din Italia, BT promovează BT Pay Italia, care include IBAN italian , astfel încât veniturile din Italia pot fi încasate în cont BT fără comision de încasare , alături de card digital și transferuri instant. Pentru noii clienți BT Pay, banca menționează emiterea imediată a cardului de debit digital în aplicație, iar ulterior livrarea cardului fizic la agenție sau la adresa dorită; alimentarea cardului se poate face prin transfer IBAN sau cu un card de la altă bancă adăugat în aplicație. Indicator de satisfacție: NPS 86 pentru clienții atrași prin BT Pay Interesul pentru deschiderea de cont la distanță este susținut, în comunicarea băncii, și de un indicator de satisfacție: clienții care au devenit clienți prin BT Pay au acordat aplicației un Net Promoter Score (NPS) de 86 din 100 , unul dintre cele mai ridicate din studiul intern al băncii privind satisfacția clienților, aferent anului 2025 și primelor luni din 2026. (NPS este un scor care măsoară probabilitatea ca un client să recomande un serviciu.) [...]
Raiffeisen Bank a fost desemnată „Romania’s Best Bank for Customer Experience” , o recunoaștere care validează strategia băncii de a investi simultan în digitalizare și în dezvoltarea echipelor, potrivit Banking News . Distincția a fost acordată la Euromoney Awards for Excellence 2026 , competiție internațională din industria bancară. Premiul este prezentat ca o confirmare a direcției de a face interacțiunea clienților cu banca „mai simplă, rapidă și relevantă”, atât prin canalele digitale, cât și în rețeaua de sucursale. În comunicarea băncii, accentul cade pe combinația dintre tehnologie și componenta umană, în condițiile în care o parte dintre clienți continuă să prefere dialogul direct cu un expert financiar. „Faptul că Raiffeisen Bank a fost desemnată Romania’s Best Bank for Customer Experience reprezintă o recunoaștere importantă a eforturilor noastre constante de a fi cel mai bun partener financiar pentru fiecare client și de a răspunde întregului spectru al nevoilor sale financiare”, a declarat Zdenek Romanek , Președinte & CEO, Raiffeisen Bank România. Ce investiții și inițiative invocă banca Ca exemple de măsuri din ultimii ani, banca menționează: dezvoltarea instrumentului Smart Finance; investiții continue în aplicația de mobile banking Smart Mobile, folosită de „un număr tot mai mare de clienți” pentru operațiunile curente (fără a fi indicat un volum exact). De ce contează pentru piață Într-o industrie în care diferențierea se mută tot mai mult spre calitatea serviciilor și ușurința utilizării, premiul funcționează ca un semnal de poziționare: Raiffeisen își leagă explicit creșterea și retenția clienților de experiența oferită, nu doar de preț sau de gama de produse. În același timp, mesajul băncii sugerează că modelul operațional urmărit rămâne unul „hibrid” – digital pentru viteză și eficiență, dar cu suport uman pentru decizii financiare mai complexe. [...]
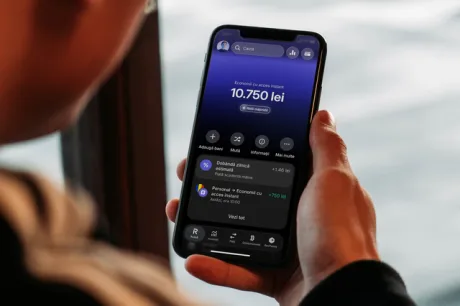
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]
Acțiunile Raiffeisen Bank International au scăzut cu până la 9% după acuzații privind ocolirea sancțiunilor , într-un episod care reaprinde riscul de conformitate și de acces la finanțare în dolari pentru grupul bancar austriac, potrivit Agerpres , care citează Reuters. Firma Grizzly Research, cu sediul la New York, a susținut că RBI ar fi devenit un „canal cheie” prin care Rusia poate ocoli sancțiunile occidentale, facilitând tranzacții de peste un miliard de dolari (aprox. 4,5 miliarde lei), inclusiv pentru bunuri utilizate în industria rusă de armament. Grizzly a precizat că are o poziție „short” pe acțiunile RBI, adică pariază pe scăderea lor și poate câștiga dacă prețul se depreciază. De ce contează: presiune pe conformitate și pe accesul la dolari Miza depășește volatilitatea de bursă pe termen scurt. În 2024, autoritățile americane au avertizat RBI că i s-ar putea bloca accesul la dolari americani din cauza relațiilor sale cu Rusia, însă amenințarea nu a fost pusă în aplicare, conform informațiilor din material. În același timp, subsidiara Raiffeisen din Rusia este descrisă ca fiind cea mai mare bancă din această țară care nu este vizată de sancțiuni, ceea ce a făcut-o importantă pentru plățile comerciale, inclusiv pentru exporturile de gaze către Europa. Reacția băncii și blocajul ieșirii din Rusia Raiffeisen a respins acuzațiile, afirmând că raportul Grizzly Research este „înșelător” și conține erori, și a susținut că sistemele sale de conformitate au fost verificate în repetate rânduri. „Avem încredere deplină în soliditatea sistemelor noastre de conformitate, care au fost verificate în repetate rânduri.” Banca a reiterat că încearcă de mai mulți ani să se retragă din Rusia, dar tentativele de vânzare a operațiunilor locale nu au avut succes. Deși și-a redus activitatea, nu a închis complet subsidiara. Context: profituri blocate și interesul Moscovei de a menține legături economice Rusia a devenit o sursă și mai importantă de profit pentru grup după declanșarea războiului din Ucraina , însă Moscova a blocat repatrierea profiturilor de ordinul miliardelor de euro, potrivit aceleiași surse. Raiffeisen a încercat să vândă subsidiara către un cumpărător local, în speranța ridicării restricțiilor privind repatrierea profiturilor, dar oficialii ruși s-au opus unei vânzări, din dorința de a păstra ceea ce a mai rămas din legăturile economice cu Europa. [...]
Imprimeria BNR spune că poate tipări bancnote euro , un semnal de capacitate operațională relevant pentru momentul în care România va îndeplini condițiile de adoptare a monedei unice , potrivit Agerpres . Guvernatorul BNR, Mugur Isărescu , a afirmat că instituția este „gata, pregătită” să tipărească și euro „când va fi cazul”. Declarația a fost făcută în contextul lansării în circuitul numismatic a unei bancnote aniversare pentru colecționare și a unei coli speciale formate din patru bancnote, cu tema „Eugeniu Carada, întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Ce argument invocă BNR: tehnologie nouă de securizare Isărescu a indicat drept exemplu un nou element de securitate folosit pe bancnota aniversară: cerneală optic variabilă și magnetică (OVMI/„OVMI Spark”), care își schimbă culoarea din auriu în verde în funcție de unghiul din care este privită bancnota. Potrivit guvernatorului, tehnologia folosește pigmenți metalici orientați cu magneți de înaltă precizie, pentru efecte tridimensionale, și ar fi ușor de recunoscut de public, dar foarte dificil de falsificat. „Asta arată încă o dată că Imprimeria Băncii Naționale a României este gata, pregătită să tipărească și bancnotele euro, când va fi cazul și vom îndeplini condițiile”, a declarat Mugur Isărescu. Detalii despre emisiunea numismatică: tiraj, preț și vânzare BNR a anunțat că bancnota aniversară are dimensiuni identice cu bancnota de circulație de 100 de lei, este imprimată pe suport de polimer și include, între altele, o fereastră transparentă complexă cu portret multiton și OVMI (Spark). Pe avers apar portretul și semnătura lui Eugeniu Carada, precum și elemente grafice legate de Palatul Vechi al BNR. Elementele comerciale comunicate pentru această emisiune: Tiraj: 16.000 de bancnote aniversare (valoare nominală 100 lei) și 1.000 de coli speciale (fiecare cu patru bancnote). Prețuri: bancnota aniversară: 240 de lei (inclusiv TVA și pliantul de prezentare); coala specială cu patru bancnote: 840 de lei (inclusiv TVA și certificatul de autenticitate). Vânzarea începe din 15 septembrie 2026, prin sucursalele regionale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș. În material nu sunt precizate termene sau pași concreți privind adoptarea euro; mesajul se referă strict la pregătirea tehnică a Imprimeriei BNR, condiționată de îndeplinirea criteriilor necesare. [...]