Știri
Tag: scadere vanzari auto

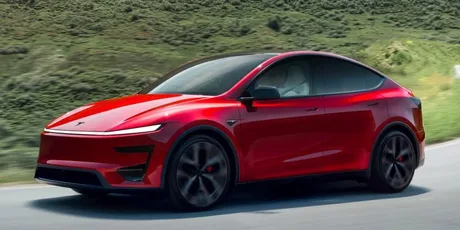
Tesla aduce în China cea mai scumpă versiune Model Y, într-un moment de presiune pe vânzări , mizând pe varianta Performance ca să oprească declinul recent al modelului pe piața locală, potrivit ArenaEV . Model Y Performance a fost lansat inițial în august anul trecut, iar din iulie anul acesta era cunoscut faptul că Tesla pregătea intrarea versiunii în China. Lansarea a avut loc „astăzi”, conform publicației. Preț: vârful de gamă pentru Model Y în China Model Y Performance pornește de la 369.000 yuani (aprox. 46.900 euro , adică circa 234.500 lei ), devenind cea mai scumpă variantă Model Y disponibilă în China. Prin comparație: Model Y L cu șase locuri este mai ieftin cu aproximativ 30.000 yuani (aprox. 3.800 euro , adică circa 19.000 lei ); cea mai ieftină versiune Model Y din China începe de la 263.500 yuani (aprox. 33.300 euro , adică circa 166.500 lei ). Specificații: autonomie CLTC și performanțe de „halo product” Conform datelor citate, Model Y Performance are: autonomie 659 km (standard CLTC , ciclul de testare folosit în China); accelerație 0–100 km/h în 3,5 secunde ; viteză maximă 250 km/h ; baterie de 78,4 kWh și încărcare rapidă DC până la 250 kW , cu un câștig de aproximativ 250 km autonomie CLTC în 15 minute . Livrările sunt estimate la 2–6 săptămâni . De ce contează: Tesla încearcă să inverseze trendul negativ al Model Y Miza este una comercială: Model Y Performance intră în China după trei luni consecutive de scăderi anuale (year-on-year) ale vânzărilor Model Y pe această piață, iar Tesla speră că versiunea de performanță va susține volumele și va reaprinde interesul consumatorilor pentru gamă. Publicația nu oferă, însă, cifre concrete ale scăderilor sau ținte de vânzări pentru noua versiune. [...]

Mai multe producători auto în regim de joint-venture au ajuns la limita rentabilității , pe fondul scăderii vânzărilor și al presiunii simultane pe costuri și volume, într-o piață care intră într-o fază de „eliminare” a jucătorilor mai slabi, potrivit Smart Car . Un exemplu invocat este FAW Toyota (一汽丰田) , unde pragul lunar de break-even (punctul în care veniturile acoperă costurile) ar fi de 50.000 de unități. În același timp, estimările de piață citate indică pentru perioada ianuarie–iunie un volum cumulat de aproximativ 310.000 de unități, semn că o parte dintre producătorii tradiționali resimt tot mai puternic „strângerea” dintre costuri și cerere. Presiunea nu se limitează la companiile tradiționale. Conform sursei, în primele cinci luni ale anului, vânzările totale ale industriei ar fi scăzut cu aproximativ 18% față de aceeași perioadă a anului trecut, iar luna aprilie este descrisă drept „deosebit de anormală”, cu un minim rar întâlnit în ultimii ani. În acest context, chiar și brandurile noi (așa-numitele „ new forces ”, adică producători auto tineri, orientați puternic spre electrificare și software) ar traversa o perioadă dificilă, după ani de creștere mai rapidă. De ce ar putea dura mult „selecția” din industrie Analiza citată în material sugerează că industria auto ar putea ajunge, în timp, la o structură asemănătoare celei din piața de telefoane: puține branduri dominante, care își pot permite să lanseze produse noi și să împingă în sus prețurile și marjele brute. Diferența majoră ar fi ritmul: procesul de consolidare ar urma să fie „mai lung și mai dureros”. Printre motivele invocate pentru această inerție se numără: rolul industriei auto ca pilon major al economiei, cu efecte în lanț asupra furnizorilor și ocupării forței de muncă; prezența unor companii de stat, cu acces mai facil la finanțare și influență mai mare în zona politicilor de industrie; încetinirea ritmului de progres în tehnologiile de „inteligență” (digitalizare/automatizare), în timp ce producătorii tradiționali recuperează prin colaborări cu firme locale de tehnologie și accelerează lansările de modele noi. Ce urmează pentru producători În condițiile actuale, materialul indică drept priorități pentru constructori: îmbunătățirea produselor, controlul costurilor și menținerea unei strategii coerente pe termen lung, într-o piață în care revenirea la niveluri mai confortabile de profitabilitate ar putea întârzia. [...]