Știri

Știri din categoria Bănci
ING Bank anunță că va contesta în instanță amenda din dosarul ROBOR, după ce Consiliul Concurenței a comunicat public, pe 7 iunie 2026, sancțiunile aplicate băncilor participante la procesul de fixing, potrivit Profit. Miza imediată este una de reglementare: decizia autorității de concurență deschide un front de litigii cu potențial de durată, în timp ce băncile susțin că mecanismul ROBOR funcționează într-un cadru strict reglementat și supravegheat de BNR.
ING Bank România spune că „respinge categoric” concluziile și sancțiunile dispuse, pe care le consideră „profund neîntemeiate” și bazate pe „o înțelegere eronată” a pieței monetare interbancare. Banca afirmă că activitatea sa s-a desfășurat „cu respectarea reglementărilor legale” și a normelor aplicabile, într-un cadru „reglementat și supravegheat” de Banca Națională a României, iar mecanismele de control nu ar fi evidențiat deficiențe.
„După comunicarea deciziei motivate, ING Bank România va exercita cu hotărâre toate căile legale de contestare, având convingerea că a acționat corect, legal și cu respectarea obligațiilor față de clienți și piață.”
În același context, și alte instituții de credit vizate de decizia Consiliului Concurenței au transmis poziții publice dure și intenția de a ataca sancțiunile în instanță.
Raiffeisen Bank afirmă că investigația „nu a relevat nicio dovadă” privind existența unei înțelegeri între bănci pentru stabilirea cotațiilor ROBOR și că va contesta decizia în instanță.
CEC Bank își exprimă „dezacordul total” față de sancționarea celor 10 bănci participante la fixing, respinge acuzațiile de manipulare și susține că transparența este o cerință legală, nu o opțiune. Banca de stat arată că va contesta decizia la Curtea de Apel București și, dacă va fi necesar, până la „ultimul grad de jurisdicție disponibil”, inclusiv prin luarea în considerare a instanțelor europene. În articol este menționat că CEC Bank a fost amendată cu 332,98 milioane de lei.
BCR precizează că, la momentul reacției, nu primise decizia finală motivată, dar respinge concluziile ca neîntemeiate „în fapt și în drept”. Banca indică faptul că autoritatea a mai analizat în trecut procedura de stabilire a indicilor ROBID/ROBOR și, în urma investigației închise în 2013, ar fi constatat inexistența unei încălcări. În articol este menționat că amenda indicată pentru BCR este de 577,36 milioane lei, iar valoarea totală a amenzilor anunțate pentru cele 10 bănci este de 3,73 miliarde lei.
Banca Transilvania arată că nu primise comunicarea oficială scrisă a deciziei la momentul publicării informației și anunță că va iniția demersuri de contestare după confirmarea oficială și motivarea acesteia. În articol este menționată o amendă de 875,74 milioane lei (în nume propriu) și una de 85,03 milioane lei aferentă OTP Bank România.
UniCredit Bank, pentru care este menționată o amendă de 431,03 milioane de lei, califică decizia drept „injustă” și anunță contestarea în instanță.
Un element comun în pozițiile băncilor este trimiterea la etapa procedurală următoare: comunicarea deciziei motivate a Consiliului Concurenței. Abia după această comunicare, instituțiile vizate spun că își vor formula în mod complet apărările și vor declanșa contestarea pe cale judiciară.
În paralel, Profit notează că, după amenzile pe tema ROBOR, ar urma să înceapă procese ale clienților cu credite, într-un material separat: Profit.
Recomandate
Curtea de Apel București a refuzat să blocheze ancheta Consiliului Concurenței în dosarul ROBOR , menținând astfel calendarul de sancționare și contestare pentru băncile vizate, potrivit Profit . Decizia contează pentru piață fiindcă limitează posibilitatea băncilor de a întârzia, pe cale procedurală, finalizarea investigațiilor și mută disputa în etapa litigiilor pe fond, după comunicarea motivării. Raiffeisen Bank ceruse suspendarea procedurilor administrative din investigația Consiliului Concurenței (inclusiv amânarea deliberărilor și a deciziei), până la soluționarea definitivă a unui alt dosar în care banca reclamase refuzul accesului la unele documente din investigație. Miza era ca investigația să fie „înghețată” până când instanța ar fi tranșat disputa privind accesul la dosar. Consiliul Concurenței a arătat în instanță că o suspendare ar putea produce efecte pe o perioadă nedeterminată și ar afecta „grav și definitiv” investigația. În paralel, autoritatea s-a mișcat rapid: cererea de ordonanță președințială a fost depusă pe 2 iunie, iar pronunțarea a venit pe 9 iunie; între timp, pe 5 iunie plenul Consiliului se întrunise și adoptase deja decizia, anunțată ulterior prin comunicat pe 7 iunie. De ce a pierdut Raiffeisen: accesul la documente confidențiale se contestă odată cu decizia finală În motivare, instanța a făcut trimitere la articolul 45 din Legea Concurenței 21/1996, care limitează accesul la dosar atunci când este vorba despre secrete de afaceri, informații confidențiale sau documente interne și stabilește că ordinul președintelui Consiliului privind accesul la documente confidențiale poate fi atacat doar odată cu decizia de finalizare a investigației. Judecătorul a reținut și că, la data judecății, decizia de finalizare a investigației fusese deja luată, urmând să fie transmisă părților în termen de 120 de zile. În acest cadru, banca va putea formula acțiune atât împotriva deciziei, cât și împotriva ordinului președintelui Consiliului prin care i-a fost refuzat accesul complet. Raiffeisen solicitase, între altele, opis complet al dosarului, acces integral la corespondența dintre Consiliul Concurenței și BNR, acces la datele Refinitiv (fost Reuters) și la baza de date cu cotații, precum și la răspunsurile altor bănci la un chestionar al autorității și la setul de date/graficele analizei economice. Banca a susținut că fără aceste documente nu își poate pregăti apărarea și că suspendarea era necesară pentru a preveni o pagubă „iminentă și ireparabilă”. Context: amenzi record și următorul pas – planuri de conformare și litigii În dosarul ROBOR, băncile au primit amenzi record, descrise de Profit ca fiind de 5–7% din veniturile brute, în total circa 710 milioane de euro (aprox. 3,6 miliarde lei). În material sunt menționate explicit: Raiffeisen Bank: amendă de 442,5 milioane lei Banca Comercială Română (BCR): amendă de 577,4 milioane lei După primirea motivării deciziei, băncile vor avea la dispoziție 60 de zile pentru a prezenta planuri privind modul în care vor elimina practicile anticoncurențiale constatate de Consiliu, mai notează publicația. În paralel, disputa se mută în instanță: băncile așteaptă redactarea deciziei pentru a începe litigiile împotriva Consiliului Concurenței. Un risc suplimentar, semnalat în articol, este că BNR a avertizat că eventualele litigii inițiate de clienți care s-ar considera păgubiți ar putea genera pierderi chiar mai mari decât cele din amenzi. Ce este în joc în dosarul ROBOR Potrivit explicațiilor din articol, Consiliul Concurenței susține că băncile nu ar fi făcut un cartel propriu-zis pentru manipularea ROBOR, însă că, prin comportamentul din procesul zilnic de fixing și prin transparența cotațiilor, ar fi influențat nivelul ROBOR cu „fracțiuni de procent”. ROBOR este un reper pentru o parte dintre creditele în lei cu dobândă variabilă, iar investigația a început în 2022, pe fondul creșterii abrupte a dobânzilor odată cu inflația ridicată și majorarea ratei-cheie de către BNR. [...]
BNR avertizează că amenzile din dosarul ROBOR pot lovi creditarea și costul finanțării statului , într-un document intern care califică situația drept „critică”, potrivit Profit . Miza, dincolo de sancțiunea în sine, este efectul de propagare: diminuarea profitabilității băncilor ar putea reduce capacitatea de finanțare a populației și companiilor și ar putea influența percepția investitorilor și a agențiilor de rating asupra riscului asociat pieței bancare din România. Consiliul Concurenței a anunțat luna trecută sancționarea a 10 bănci cu amenzi totale de 3,73 miliarde lei (710 milioane euro), pentru încălcarea normelor de concurență prin coordonarea comportamentului în cadrul procedurii de stabilire a ROBOR. Băncile au fost amendate cu 5-7% din veniturile brute, pentru metodologii comune, comunicări între traderi și publicarea cotațiilor ROBOR în perioada de fixing, astfel încât s-au putut influența una pe cealaltă, fără ca autoritatea să rețină existența unui cartel. Profit notează că sunt cele mai mari amenzi aplicate până acum de autoritatea de concurență. De ce spune BNR că situația este „critică” Într-un document oficial redactat în această lună și analizat de publicație, BNR (cabinetul guvernatorului Mugur Isărescu ) susține că nivelul amenzii propuse generează un „prejudiciu direct semnificativ” pentru băncile vizate și poate produce efecte negative asupra stabilității financiare, asupra intermedierii bancare și asupra economiei în ansamblu, inclusiv asupra percepției agențiilor de rating. Banca centrală argumentează și că estimarea unei influențe asupra ROBOR ar presupune definirea unui nivel de referință „corect” al indicelui, adică nivelul pe care l-ar fi avut în absența presupusei creșteri artificiale. În lipsa datelor care să permită determinarea acestui nivel ipotetic, BNR afirmă că procentul creșterii artificiale nu poate fi calculat „în mod obiectiv”, iar în consecință nu poate fi cuantificat nici prejudiciul individual al consumatorilor. „În consecință, nu poate fi cuantificat nici prejudiciul individual al consumatorilor rezultat ca urmare a acestei presupuse creșteri (...). Prin urmare, în această ipoteză, singurul prejudiciu care poate fi estimat este cel produs asupra stabilității financiare”, susține banca centrală. Canalele de impact invocate: capital, creditare, finanțe publice BNR indică trei categorii principale de efecte, în logica sa, dacă amenda rămâne la un nivel „excepțional”: prejudiciu financiar direct pentru instituțiile de credit vizate, cu efect de reducere a rentabilității sectorului bancar și, implicit, a capacității de a genera capital intern și de a menține rezerve adecvate; impact asupra stabilității financiare și capacității de creditare , inclusiv prin deteriorarea percepției investitorilor, creditorilor externi și agențiilor de rating asupra riscului asociat pieței bancare din România; implicații asupra economiei și finanțelor publice , printr-o posibilă reducere a activității economice, afectarea investițiilor și consumului, dar și prin efecte asupra veniturilor bugetare (impozit pe profit și alte taxe), respectiv asupra costurilor de finanțare ale statului. În document, BNR leagă explicit diminuarea profitabilității de o posibilă temperare a finanțării economiei, pe fondul cerințelor stricte de capital și lichiditate din sistemul bancar. Disputa de fond cu autoritatea de concurență Pe baza argumentelor oficiale disponibile până la data documentului (02.07.2026), BNR afirmă că nu înțelege fundamentul deciziei Consiliului Concurenței și cere prudență în interpretarea concluziilor. „Pe baza argumentelor furnizate până la acest moment, nu înțelegem fundamentul deciziei autorității de concurență și, prin urmare, concluziile acesteia ar trebui interpretate cu prudență”, conchide BNR. În paralel cu amenzile, investigația are și o componentă de reglementare: în materialul citat se arată că raportul de investigație a inclus interdicții și recomandări care vizează participarea la fixingul ROBOR și chiar teme precum comunicările publice/private privind estimări de inflație și dobânzi, precum și recomandări către BNR, Guvern și Parlament pentru modificări. Ce urmează depinde de parcursul contestărilor și de modul în care vor fi implementate eventualele schimbări de procedură pentru stabilirea ROBOR, în condițiile în care organizarea fixingului și obligațiile băncilor sunt sub reglementările BNR, iar Consiliul Concurenței a acordat un termen de două luni pentru formularea unei noi proceduri. [...]
Imprimeria BNR spune că poate tipări bancnote euro , un semnal de capacitate operațională relevant pentru momentul în care România va îndeplini condițiile de adoptare a monedei unice , potrivit Agerpres . Guvernatorul BNR, Mugur Isărescu , a afirmat că instituția este „gata, pregătită” să tipărească și euro „când va fi cazul”. Declarația a fost făcută în contextul lansării în circuitul numismatic a unei bancnote aniversare pentru colecționare și a unei coli speciale formate din patru bancnote, cu tema „Eugeniu Carada, întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Ce argument invocă BNR: tehnologie nouă de securizare Isărescu a indicat drept exemplu un nou element de securitate folosit pe bancnota aniversară: cerneală optic variabilă și magnetică (OVMI/„OVMI Spark”), care își schimbă culoarea din auriu în verde în funcție de unghiul din care este privită bancnota. Potrivit guvernatorului, tehnologia folosește pigmenți metalici orientați cu magneți de înaltă precizie, pentru efecte tridimensionale, și ar fi ușor de recunoscut de public, dar foarte dificil de falsificat. „Asta arată încă o dată că Imprimeria Băncii Naționale a României este gata, pregătită să tipărească și bancnotele euro, când va fi cazul și vom îndeplini condițiile”, a declarat Mugur Isărescu. Detalii despre emisiunea numismatică: tiraj, preț și vânzare BNR a anunțat că bancnota aniversară are dimensiuni identice cu bancnota de circulație de 100 de lei, este imprimată pe suport de polimer și include, între altele, o fereastră transparentă complexă cu portret multiton și OVMI (Spark). Pe avers apar portretul și semnătura lui Eugeniu Carada, precum și elemente grafice legate de Palatul Vechi al BNR. Elementele comerciale comunicate pentru această emisiune: Tiraj: 16.000 de bancnote aniversare (valoare nominală 100 lei) și 1.000 de coli speciale (fiecare cu patru bancnote). Prețuri: bancnota aniversară: 240 de lei (inclusiv TVA și pliantul de prezentare); coala specială cu patru bancnote: 840 de lei (inclusiv TVA și certificatul de autenticitate). Vânzarea începe din 15 septembrie 2026, prin sucursalele regionale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș. În material nu sunt precizate termene sau pași concreți privind adoptarea euro; mesajul se referă strict la pregătirea tehnică a Imprimeriei BNR, condiționată de îndeplinirea criteriilor necesare. [...]
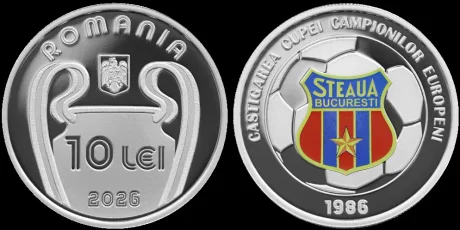
BNR scoate la vânzare o bancnotă de 100 de lei la 240 de lei , într-o emisiune numismatică ce mizează pe cererea de colecție și pe disponibilitatea publicului de a plăti un preț semnificativ peste valoarea nominală, potrivit Antena 3 . Banca Națională a României lansează în circuitul numismatic, începând din 14 septembrie, o bancnotă aniversară pentru colecționare, imprimată pe suport de polimer, cu tema „ Eugeniu Carada , întemeietorul Băncii Naționale a României – 190 de ani de la naștere”. Bancnota are dimensiuni identice cu cele ale bancnotei de circulație de 100 de lei și este realizată în tehnică mixtă (ofset și imprimare în relief), incluzând și o fereastră transparentă complexă, cu elemente de securitate. Preț și disponibilitate: cât costă și de unde se cumpără BNR a stabilit următoarele prețuri de vânzare (cu TVA inclus și materialele aferente): bancnota aniversară de 100 de lei: 240 de lei (include pliantul de prezentare); coala specială cu patru bancnote aniversare: 840 de lei (include certificatul de autenticitate). Vânzarea va începe din 15 septembrie 2026 și se va face prin sucursalele regionale ale BNR din București, Cluj, Constanța, Dolj, Iași și Timiș . Tiraj limitat și statut: bancnotă de colecție, dar cu putere circulatorie Tirajul aprobat este de 16.000 de bancnote aniversare și 1.000 de coli speciale (fiecare cu câte patru bancnote). Bancnotele sunt introduse în pliante de prezentare (în română, engleză și franceză), iar colile speciale sunt însoțite de certificat de autenticitate, ambele fiind livrate într-un plic personalizat. BNR precizează că aceste bancnote aniversare „au putere circulatorie pe teritoriul României”, deși sunt emise pentru colecționare și sunt vândute la un preț mult peste valoarea nominală. [...]
Revolut își pregătește intrarea în creditarea din România, dar „pas cu pas” , iar banca ia în calcul inclusiv credite ipotecare „într-o zi”, fără să fi luat încă o decizie, potrivit unui interviu acordat de Kuba Fast, CEO Revolut Bank, pentru Profit . Mesajul central pentru piață este că Revolut nu vrea să replice modelul băncilor tradiționale, iar extinderea în credite ar urma să fie calibrată inclusiv prin parteneriate și soluții de transfer al riscului. Revolut a ajuns la 5 milioane de utilizatori ai aplicației în România și susține că are cea mai mare bază de clienți din piață, operând local printr-o sucursală a băncii cu sediul în Lituania. România este a cincea piață globală pentru Revolut, iar penetrarea depășește 20% în 40 de județe, în timp ce în București a ajuns la 47%, conform declarațiilor lui Fast. De ce contează: creditarea ar schimba relația Revolut cu clienții și cu piața Strategia declarată este transformarea Revolut în „banca principală” a clienților, adică acel cont în care intră salariul sau din care se fac cele mai multe plăți curente. În această logică, creditarea devine o piesă necesară pentru a acoperi „nevoile importante” ale clientului (împrumut, overdraft, card de credit), chiar dacă banca afirmă că nu depinde de dobânzi pentru profitabilitate. Fast spune că Revolut are un model de venituri diferit de cel al băncilor tradiționale: pe baza cifrelor publice pentru anul financiar 2025, 76% din veniturile Revolut provin din taxe și comisioane. În viziunea sa, acest tip de venituri este mai „rezilient” pe ciclul economic decât veniturile nete din dobânzi. Cum ar putea arăta creditarea: parteneriate și risc scos din bilanț Revolut afirmă că nu urmărește să ajungă la un raport credite/depozite specific băncilor clasice și indică deschidere către modele în care nu păstrează integral riscul de credit în bilanț. În interviu sunt menționate explicit două direcții: acordarea creditului prin intermediul unui partener sau al unor bănci partenere; transferul unui anumit tip de risc „în afara bilanțului”. În același timp, CEO-ul Revolut Bank insistă că „nu poți grăbi creditarea” și că extinderea trebuie făcută gradual. Ipotecarele, posibil „într-o zi”, dar fără decizie pentru România Creditele ipotecare sunt prezentate ca o opțiune pe termen mai lung. Revolut a lansat ipotecare în Lituania , unde spune că rezultatele sunt bune atât ca volume, cât și ca feedback al clienților, iar banca susține că a avut un efect de piață prin scăderea marjelor. Pentru România, însă, Fast precizează că nu există o decizie. Argumentul principal: ipotecarele sunt un produs complex, greu de extins rapid între piețe, deoarece cerințele și condițiile economice diferă semnificativ de la o țară la alta. Context operațional: birou în București Pe lângă planurile de produs, Revolut intenționează să deschidă un birou în București, iar „logo-ul va fi în centrul orașului”, conform declarațiilor din interviu. Materialul nu oferă un calendar și nici detalii despre dimensiunea operațiunii sau numărul de angajați vizați. Informația a fost anunțată anterior pe Profit Insider , potrivit notei din articol. [...]
Banca Transilvania își întărește capitalul cu 500 milioane euro (aprox. 2,5 miliarde lei) după o emisiune de obligațiuni subordonate pe piețele internaționale, într-o tranzacție care a strâns ordine de aproape 2 miliarde euro, potrivit Banca Transilvania . Pentru bancă, miza este creșterea bazei de fonduri proprii și a datoriilor eligibile, într-un context de piață descris ca volatil și cu investitori mai selectivi la emisiuni noi. Emisiunea este prima de obligațiuni subordonate a BT pe piețele financiare internaționale și a fost realizată la o marjă cu 0,45 puncte procentuale peste randamentul euroobligațiunilor cu maturitate similară emise de statul român. Banca mai arată că a redus nivelul de preț indicat inițial cu 0,35 puncte procentuale, pe fondul cererii. Cine a cumpărat și ce spune cererea despre accesul la finanțare La tranzacție au participat peste 100 de investitori instituționali din 30 de țări, majoritatea din Europa (44% din cerere), alături de investitori din Regatul Unit, Statele Unite și Asia. Cererea a fost susținută în principal de investitori de tip „real-money” (investitori care cumpără pentru portofolii pe termen mai lung, nu pentru tranzacții rapide), inclusiv: fonduri de investiții; fonduri de pensii; fonduri suverane; companii de asigurare; bănci comerciale și private; instituții supranaționale. În comunicat, directorul general al băncii, Ömer Tetik , leagă emisiunea de capacitatea BT de a finanța economia: „Prin această emisiune de obligațiuni ne consolidăm capacitatea de a finanța proiectele de viitor ale României, companiile și populația, având în același timp indicatori de capital solizi și un profil financiar prudent.” Termenii emisiunii și listarea Obligațiunile subordonate au fost emise cu randament de 6,216% și cupon fix de 6,122% pe an, cu maturitate în 2037 și opțiune de răscumpărare începând din 2032. Emisiunea este listată la Bursa de Valori din Dublin (Euronext Dublin). Intermediari și consultanți implicați Vânzarea a fost coordonată de Goldman Sachs Bank Europe SE, ING Bank N.V., J.P. Morgan SE, Citigroup Global Markets Europe AG și BT Capital Partners. BT Capital Partners a acționat ca intermediar pentru cererea din piața locală și din partea instituțiilor financiare internaționale. Pe partea juridică au lucrat Filip & Company, Freshfields Bruckhaus Deringer LLP, Clifford Chance Badea și Clifford Chance LLP. Deloitte Audit SRL a fost auditor financiar, iar KPMG Tax SRL a fost consultant fiscal. Context: ritmul emisiunilor BT din ultimii ani Banca notează că, de la începutul lui 2023, a lansat opt emisiuni de obligațiuni și a atras aproximativ 4,5 miliarde euro (aprox. 22,5 miliarde lei) de pe piețele de capital, consolidându-și poziția de principal emitent bancar din România. [...]

