Știri

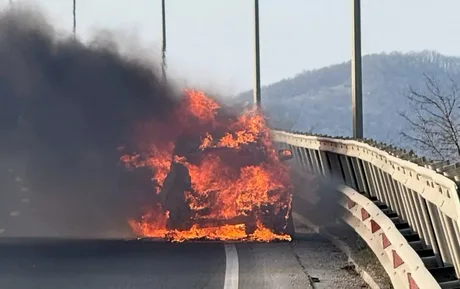
Un incendiu care a distrus complet un hibrid Toyota a lăsat proprietarul să plătească luni întregi rate și asigurări pentru o mașină inexistentă , din cauza modului în care funcționează contractele de leasing și a întârzierilor din zona CASCO, potrivit relatării prezentate de Adevărul . Incidentul ar fi avut loc în martie 2026, pe centura Brașovului, în timpul unei depășiri. Mașina fusese cumpărată nouă în 2024, avea aproximativ 30.000 km și era în garanție. Proprietarul a descris o succesiune de avertismente în bord, după care ar fi observat flăcări în zona din spate-jos; autoturismul ar fi ars complet în circa un minut. ISU ar fi consemnat „scurtcircuit electric”, conform relatării. Riscul financiar în leasing: plătești, dar nu controlezi procesul Punctul central al poveștii nu este doar incendiul, ci costul administrativ și financiar care a urmat. Proprietarul spune că, deși cauza nu i-ar fi fost imputabilă, procedurile au durat luni și l-au obligat să continue plățile. Într-o postare ulterioară, acesta rezumă concluzia sa despre mecanismul leasingului: „Mesajul de fond: în leasing, utilizatorul poartă toate riscurile, dar nu deține controlul.” Concret, el afirmă că a achitat la timp ratele de leasing și polița CASCO timp de patru luni, deși mașina era daună totală. Explicația invocată: contractul prevedea că, în caz de daună totală, utilizatorul continuă să plătească ratele și asigurările până la plata indemnizației de către asigurător și închiderea contractului. CASCO, antifraudă și curs valutar: unde s-au adunat pierderile Proprietarul susține că dosarul CASCO ar fi intrat într-o procedură antifraudă, perioadă în care asigurătorul ar fi așteptat rezultatele expertizei tehnice. El afirmă că despăgubirea ar fi venit după mai mult de 100 de zile, deși condițiile de asigurare ar fi prevăzut o suspendare de cel mult 60 de zile, cu posibilitatea prelungirii cu încă 30 de zile în cazuri excepționale. La nivel de sume, acesta spune că: CASCO ar fi plătit către firma de leasing aproximativ 47.000 de euro (aprox. 235.000 lei); după stingerea obligațiilor din contract, lui i-ar fi revenit aproximativ 14.000 de euro (aprox. 70.000 lei). Un alt cost invocat a fost diferența de curs valutar: polița era în euro, iar plata CASCO ar fi fost făcută la cursul din data incidentului (5,09 lei/euro), în timp ce leasingul ar fi închis contractul la cursul din data plății (5,29 lei/euro). Proprietarul afirmă că doar din această diferență ar fi pierdut peste 9.000 lei. Ce se știe despre cauză și ce rămâne neclar La câteva luni de la incendiu, proprietarul spune că a participat la o expertiză tehnică la care ar fi fost prezenți specialiști ai companiei, reprezentanți ai asigurătorului și avocați. Potrivit relatării sale, bateria hibridă ar fi fost exclusă ca sursă, dar ar fi fost observate urme de scurtcircuit la cablul de înaltă tensiune al motorului electric din spate. În același timp, motorul termic ar fi avut avarii severe, fără ca experții să fi stabilit atunci o legătură de cauzalitate între cele două probleme. La cinci luni de la incident, proprietarul afirma că Toyota nu îi comunicase nicio concluzie oficială privind cauza producerii incendiului. În paralel, asigurătorul ar fi achitat despăgubirea CASCO, pe care proprietarul o descrie ca fiind de aproximativ 80% din prețul inițial al mașinii. De ce contează pentru șoferi și companii Cazul scoate în evidență o vulnerabilitate practică a leasingului financiar: în situații de daună totală, utilizatorul poate rămâne obligat să plătească rate și asigurări până când despăgubirea este achitată și contractul este închis, chiar dacă bunul nu mai există. În plus, întârzierile procedurale și diferențele de curs valutar pot amplifica pierderea finală, chiar și atunci când există CASCO. Proprietarul spune că intenționează să recupereze întreaga pagubă, inclusiv prin demersuri juridice. [...]