Diverse14 sept. 2026
Studiu: România rămâne pe ultimul loc în UE la educație financiară - Doar 13% dintre români au cunoștințe ridicate, față de 26% media europeană
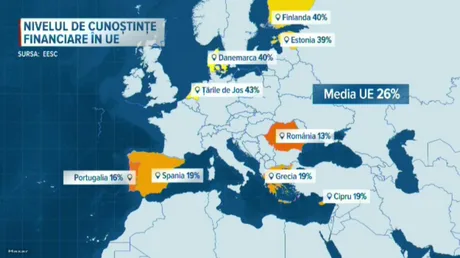
România rămâne pe ultimul loc în UE la educație financiară , iar diferența dintre percepție și competențe reale se vede în decizii zilnice de bugetare, economisire și îndatorare, potrivit Știrile Pro TV . Datele citate arată că doar 13% dintre români au un nivel ridicat de cunoștințe financiare, față de 26% media Uniunii Europene. În fruntea clasamentului sunt Țările de Jos, Danemarca și Finlanda, iar la coada clasamentului, alături de România, apar Cipru și Portugalia. De ce contează: competențe slabe, decizii financiare mai riscante Publicația notează că, deși mulți români spun că înțeleg noțiuni precum inflația, dobânda sau investițiile, dificultățile apar când trebuie aplicate în situații concrete. În practică, asta se traduce în alegeri repetate legate de „cât cheltuim, cât economisim sau cât ne permitem să împrumutăm”. În material sunt incluse și exemple de comportamente individuale, de la persoane care încearcă să cheltuiască sub nivelul veniturilor și să își construiască un fond de rezervă, până la tineri aflați la început de carieră, care spun că sunt „noi” în zona deciziilor financiare. Ce arată testele: teoria e mai bună decât aplicarea În jur de 30.000 de români și-au testat cunoștințele financiare, răspunzând la mai multe întrebări. Concluziile prezentate indică un contrast: peste 80% știu că e bine să își împartă banii în mai multe investiții; aproape 30% se încurcă atunci când trebuie să aplice noțiunea de inflație și efectul ei asupra puterii de cumpărare. Recomandările specialiștilor: buget „pe bune” și controlul cheltuielilor mici Specialiștii citați recomandă începerea cu pași simpli: realizarea unui buget și urmărirea inclusiv a cheltuielilor mici, care se acumulează de la o zi la alta. Un sociolog susține că educația financiară și cea economică ar trebui incluse în curricula tuturor formelor de învățământ, pentru că „te pregătesc pentru viață”. O reprezentantă a unei bănci insistă pe bugetarea concretă, „cu pixul și creionul pe hârtie”, și pe monitorizarea cheltuielilor recurente de valori mici, care pot explica „unde au plecat banii” la final de lună. Efect secundar: vulnerabilitate mai mare la fraude online Materialul mai atrage atenția că lipsa educației financiare și digitale poate crește vulnerabilitatea în fața fraudelor online, fenomen despre care se menționează că s-a amplificat în ultimii ani. [...]